O Tesouro Direto é um programa do Tesouro Nacional, em parceria com a B3, que permite a pessoas físicas comprar títulos públicos pela internet. Na prática, você empresta dinheiro ao governo e recebe juros por isso.
Neste guia para iniciantes você entende os tipos de títulos, como investir, quais são os custos e, principalmente, os riscos. O objetivo é informar, não indicar onde investir.
Aviso: este conteúdo é informativo e não é recomendação de investimento. Rentabilidade passada não garante resultados futuros, e todo investimento tem riscos. Taxas, impostos e regras podem mudar; confira o site oficial do Tesouro Direto e da B3.
O que é o Tesouro Direto
Quando você compra um título do Tesouro Direto, o governo federal se compromete a devolver o valor com juros em uma data futura, o vencimento. É considerado um dos investimentos de menor risco de crédito do país, porque tem garantia do Tesouro Nacional.
Menor risco de crédito não significa ausência de risco. Os preços dos títulos oscilam antes do vencimento, como você verá adiante.
Tipos de títulos do Tesouro Direto
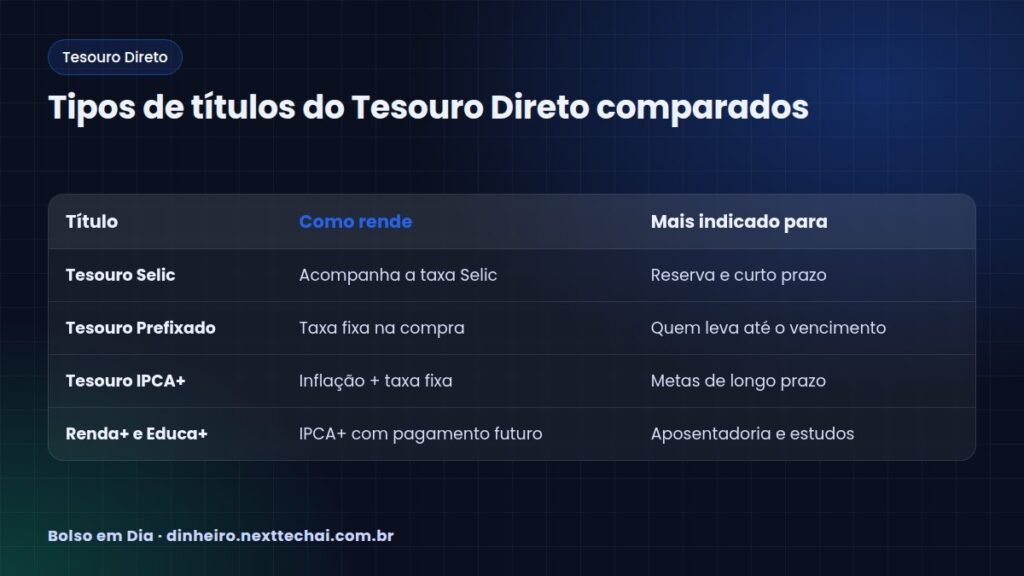
Tesouro Selic
Rende de acordo com a taxa Selic, a taxa básica de juros da economia. É o título com menor oscilação de preço. Por isso, costuma ser citado para reserva de emergência e objetivos de curto prazo. Entenda mais em reserva de emergência: como montar.
Tesouro Prefixado
A taxa de juros é definida no momento da compra. Você sabe quanto vai receber se ficar até o vencimento. Se vender antes, o valor pode ser maior ou menor, conforme os juros do mercado.
Tesouro IPCA+
Paga a inflação (IPCA) mais uma taxa fixa. Ajuda a proteger o poder de compra no longo prazo. Existem versões com pagamento de juros semestrais.
Tesouro Renda+ e Tesouro Educa+
São títulos atrelados ao IPCA pensados para objetivos específicos: complementar a aposentadoria (Renda+) ou pagar estudos (Educa+). Eles pagam em parcelas mensais a partir de uma data definida.
Como investir no Tesouro Direto
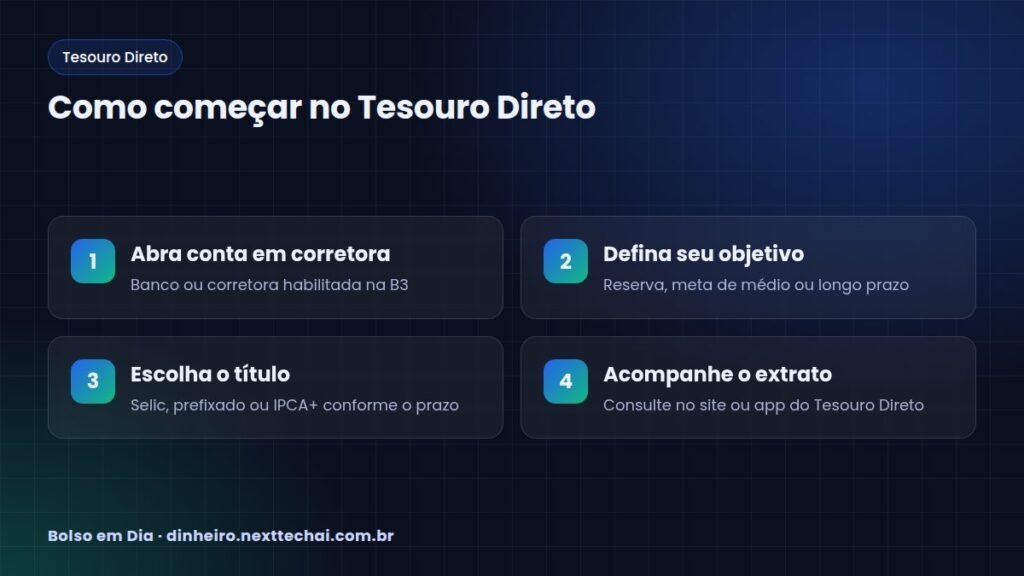
- Abra conta em um banco ou corretora habilitada.
- Acesse a área de Tesouro Direto no app da instituição ou use o site/app oficial do Tesouro Direto vinculado à sua conta.
- Escolha o título de acordo com o prazo do seu objetivo.
- Informe o valor. O investimento mínimo é baixo, equivalente a uma fração do título, e aparece na tela de compra.
- Confirme e acompanhe o extrato.
Você pode fazer compras avulsas ou programar investimentos recorrentes, que ajudam a criar o hábito de poupar.
Como escolher o título pelo objetivo
Uma forma simples de pensar é começar pelo prazo, e não pela rentabilidade:
- Dinheiro que pode ser usado a qualquer momento: títulos com menor oscilação, como o Tesouro Selic, costumam ser os mais citados.
- Meta com data definida, como trocar de carro em alguns anos: um título com vencimento próximo dessa data evita vender antes da hora.
- Objetivos longos, como aposentadoria: títulos atrelados à inflação protegem o poder de compra ao longo do tempo.
Anote o objetivo ao lado de cada investimento. Isso ajuda a não resgatar por impulso quando o preço oscilar.
Custos do Tesouro Direto
Taxa de custódia da B3
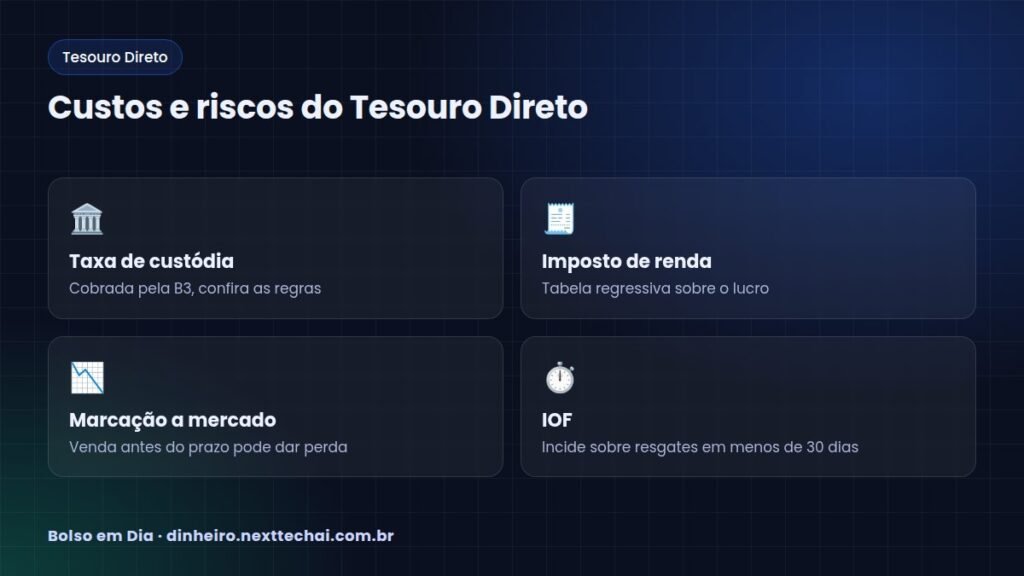
A B3 cobra uma taxa de custódia sobre o valor investido. Há regras de isenção para parte dos investimentos, especialmente no Tesouro Selic. Os percentuais e a forma de cobrança podem mudar, então confira a página de taxas no site do Tesouro Direto ou da B3.
Taxa da instituição
Muitos bancos e corretoras não cobram taxa para Tesouro Direto, mas vale conferir antes de abrir conta.
Imposto de renda e IOF
- O Imposto de Renda incide só sobre o lucro, seguindo a tabela regressiva da renda fixa: a alíquota diminui conforme o tempo de aplicação. O imposto é descontado automaticamente no resgate.
- O IOF incide sobre o rendimento quando o resgate acontece em menos de 30 dias.
Na declaração anual, os títulos devem ser informados. Veja como no guia para declarar o imposto de renda.
Riscos que o iniciante precisa entender
Marcação a mercado
Os títulos mudam de preço todos os dias. Se você vender um prefixado ou IPCA+ antes do vencimento, pode receber menos do que investiu, dependendo do cenário de juros. Esse efeito é chamado de marcação a mercado.
Liquidez e prazo
O Tesouro recompra os títulos diariamente, mas pelo preço do dia. Por isso, o ideal é casar o vencimento com o objetivo.
Organização antes de investir
Antes de investir, vale quitar dívidas caras. Nenhum rendimento compensa os juros do cartão ou do cheque especial. Veja como sair das dívidas.
Perguntas frequentes
Posso perder dinheiro no Tesouro Direto?
Sim, se vender antes do vencimento em um momento desfavorável, principalmente nos títulos prefixados e IPCA+. Levando até o vencimento, você recebe a rentabilidade contratada, descontados impostos e taxas.
Qual o valor mínimo para investir?
É baixo e varia conforme o título, porque corresponde a uma fração do preço. O valor atualizado aparece no site do Tesouro Direto.
Tesouro Direto tem garantia do FGC?
Não. A garantia é do próprio Tesouro Nacional, e não do Fundo Garantidor de Créditos.
Preciso declarar no imposto de renda?
Sim. Os títulos entram na declaração como bens e direitos, e os rendimentos na ficha correspondente.
Conclusão
O Tesouro Direto é uma porta de entrada comum para quem está começando a investir: acessível, com baixo risco de crédito e várias opções de prazo. Mas cada título tem um comportamento, e a marcação a mercado pode surpreender quem vende antes da hora.
Defina objetivos, entenda os custos e consulte as fontes oficiais. Se tiver dúvidas, procure um profissional certificado antes de decidir.
E-books para organizar seu dinheiro
Guias práticos e diretos, a partir de R$ 14,90, com acesso imediato.
 Organize Suas Finanças em 30 DiasVer e-book →
 Plano para Sair das DívidasVer e-book →
 Renda Extra com IA: 12 Caminhos do ZeroVer e-book →
 MEI Sem Complicação: Guia Prático para ComeçarVer e-book →
 Investimentos para Iniciantes: Renda Fixa Sem MistérioVer e-book →
 Imposto de Renda Pessoa Física: Guia DescomplicadoVer e-book →
E-books recomendados
 Anúncios Online para Iniciantes: Meta e GoogleR$ 24,90Ver e-book
 Instagram para Pequenos Negócios: 60 Dias de ConteúdoR$ 24,90Ver e-book
 Social Media Freelancer: Cuide de Perfis de ClientesR$ 22,90Ver e-book
Deixe um comentário