A reserva de emergência é o dinheiro guardado para imprevistos: perda de emprego, problema de saúde, conserto do carro ou da geladeira. Ela evita que você recorra ao cheque especial ou ao cartão rotativo, que têm juros altíssimos.
Neste guia você vai descobrir quanto guardar, onde deixar esse dinheiro e como começar mesmo com pouco. Sem promessas de rendimento: o foco aqui é segurança.
Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.
Para que serve a reserva de emergência
A reserva não é investimento para ficar rico. É um colchão de segurança. Ela serve para:
- Pagar as contas se você perder a renda
- Cobrir despesas médicas ou odontológicas inesperadas
- Resolver consertos urgentes da casa ou do carro
- Evitar empréstimos caros em momentos de aperto
Sem ela, qualquer imprevisto vira dívida. Com ela, vira só um contratempo.
Quanto guardar
A recomendação mais comum entre educadores financeiros é juntar o equivalente a alguns meses do seu custo de vida, e não do seu salário. O número de meses depende da estabilidade da sua renda.
Referências usadas com frequência
- Servidor público ou emprego muito estável: cerca de 3 meses
- CLT no setor privado: cerca de 6 meses é uma meta comum
- Autônomo, MEI ou renda variável: 6 a 12 meses
São referências, não regras. Quem tem filhos, dependentes ou problemas de saúde na família pode preferir uma reserva maior.
Como calcular
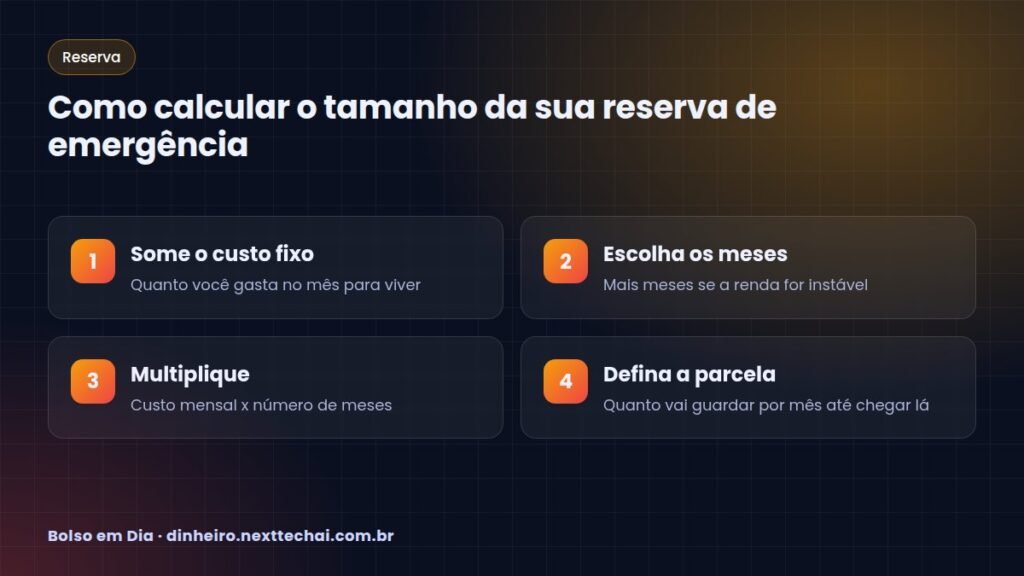
- Some quanto você gasta por mês com o essencial (moradia, comida, contas, transporte, saúde)
- Escolha o número de meses
- Multiplique um pelo outro
Exemplo ilustrativo: custo essencial de R$ 2.500 por mês x 6 meses = R$ 15.000 de meta.
Se você ainda não sabe seu custo mensal, comece pelo orçamento pessoal. Sem ele, a meta fica no chute.
Onde deixar a reserva de emergência
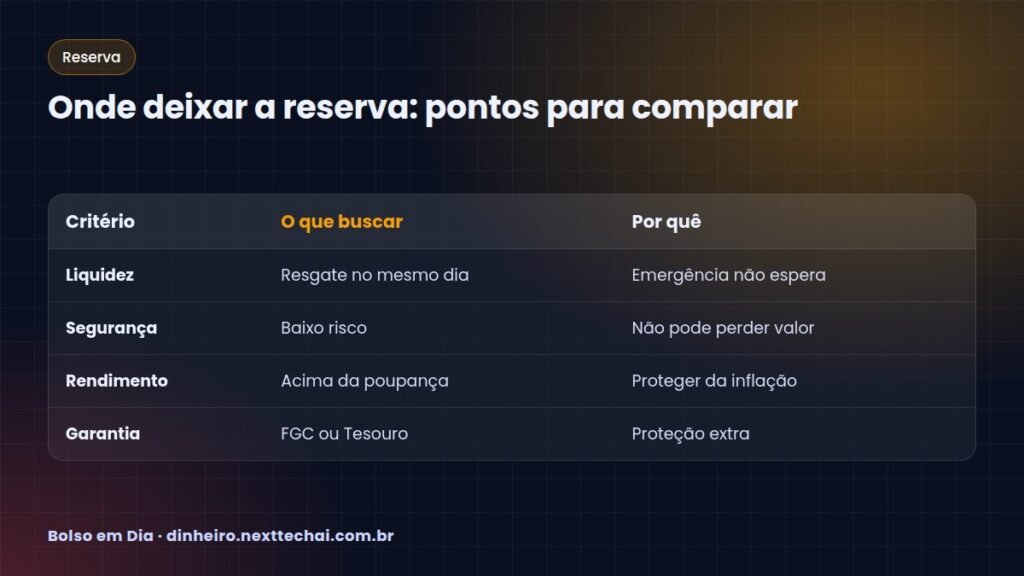
O lugar ideal tem três características:
- Liquidez: você consegue resgatar rápido, de preferência no mesmo dia
- Segurança: risco muito baixo de perder dinheiro
- Rendimento razoável: que ajude a proteger o dinheiro da inflação
Opções mais usadas
- Tesouro Selic: título público do Tesouro Direto, com baixo risco e resgate rápido. Informações oficiais em tesourodireto.com.br.
- CDB com liquidez diária: oferecido por bancos, com cobertura do Fundo Garantidor de Créditos (FGC) dentro dos limites definidos pelo próprio FGC. Confira as regras em fgc.org.br.
- Contas remuneradas e “caixinhas” de bancos digitais: práticas, mas verifique se o rendimento e a garantia são claros.
- Poupança: simples e conhecida, porém costuma render menos que as alternativas acima.
Onde NÃO deixar
- Ações, criptomoedas ou fundos de risco: o valor pode cair justo quando você precisar
- Investimentos com carência longa: o dinheiro fica preso
- Na conta corrente junto com o dinheiro do mês: fica fácil gastar sem perceber
Como montar a reserva ganhando pouco
Não precisa juntar tudo de uma vez. O segredo é constância.
- Comece com uma meta menor. Um mês de custo de vida já é uma grande vitória.
- Automatize. Programe uma transferência no dia do pagamento, nem que seja pequena.
- Use a regra 50-30-20 ou uma variação para garantir uma fatia para o futuro.
- Direcione dinheiro extra. Parte do 13º salário, restituição do imposto de renda ou uma venda de algo parado.
- Corte vazamentos. Assinaturas esquecidas e taxas bancárias desnecessárias viram reserva.
E se eu tiver dívidas?
Se as dívidas têm juros muito altos, como rotativo do cartão, pode fazer sentido montar uma mini reserva (algo como um mês de gastos) e usar o restante para quitar as dívidas. Depois, volte a completar a reserva.
Quando usar a reserva
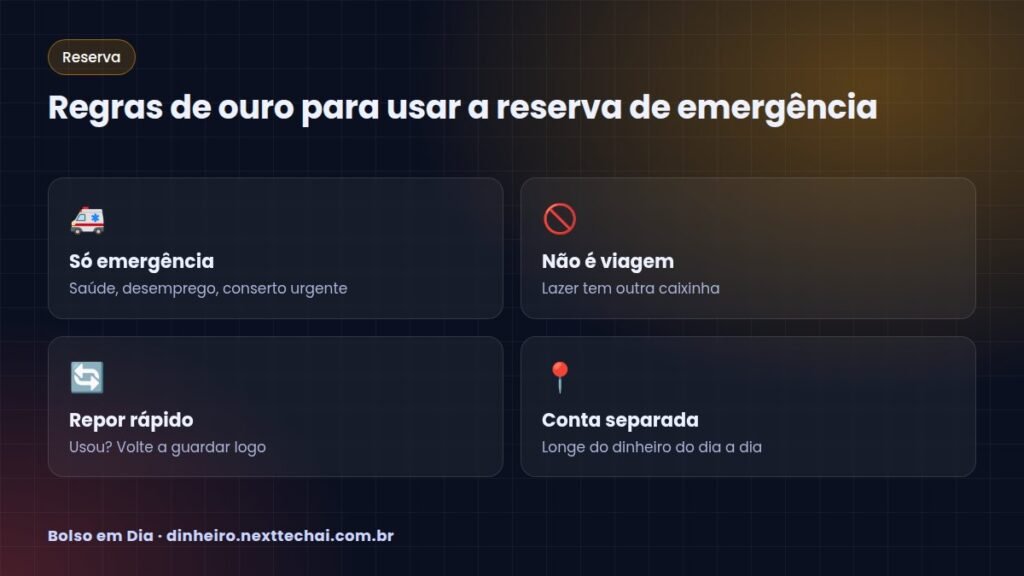
Antes de mexer na reserva, pergunte: é urgente, necessário e inesperado? Se as três respostas forem sim, use sem culpa. Foi para isso que você guardou.
Exemplos que se encaixam: desemprego, conserto essencial, despesa médica. Exemplos que não se encaixam: promoção de celular, viagem, presente de aniversário.
Usou? Faça um plano para repor o valor o quanto antes.
Exemplo de plano mensal
Imagine alguém com meta de reserva equivalente a seis meses de gastos essenciais. Um caminho possível:
- Primeiros meses: guardar uma quantia fixa todo mês até completar o primeiro mês de custo de vida
- Meio do caminho: manter a transferência automática e somar parte de qualquer renda extra
- Reta final: revisar a meta, porque o custo de vida pode ter mudado desde o início
Acompanhar o progresso ajuda a manter a motivação. Anote o saldo da reserva uma vez por mês e comemore cada etapa concluída. Quando a reserva estiver completa, o valor que você guardava todo mês pode ir para outras metas, como estudar, trocar de carro ou investir para o longo prazo.
Perguntas frequentes
Posso deixar a reserva na poupança?
Pode, especialmente se é o que você conhece e confia. Só saiba que existem opções igualmente seguras e com liquidez que costumam render mais, como o Tesouro Selic e CDBs de liquidez diária.
FGTS conta como reserva de emergência?
Não é o ideal, porque o saque só é liberado em situações específicas previstas em lei. Vale saber como consultar o FGTS, mas não conte com ele como reserva.
Quanto tempo leva para montar a reserva?
Depende da sua renda e dos gastos. Guardando uma parte fixa todo mês, muita gente leva de um a alguns anos. O importante é não parar.
Devo investir antes de ter a reserva completa?
A recomendação mais comum é completar a reserva primeiro. Ela dá a segurança para você investir no longo prazo sem precisar resgatar na hora errada.
Conclusão
A reserva de emergência é a base de qualquer vida financeira saudável. Calcule seu custo mensal, defina quantos meses quer cobrir, escolha um lugar seguro e com resgate rápido e guarde todo mês. Começar pequeno é melhor do que não começar.
Deixe um comentário