Fazer um orçamento pessoal é o primeiro passo para sair do aperto e começar a guardar dinheiro. Parece coisa de contador, mas na prática é só responder a duas perguntas: quanto entra e para onde vai cada real.
Neste guia você vai aprender um método em 5 passos, que funciona com caderno, planilha ou aplicativo. Sem fórmulas difíceis e sem promessas mágicas: só organização.
Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.
Por que fazer um orçamento pessoal
Sem orçamento, o dinheiro some em pequenos gastos que ninguém lembra. Um café aqui, um delivery ali, uma assinatura esquecida. No fim do mês, a sensação é de que o salário “evaporou”.
Com um orçamento, você:
- Enxerga os gastos que dá para cortar sem sofrimento
- Evita entrar no cheque especial e no rotativo do cartão
- Consegue montar uma reserva de emergência
- Planeja compras grandes sem parcelar tudo
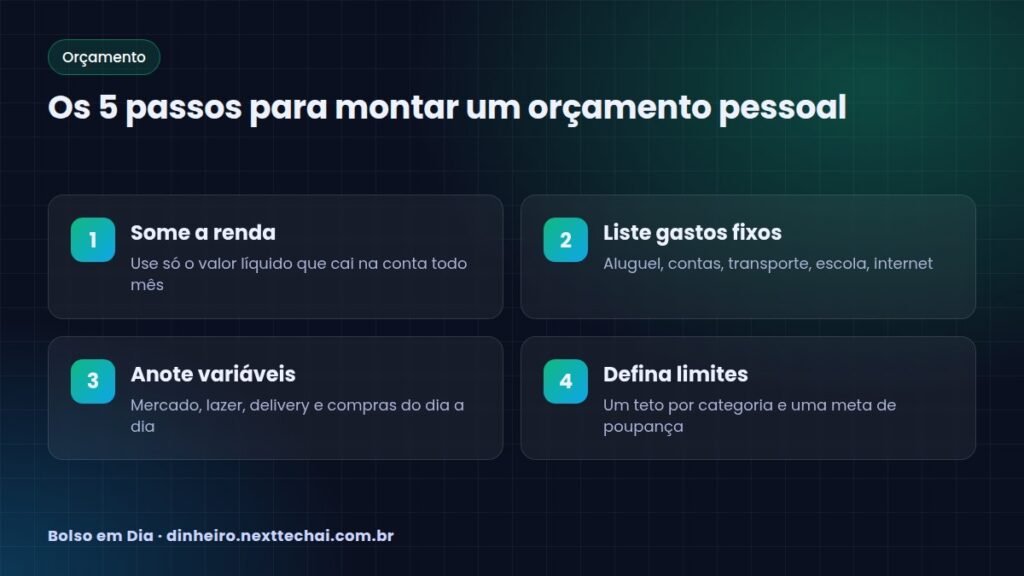
Passo 1: descubra sua renda líquida
Comece pelo valor que realmente cai na sua conta. Se você é CLT, use o salário líquido, já com descontos de INSS, imposto e benefícios. Se é autônomo, faça a média dos últimos 3 a 6 meses, porque a renda varia.
Não conte com dinheiro incerto, como bônus, horas extras ou o 13º salário. Quando ele vier, trate como extra e decida o destino com calma.
Passo 2: liste os gastos fixos
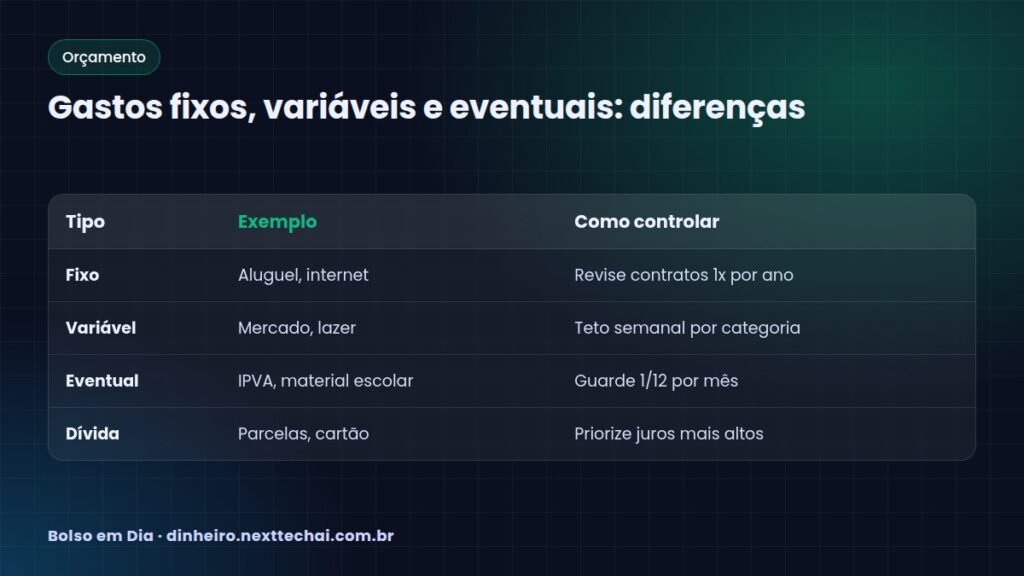
Gastos fixos são aqueles que se repetem todo mês com valor parecido:
- Aluguel ou prestação da casa
- Condomínio, luz, água e gás
- Internet e plano de celular
- Transporte (passagem, combustível)
- Escola, curso ou faculdade
- Assinaturas (streaming, academia, apps)
Pegue os extratos do banco e do cartão dos últimos meses. É ali que aparecem as assinaturas que você nem lembrava que pagava.
Passo 3: anote os gastos variáveis
Aqui mora o perigo. Mercado, farmácia, lazer, roupas, presentes e delivery mudam todo mês. Durante 30 dias, anote tudo, até o pão da padaria.
Como anotar sem desistir
- Use o bloco de notas do celular logo após cada compra
- Ou use o próprio app do banco, que já separa por categoria
- Uma vez por semana, some tudo e veja se está dentro do previsto
Não esqueça dos gastos eventuais
IPVA, IPTU, material escolar, seguro do carro e presentes de fim de ano não vêm todo mês, mas vêm todo ano. Some o valor anual e divida por 12. Guarde essa parte mensalmente para não levar susto.
Passo 4: defina limites por categoria
Agora que você sabe quanto entra e quanto sai, é hora de colocar tetos. Um jeito simples de começar é a regra 50-30-20, que divide a renda entre necessidades, desejos e futuro.
Exemplo de como pensar (valores ilustrativos):
- Renda líquida de R$ 3.000
- Necessidades: até R$ 1.500
- Desejos e lazer: até R$ 900
- Poupança ou dívidas: R$ 600
Se os gastos essenciais já passam de metade da renda, não se culpe. Ajuste as porcentagens à sua realidade e vá melhorando aos poucos.
Passo 5: acompanhe e ajuste todo mês
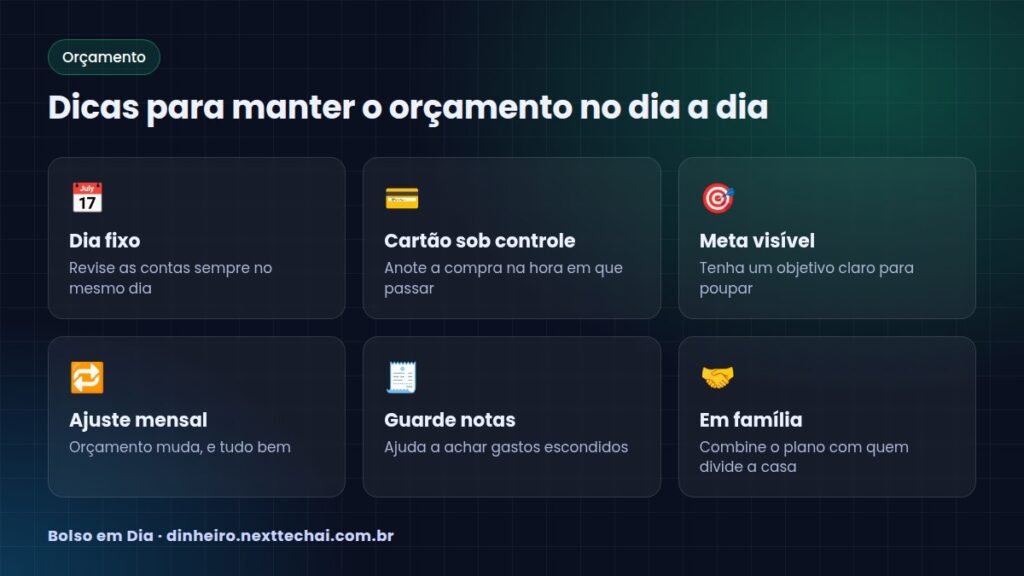
Orçamento não é algo que se faz uma vez e esquece. Escolha um dia do mês, de preferência logo depois do pagamento, para:
- Comparar o planejado com o que realmente gastou
- Descobrir onde estourou e por quê
- Ajustar os limites do mês seguinte
- Separar a poupança antes de gastar, como se fosse uma conta
Tabela mental para decidir um gasto
Antes de comprar algo fora do plano, pergunte:
- Eu preciso disso agora ou só quero?
- Cabe no limite da categoria deste mês?
- Vou precisar parcelar? Se sim, as parcelas cabem nos próximos meses?
E se estiver endividado?
Se você já tem contas atrasadas, o orçamento fica ainda mais importante. Primeiro, liste todas as dívidas com valor, juros e parcelas. Depois, veja como consultar o CPF e negociar dívidas com desconto. Dívidas de cartão e cheque especial costumam ter os juros mais altos e merecem prioridade.
Ferramentas que ajudam
- Caderno: simples, barato e funciona para muita gente
- Planilha: permite somas automáticas e gráficos
- App do banco: muitos já categorizam os gastos sozinhos
- Apps de finanças: bons para quem tem várias contas e cartões
A melhor ferramenta é aquela que você vai usar de verdade. Não adianta baixar o app mais completo e abandonar na segunda semana.
Perguntas frequentes
Quanto tempo leva para o orçamento funcionar?
Normalmente, os dois primeiros meses servem para conhecer seus hábitos. A partir do terceiro, os limites ficam mais realistas e você começa a ver sobra.
Devo incluir o cartão de crédito no orçamento?
Sim. Anote a compra no mês em que ela foi feita, não só quando a fatura chega. Assim você não gasta o mesmo dinheiro duas vezes.
Renda variável dá para fazer orçamento?
Dá. Use a média dos meses mais fracos como base. Nos meses bons, guarde a diferença para cobrir os meses ruins.
Casal deve ter orçamento junto ou separado?
Depende do combinado. Muitos casais usam um orçamento comum para as contas da casa e deixam uma parte individual para gastos pessoais.
Conclusão
Fazer um orçamento pessoal é, antes de tudo, um hábito. Some a renda líquida, liste fixos e variáveis, defina limites e revise todo mês. Com o tempo, você passa a decidir para onde vai o dinheiro, em vez de só descobrir para onde ele foi. Comece hoje com o que tiver à mão: um caderno já basta.
Deixe um comentário