Estar com o nome sujo dificulta financiar, conseguir cartão ou até fazer um crediário. A boa notícia é que dá para descobrir de graça o que está registrado no seu CPF e negociar as dívidas, muitas vezes com desconto.
Neste guia você vai ver onde consultar, como organizar as dívidas, como negociar sem cair em armadilhas e quais programas oficiais existem.
Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.
O que significa ter o nome sujo
“Nome sujo” é o jeito popular de dizer que o seu CPF está negativado: uma empresa registrou uma dívida em atraso em um birô de crédito, como Serasa, Boa Vista ou SPC Brasil. Esse registro aparece quando outras empresas consultam seu CPF antes de conceder crédito.
O Código de Defesa do Consumidor limita o tempo que uma informação negativa pode ficar nesses cadastros a no máximo cinco anos. Mas atenção: sair do cadastro não significa que a dívida deixou de existir.
Como consultar o CPF de graça
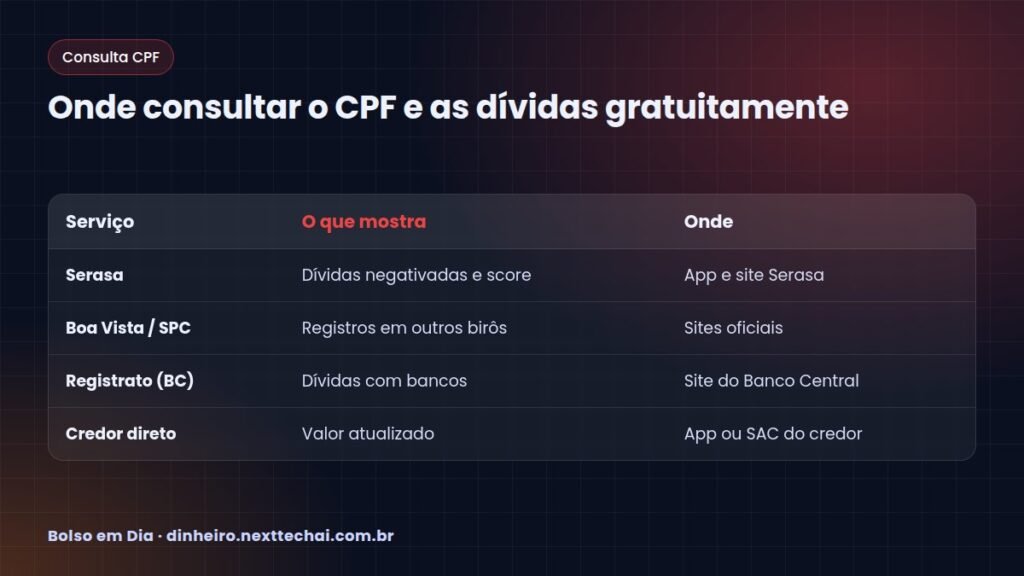
Nos birôs de crédito
- Serasa: app e site oficiais mostram dívidas negativadas, ofertas de acordo e seu score
- Boa Vista (Consumidor Positivo): consulta gratuita pelo site oficial
- SPC Brasil: também oferece consulta para o consumidor em seus canais oficiais
Vale olhar os três, porque uma empresa pode registrar a dívida em apenas um deles.
No Registrato, do Banco Central
O Registrato é um serviço gratuito do Banco Central que mostra dívidas e empréstimos em bancos e instituições financeiras, contas abertas no seu nome e chaves Pix. O acesso é feito com a conta gov.br pelo site do Banco Central. É ótimo para descobrir dívidas bancárias que você nem lembrava.
Organize as dívidas antes de negociar
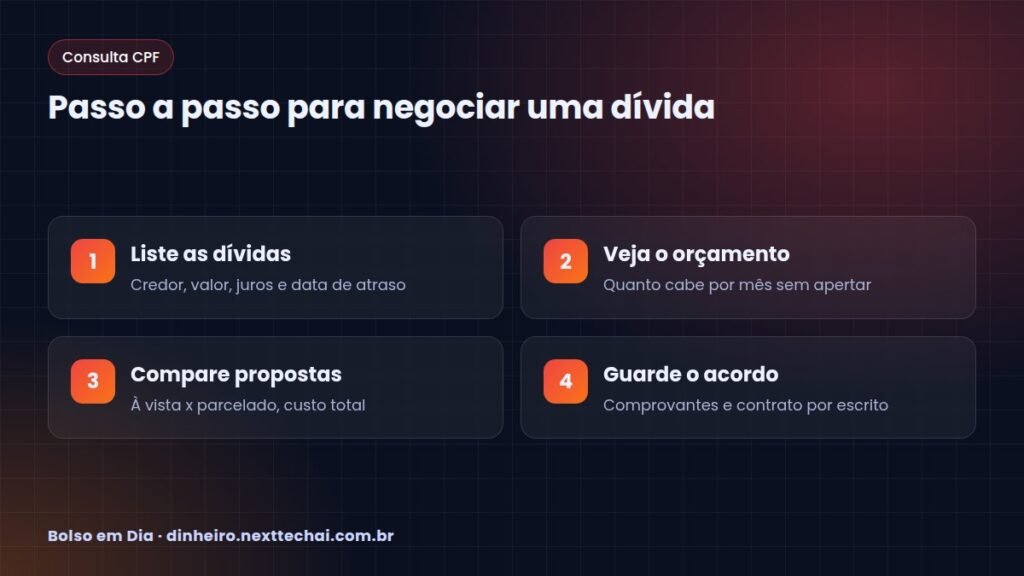
- Liste tudo: credor, valor original, valor atualizado, juros e desde quando está atrasado
- Separe por juros: cartão rotativo e cheque especial costumam ser os mais caros
- Veja o orçamento: quanto dá para pagar por mês sem deixar faltar o básico. Se ainda não tem, comece pelo orçamento pessoal
- Defina prioridades: contas essenciais (água, luz, aluguel) e dívidas com juros altos vêm primeiro
Como negociar dívidas
Canais mais usados
- Direto com o credor: app, site ou SAC do banco ou loja
- Plataformas dos birôs, como o Serasa Limpa Nome, que reúnem ofertas de várias empresas
- Mutirões de renegociação promovidos por Procons e pelo Banco Central
- Programas do governo, quando estão abertos
Novo Desenrola Brasil
Em maio de 2026, o governo federal lançou o Novo Desenrola Brasil, com adesão por tempo limitado. Segundo o Idec, a faixa para famílias atendia pessoas com renda de até R$ 8.105, com dívidas de cartão, cheque especial e crédito pessoal atrasadas entre 91 dias e 2 anos, com descontos e juros limitados no parcelamento. Como o programa tem prazo e as regras podem ser renovadas ou alteradas, confira se ele está aberto no portal gov.br do Ministério da Fazenda e nos canais oficiais dos bancos.
Dicas para fechar um bom acordo
- Pergunte o valor à vista e o valor parcelado, e compare o total pago
- Só aceite parcelas que caibam no orçamento com folga
- Peça o acordo por escrito, com valor, parcelas e datas
- Guarde todos os comprovantes de pagamento
- Evite trocar uma dívida cara por outra, como pegar empréstimo para pagar acordo
Depois de pagar: quando o nome fica limpo
Pelo entendimento do Superior Tribunal de Justiça, depois que você paga a dívida ou a primeira parcela do acordo, o credor deve pedir a retirada do registro em até cinco dias úteis. Se isso não acontecer, reclame no SAC, no Procon ou na plataforma consumidor.gov.br.
Cuidado com golpes
Golpistas se aproveitam de quem quer limpar o nome. Fique atento:
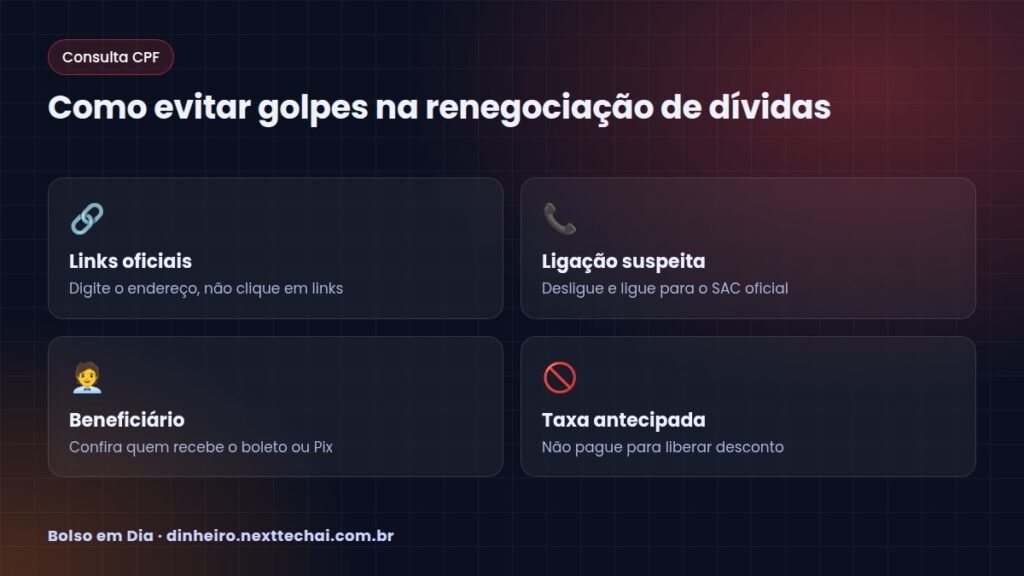
- Não pague “taxa” para liberar desconto ou limpar o nome
- Confira o nome do beneficiário no boleto ou no Pix antes de pagar
- Desconfie de mensagens com desconto “imperdível” e prazo de minutos
- Acesse sites digitando o endereço oficial, sem clicar em links recebidos
Saiba mais em golpes do Pix: como se proteger.
Como não voltar a se endividar
Limpar o nome é uma grande conquista, mas o mais importante é não voltar para a lista. Algumas atitudes ajudam:
- Tenha um orçamento e acompanhe todo mês
- Monte uma reserva de emergência, mesmo que pequena, para não depender do cartão em imprevistos
- Evite o rotativo do cartão: se não conseguir pagar a fatura inteira, procure o banco para negociar antes de atrasar
- Cuidado com parcelas pequenas: várias compras parceladas somadas podem comprometer boa parte da renda
- Reduza o limite do cartão se ele estiver alto demais para o seu orçamento
Com o tempo e as contas em dia, o score tende a melhorar, e o crédito volta a ficar disponível em condições melhores.
Perguntas frequentes
Consultar o CPF baixa o score?
Não. Consultar o próprio CPF nos canais oficiais não prejudica sua pontuação.
A dívida some depois de cinco anos?
O registro negativo sai dos cadastros, mas a dívida pode continuar existindo e ser cobrada pelos meios legais. Negociar ainda pode ser vantajoso.
Vale a pena usar o 13º para quitar dívidas?
Muitas vezes sim, especialmente dívidas com juros altos. Veja como calcular o 13º salário para planejar.
Posso negociar mesmo sem estar negativado?
Pode e deve. Renegociar antes de atrasar costuma trazer condições melhores e evita a negativação.
Conclusão
Para limpar o nome, comece consultando o CPF nos birôs e no Registrato, organize as dívidas por juros e negocie só o que cabe no seu bolso. Use canais oficiais, guarde tudo por escrito e fique de olho nos programas do governo quando estiverem abertos.
Deixe um comentário