Categoria: Bancos e PIX

  • Golpes do Pix: como funciona o Pix e como se proteger

    Golpes do Pix: como funciona o Pix e como se proteger

    O Pix mudou a forma como os brasileiros pagam e recebem dinheiro: é instantâneo, gratuito para pessoas físicas na maioria dos casos e funciona a qualquer hora. Mas essa rapidez também atraiu golpistas. Conhecer os golpes do Pix é a melhor forma de se proteger.

    Neste guia você vai entender como o Pix funciona, os golpes mais comuns, as ferramentas de segurança do Banco Central e o que fazer se cair em uma fraude.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.
    Golpes do Pix mais comuns e como reconhecer
    Golpes do Pix mais comuns e como reconhecer

    Como o Pix funciona

    O Pix é o sistema de pagamentos instantâneos criado pelo Banco Central. Você pode enviar dinheiro usando:

    • Chave Pix: CPF, celular, e-mail ou chave aleatória
    • QR Code: estático ou dinâmico, comum em lojas e cobranças
    • Pix Copia e Cola: um código de texto que você cola no app
    • Dados bancários: agência e conta, como numa transferência comum

    O dinheiro cai em segundos, 24 horas por dia. Por isso, depois de enviado, desfazer um Pix não é simples.

    Limites de valor

    Cada banco define limites de valor para o Pix, com regras do Banco Central que incluem limites menores no período noturno. Você pode reduzir seus limites pelo app a qualquer momento. Um aumento, quando pedido, costuma ter um prazo de espera por segurança.

    Golpes do Pix mais comuns

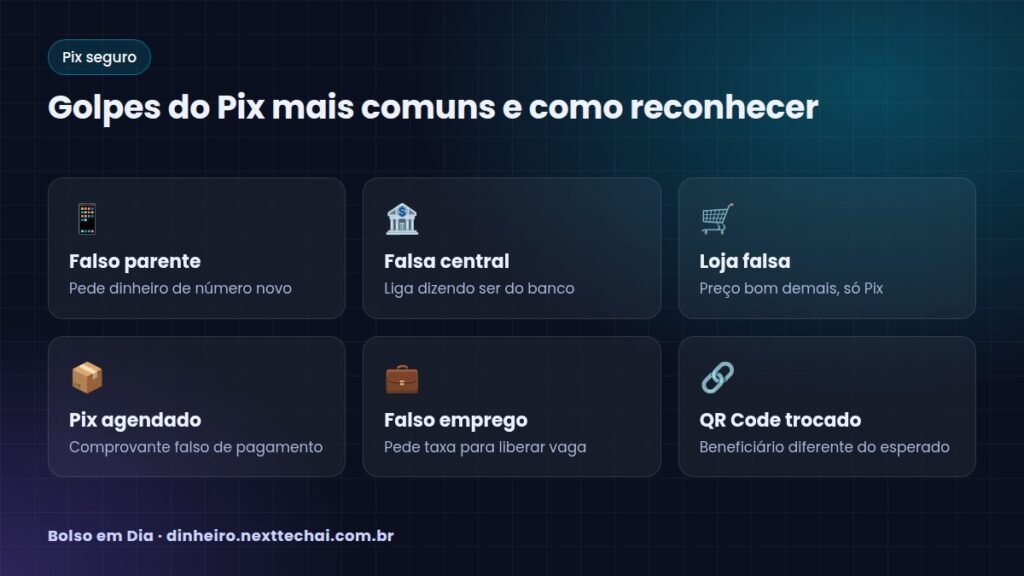
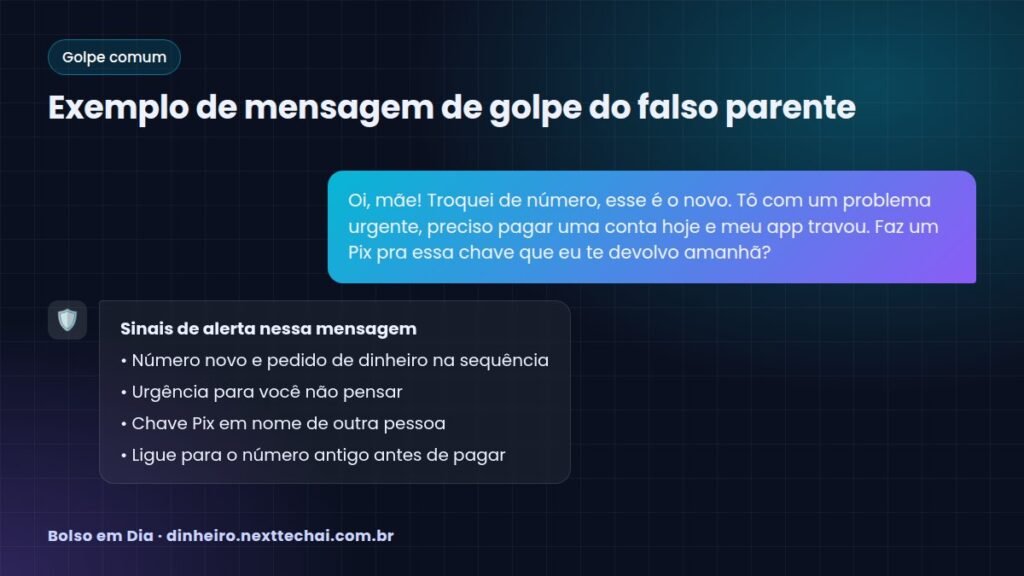
    Falso parente ou amigo

    Alguém manda mensagem dizendo que trocou de número e pede um Pix urgente. Sempre ligue para o número antigo ou confirme com uma pergunta que só a pessoa saberia.

    Falsa central do banco

    O golpista liga dizendo ser do banco, fala de uma compra suspeita e pede que você faça um Pix “para proteger” o dinheiro ou instale um aplicativo. Banco não pede Pix nem senha por telefone. Desligue e ligue você mesmo para o número oficial.

    Loja ou anúncio falso

    Produtos muito baratos, perfis recentes e pagamento só por Pix. Pesquise a loja e desconfie de pressa.

    Falso emprego ou falso empréstimo

    Pedem uma “taxa” para liberar vaga, crédito ou desconto em dívida. Quem quer negociar dívidas deve usar só canais oficiais.

    QR Code ou boleto adulterado

    O código leva para uma conta diferente. Antes de confirmar, confira o nome do beneficiário que aparece na tela.
    O que fazer se cair em um golpe do Pix
    O que fazer se cair em um golpe do Pix

    Ferramentas de segurança do Pix

    Botão de contestação

    Segundo a Agência Brasil, desde outubro de 2025 os aplicativos dos bancos oferecem um botão de contestação, que permite à vítima pedir a devolução diretamente pelo app, sem precisar ligar.

    MED 2.0

    O Mecanismo Especial de Devolução (MED) permite bloquear e devolver valores em casos de fraude ou erro operacional. A versão MED 2.0, obrigatória desde 2 de fevereiro de 2026 conforme a Agência Brasil, permite rastrear o dinheiro também quando ele é repassado para outras contas, e não só na primeira conta que o recebeu. A devolução depende de haver saldo nas contas envolvidas, então agir rápido faz diferença.

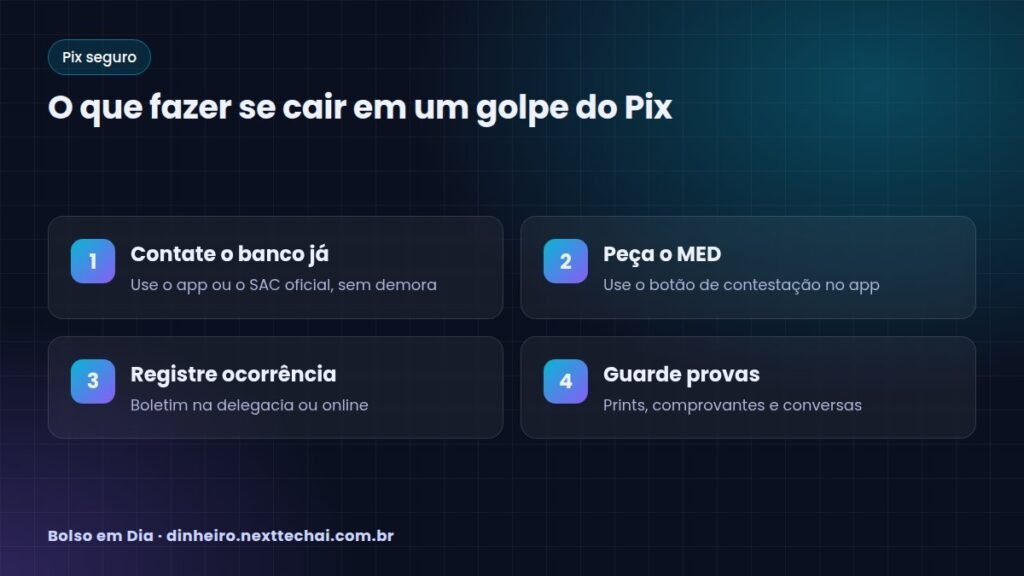
    O que fazer se cair em um golpe

    1. Avise seu banco imediatamente pelo app ou canais oficiais e peça a abertura do MED
    2. Use o botão de contestação no aplicativo, se disponível
    3. Registre um boletim de ocorrência, presencial ou pela delegacia online do seu estado
    4. Guarde provas: comprovante do Pix, prints de conversas, número do golpista
    5. Troque senhas se você informou dados ou instalou algum aplicativo
    6. Se o banco não resolver, registre reclamação no Banco Central e no consumidor.gov.br

    Hábitos que evitam golpes

    • Ative a verificação em duas etapas no WhatsApp
    • Nunca instale apps a pedido de quem ligou para você
    • Desconfie de urgência e de “oportunidade única”
    • Confira nome e banco do recebedor antes de confirmar
    • Reduza o limite do Pix no período noturno
    • Consulte no Registrato, do Banco Central, as chaves Pix e contas no seu nome

    Golpistas também usam o nome do FGTS, do INSS e da Receita. Veja cuidados em como consultar o FGTS e no guia do Meu INSS.
    Exemplo de mensagem de golpe do falso parente
    Exemplo de mensagem de golpe do falso parente

    Converse com a família

    Idosos e pessoas com menos familiaridade com tecnologia são alvos frequentes. Vale combinar em casa algumas regras simples:

    • Criar uma palavra-chave de família para confirmar pedidos de dinheiro
    • Nunca fazer Pix para número desconhecido sem ligar antes
    • Pedir ajuda a alguém de confiança antes de qualquer transferência fora do comum

    Compartilhar essas informações com parentes e amigos é uma das formas mais eficazes de reduzir golpes.

    Perguntas frequentes

    Fiz um Pix errado, não foi golpe. Consigo o dinheiro de volta?

    Peça ao banco para contatar o recebedor. Casos de erro operacional do banco podem entrar no MED. Se foi um erro seu de digitação, a devolução depende do recebedor.

    O banco é obrigado a devolver o dinheiro do golpe?

    O MED permite bloquear e devolver valores quando há saldo na conta do golpista. Não há garantia de devolução total em todos os casos, por isso a rapidez é essencial.

    Pix agendado é seguro?

    É. O golpe acontece quando alguém mostra um comprovante de Pix agendado como se já tivesse pago. Confira sempre se o dinheiro caiu na sua conta.

    Posso ser vítima só por passar minha chave Pix?

    Informar a chave para receber é seguro. O risco está em informar senhas, códigos de verificação ou instalar aplicativos.

    Conclusão

    O Pix é seguro quando usado com atenção. Desconfie de urgência, confira sempre o beneficiário e nunca faça Pix a pedido de quem ligou dizendo ser do banco. Se cair em um golpe, avise o banco na hora, peça o MED e registre ocorrência: cada minuto conta.
  • Nome sujo: como consultar o CPF e negociar dívidas

    Nome sujo: como consultar o CPF e negociar dívidas

    Estar com o nome sujo dificulta financiar, conseguir cartão ou até fazer um crediário. A boa notícia é que dá para descobrir de graça o que está registrado no seu CPF e negociar as dívidas, muitas vezes com desconto.

    Neste guia você vai ver onde consultar, como organizar as dívidas, como negociar sem cair em armadilhas e quais programas oficiais existem.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

    Onde consultar o CPF e as dívidas gratuitamente
    Onde consultar o CPF e as dívidas gratuitamente

    O que significa ter o nome sujo

    “Nome sujo” é o jeito popular de dizer que o seu CPF está negativado: uma empresa registrou uma dívida em atraso em um birô de crédito, como Serasa, Boa Vista ou SPC Brasil. Esse registro aparece quando outras empresas consultam seu CPF antes de conceder crédito.

    O Código de Defesa do Consumidor limita o tempo que uma informação negativa pode ficar nesses cadastros a no máximo cinco anos. Mas atenção: sair do cadastro não significa que a dívida deixou de existir.

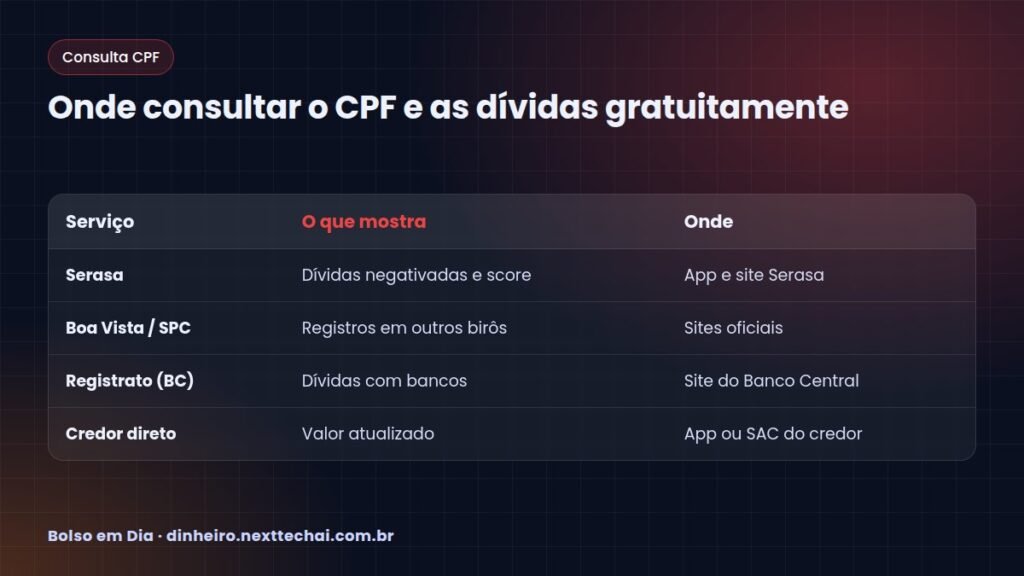
    Como consultar o CPF de graça

    Nos birôs de crédito

    • Serasa: app e site oficiais mostram dívidas negativadas, ofertas de acordo e seu score
    • Boa Vista (Consumidor Positivo): consulta gratuita pelo site oficial
    • SPC Brasil: também oferece consulta para o consumidor em seus canais oficiais

    Vale olhar os três, porque uma empresa pode registrar a dívida em apenas um deles.

    No Registrato, do Banco Central

    O Registrato é um serviço gratuito do Banco Central que mostra dívidas e empréstimos em bancos e instituições financeiras, contas abertas no seu nome e chaves Pix. O acesso é feito com a conta gov.br pelo site do Banco Central. É ótimo para descobrir dívidas bancárias que você nem lembrava.

    Organize as dívidas antes de negociar

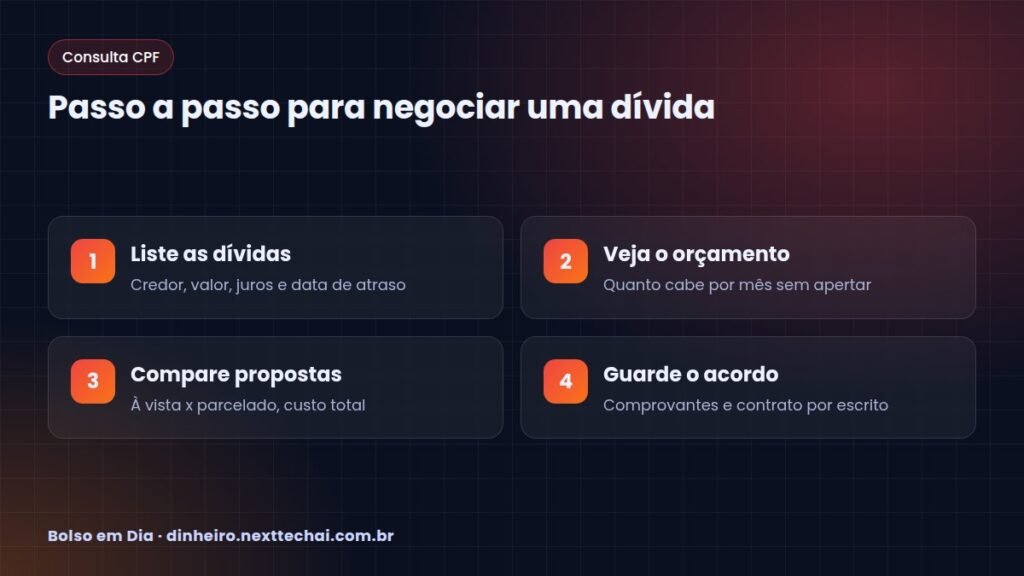
    1. Liste tudo: credor, valor original, valor atualizado, juros e desde quando está atrasado
    2. Separe por juros: cartão rotativo e cheque especial costumam ser os mais caros
    3. Veja o orçamento: quanto dá para pagar por mês sem deixar faltar o básico. Se ainda não tem, comece pelo orçamento pessoal
    4. Defina prioridades: contas essenciais (água, luz, aluguel) e dívidas com juros altos vêm primeiro
    Passo a passo para negociar uma dívida
    Passo a passo para negociar uma dívida

    Como negociar dívidas

    Canais mais usados

    • Direto com o credor: app, site ou SAC do banco ou loja
    • Plataformas dos birôs, como o Serasa Limpa Nome, que reúnem ofertas de várias empresas
    • Mutirões de renegociação promovidos por Procons e pelo Banco Central
    • Programas do governo, quando estão abertos

    Novo Desenrola Brasil

    Em maio de 2026, o governo federal lançou o Novo Desenrola Brasil, com adesão por tempo limitado. Segundo o Idec, a faixa para famílias atendia pessoas com renda de até R$ 8.105, com dívidas de cartão, cheque especial e crédito pessoal atrasadas entre 91 dias e 2 anos, com descontos e juros limitados no parcelamento. Como o programa tem prazo e as regras podem ser renovadas ou alteradas, confira se ele está aberto no portal gov.br do Ministério da Fazenda e nos canais oficiais dos bancos.

    Dicas para fechar um bom acordo

    • Pergunte o valor à vista e o valor parcelado, e compare o total pago
    • Só aceite parcelas que caibam no orçamento com folga
    • Peça o acordo por escrito, com valor, parcelas e datas
    • Guarde todos os comprovantes de pagamento
    • Evite trocar uma dívida cara por outra, como pegar empréstimo para pagar acordo

    Depois de pagar: quando o nome fica limpo

    Pelo entendimento do Superior Tribunal de Justiça, depois que você paga a dívida ou a primeira parcela do acordo, o credor deve pedir a retirada do registro em até cinco dias úteis. Se isso não acontecer, reclame no SAC, no Procon ou na plataforma consumidor.gov.br.

    Cuidado com golpes

    Golpistas se aproveitam de quem quer limpar o nome. Fique atento:

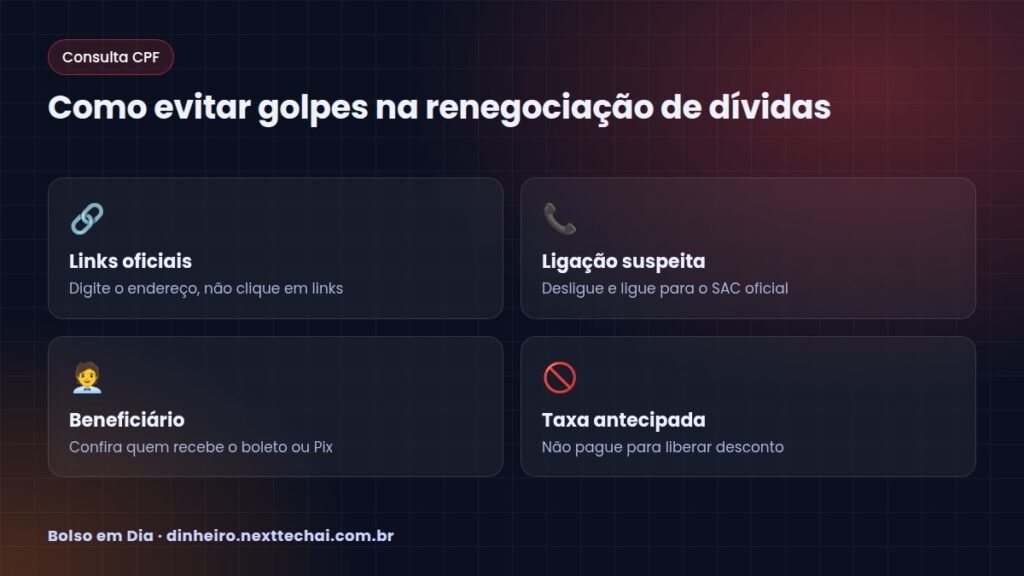
    • Não pague “taxa” para liberar desconto ou limpar o nome
    • Confira o nome do beneficiário no boleto ou no Pix antes de pagar
    • Desconfie de mensagens com desconto “imperdível” e prazo de minutos
    • Acesse sites digitando o endereço oficial, sem clicar em links recebidos

    Saiba mais em golpes do Pix: como se proteger.

    Como evitar golpes na renegociação de dívidas
    Como evitar golpes na renegociação de dívidas

    Como não voltar a se endividar

    Limpar o nome é uma grande conquista, mas o mais importante é não voltar para a lista. Algumas atitudes ajudam:

    • Tenha um orçamento e acompanhe todo mês
    • Monte uma reserva de emergência, mesmo que pequena, para não depender do cartão em imprevistos
    • Evite o rotativo do cartão: se não conseguir pagar a fatura inteira, procure o banco para negociar antes de atrasar
    • Cuidado com parcelas pequenas: várias compras parceladas somadas podem comprometer boa parte da renda
    • Reduza o limite do cartão se ele estiver alto demais para o seu orçamento

    Com o tempo e as contas em dia, o score tende a melhorar, e o crédito volta a ficar disponível em condições melhores.

    Perguntas frequentes

    Consultar o CPF baixa o score?

    Não. Consultar o próprio CPF nos canais oficiais não prejudica sua pontuação.

    A dívida some depois de cinco anos?

    O registro negativo sai dos cadastros, mas a dívida pode continuar existindo e ser cobrada pelos meios legais. Negociar ainda pode ser vantajoso.

    Vale a pena usar o 13º para quitar dívidas?

    Muitas vezes sim, especialmente dívidas com juros altos. Veja como calcular o 13º salário para planejar.

    Posso negociar mesmo sem estar negativado?

    Pode e deve. Renegociar antes de atrasar costuma trazer condições melhores e evita a negativação.

    Conclusão

    Para limpar o nome, comece consultando o CPF nos birôs e no Registrato, organize as dívidas por juros e negocie só o que cabe no seu bolso. Use canais oficiais, guarde tudo por escrito e fique de olho nos programas do governo quando estiverem abertos.