Categoria: Orçamento e Economia

  • Nome sujo: como consultar o CPF e negociar dívidas

    Nome sujo: como consultar o CPF e negociar dívidas

    Estar com o nome sujo dificulta financiar, conseguir cartão ou até fazer um crediário. A boa notícia é que dá para descobrir de graça o que está registrado no seu CPF e negociar as dívidas, muitas vezes com desconto.

    Neste guia você vai ver onde consultar, como organizar as dívidas, como negociar sem cair em armadilhas e quais programas oficiais existem.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.
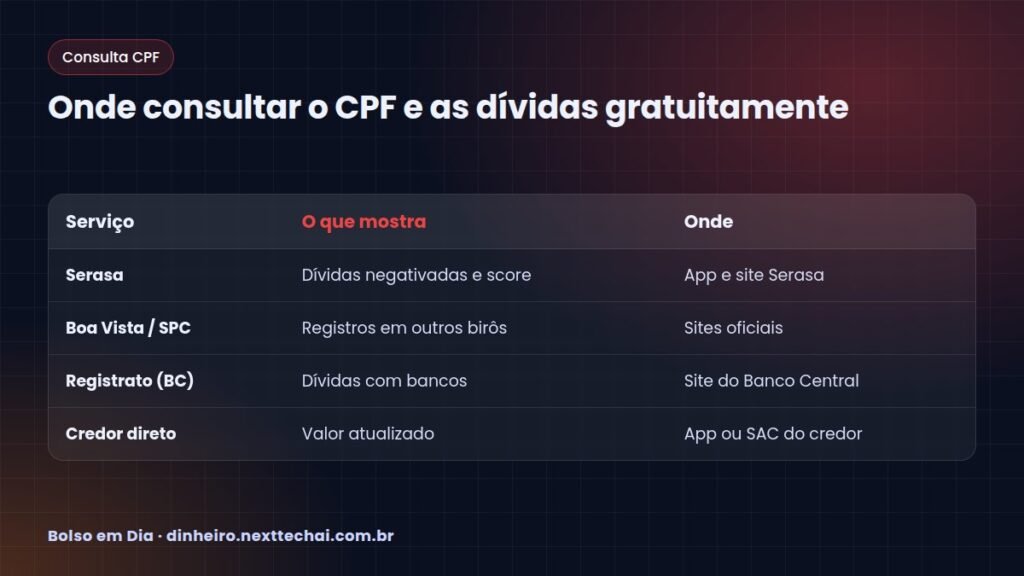
    Onde consultar o CPF e as dívidas gratuitamente
    Onde consultar o CPF e as dívidas gratuitamente

    O que significa ter o nome sujo

    “Nome sujo” é o jeito popular de dizer que o seu CPF está negativado: uma empresa registrou uma dívida em atraso em um birô de crédito, como Serasa, Boa Vista ou SPC Brasil. Esse registro aparece quando outras empresas consultam seu CPF antes de conceder crédito.

    O Código de Defesa do Consumidor limita o tempo que uma informação negativa pode ficar nesses cadastros a no máximo cinco anos. Mas atenção: sair do cadastro não significa que a dívida deixou de existir.

    Como consultar o CPF de graça

    Nos birôs de crédito

    • Serasa: app e site oficiais mostram dívidas negativadas, ofertas de acordo e seu score
    • Boa Vista (Consumidor Positivo): consulta gratuita pelo site oficial
    • SPC Brasil: também oferece consulta para o consumidor em seus canais oficiais

    Vale olhar os três, porque uma empresa pode registrar a dívida em apenas um deles.

    No Registrato, do Banco Central

    O Registrato é um serviço gratuito do Banco Central que mostra dívidas e empréstimos em bancos e instituições financeiras, contas abertas no seu nome e chaves Pix. O acesso é feito com a conta gov.br pelo site do Banco Central. É ótimo para descobrir dívidas bancárias que você nem lembrava.

    Organize as dívidas antes de negociar

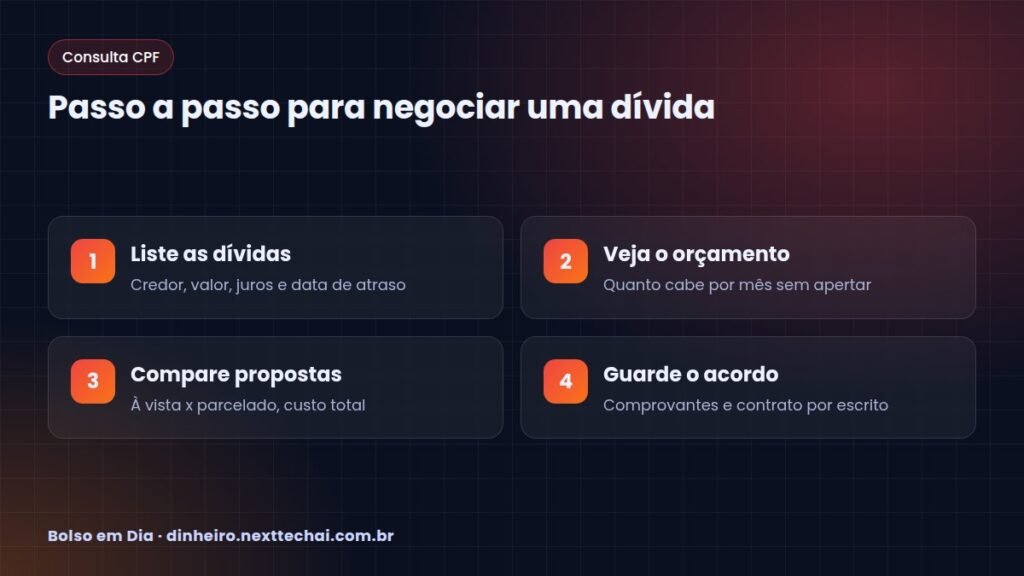
    1. Liste tudo: credor, valor original, valor atualizado, juros e desde quando está atrasado
    2. Separe por juros: cartão rotativo e cheque especial costumam ser os mais caros
    3. Veja o orçamento: quanto dá para pagar por mês sem deixar faltar o básico. Se ainda não tem, comece pelo orçamento pessoal
    4. Defina prioridades: contas essenciais (água, luz, aluguel) e dívidas com juros altos vêm primeiro
    Passo a passo para negociar uma dívida
    Passo a passo para negociar uma dívida

    Como negociar dívidas

    Canais mais usados

    • Direto com o credor: app, site ou SAC do banco ou loja
    • Plataformas dos birôs, como o Serasa Limpa Nome, que reúnem ofertas de várias empresas
    • Mutirões de renegociação promovidos por Procons e pelo Banco Central
    • Programas do governo, quando estão abertos

    Novo Desenrola Brasil

    Em maio de 2026, o governo federal lançou o Novo Desenrola Brasil, com adesão por tempo limitado. Segundo o Idec, a faixa para famílias atendia pessoas com renda de até R$ 8.105, com dívidas de cartão, cheque especial e crédito pessoal atrasadas entre 91 dias e 2 anos, com descontos e juros limitados no parcelamento. Como o programa tem prazo e as regras podem ser renovadas ou alteradas, confira se ele está aberto no portal gov.br do Ministério da Fazenda e nos canais oficiais dos bancos.

    Dicas para fechar um bom acordo

    • Pergunte o valor à vista e o valor parcelado, e compare o total pago
    • Só aceite parcelas que caibam no orçamento com folga
    • Peça o acordo por escrito, com valor, parcelas e datas
    • Guarde todos os comprovantes de pagamento
    • Evite trocar uma dívida cara por outra, como pegar empréstimo para pagar acordo

    Depois de pagar: quando o nome fica limpo

    Pelo entendimento do Superior Tribunal de Justiça, depois que você paga a dívida ou a primeira parcela do acordo, o credor deve pedir a retirada do registro em até cinco dias úteis. Se isso não acontecer, reclame no SAC, no Procon ou na plataforma consumidor.gov.br.

    Cuidado com golpes

    Golpistas se aproveitam de quem quer limpar o nome. Fique atento:

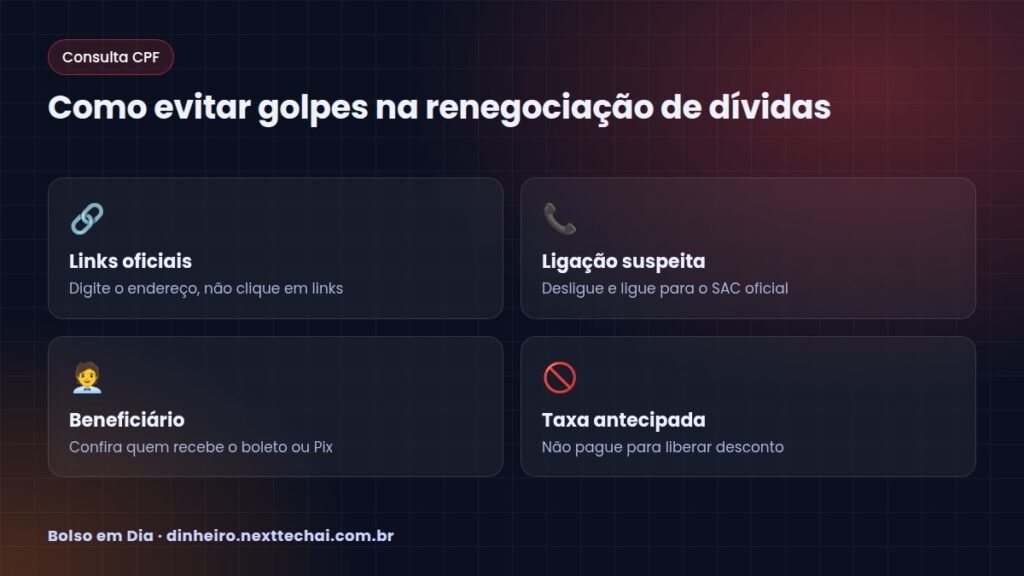
    • Não pague “taxa” para liberar desconto ou limpar o nome
    • Confira o nome do beneficiário no boleto ou no Pix antes de pagar
    • Desconfie de mensagens com desconto “imperdível” e prazo de minutos
    • Acesse sites digitando o endereço oficial, sem clicar em links recebidos

    Saiba mais em golpes do Pix: como se proteger.
    Como evitar golpes na renegociação de dívidas
    Como evitar golpes na renegociação de dívidas

    Como não voltar a se endividar

    Limpar o nome é uma grande conquista, mas o mais importante é não voltar para a lista. Algumas atitudes ajudam:

    • Tenha um orçamento e acompanhe todo mês
    • Monte uma reserva de emergência, mesmo que pequena, para não depender do cartão em imprevistos
    • Evite o rotativo do cartão: se não conseguir pagar a fatura inteira, procure o banco para negociar antes de atrasar
    • Cuidado com parcelas pequenas: várias compras parceladas somadas podem comprometer boa parte da renda
    • Reduza o limite do cartão se ele estiver alto demais para o seu orçamento

    Com o tempo e as contas em dia, o score tende a melhorar, e o crédito volta a ficar disponível em condições melhores.

    Perguntas frequentes

    Consultar o CPF baixa o score?

    Não. Consultar o próprio CPF nos canais oficiais não prejudica sua pontuação.

    A dívida some depois de cinco anos?

    O registro negativo sai dos cadastros, mas a dívida pode continuar existindo e ser cobrada pelos meios legais. Negociar ainda pode ser vantajoso.

    Vale a pena usar o 13º para quitar dívidas?

    Muitas vezes sim, especialmente dívidas com juros altos. Veja como calcular o 13º salário para planejar.

    Posso negociar mesmo sem estar negativado?

    Pode e deve. Renegociar antes de atrasar costuma trazer condições melhores e evita a negativação.

    Conclusão

    Para limpar o nome, comece consultando o CPF nos birôs e no Registrato, organize as dívidas por juros e negocie só o que cabe no seu bolso. Use canais oficiais, guarde tudo por escrito e fique de olho nos programas do governo quando estiverem abertos.
  • Orçamento pessoal: como fazer o seu em 5 passos simples

    Orçamento pessoal: como fazer o seu em 5 passos simples

    Fazer um orçamento pessoal é o primeiro passo para sair do aperto e começar a guardar dinheiro. Parece coisa de contador, mas na prática é só responder a duas perguntas: quanto entra e para onde vai cada real.

    Neste guia você vai aprender um método em 5 passos, que funciona com caderno, planilha ou aplicativo. Sem fórmulas difíceis e sem promessas mágicas: só organização.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

    Os 5 passos para montar um orçamento pessoal
    Os 5 passos para montar um orçamento pessoal

    Por que fazer um orçamento pessoal

    Sem orçamento, o dinheiro some em pequenos gastos que ninguém lembra. Um café aqui, um delivery ali, uma assinatura esquecida. No fim do mês, a sensação é de que o salário “evaporou”.

    Com um orçamento, você:

    • Enxerga os gastos que dá para cortar sem sofrimento
    • Evita entrar no cheque especial e no rotativo do cartão
    • Consegue montar uma reserva de emergência
    • Planeja compras grandes sem parcelar tudo

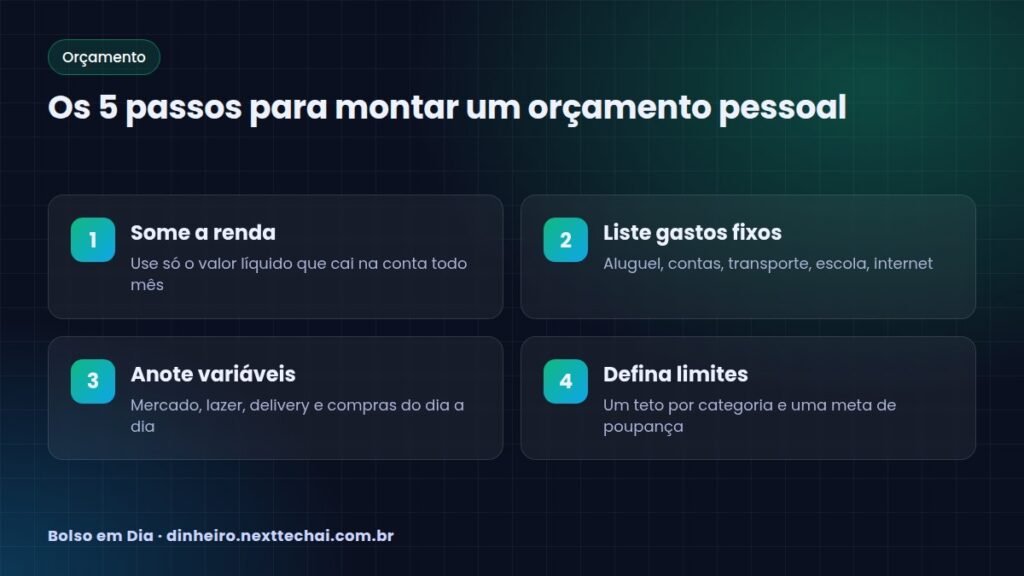
    Passo 1: descubra sua renda líquida

    Comece pelo valor que realmente cai na sua conta. Se você é CLT, use o salário líquido, já com descontos de INSS, imposto e benefícios. Se é autônomo, faça a média dos últimos 3 a 6 meses, porque a renda varia.

    Não conte com dinheiro incerto, como bônus, horas extras ou o 13º salário. Quando ele vier, trate como extra e decida o destino com calma.

    Passo 2: liste os gastos fixos

    Gastos fixos são aqueles que se repetem todo mês com valor parecido:

    • Aluguel ou prestação da casa
    • Condomínio, luz, água e gás
    • Internet e plano de celular
    • Transporte (passagem, combustível)
    • Escola, curso ou faculdade
    • Assinaturas (streaming, academia, apps)

    Pegue os extratos do banco e do cartão dos últimos meses. É ali que aparecem as assinaturas que você nem lembrava que pagava.

    Passo 3: anote os gastos variáveis

    Aqui mora o perigo. Mercado, farmácia, lazer, roupas, presentes e delivery mudam todo mês. Durante 30 dias, anote tudo, até o pão da padaria.

    Como anotar sem desistir

    • Use o bloco de notas do celular logo após cada compra
    • Ou use o próprio app do banco, que já separa por categoria
    • Uma vez por semana, some tudo e veja se está dentro do previsto

    Não esqueça dos gastos eventuais

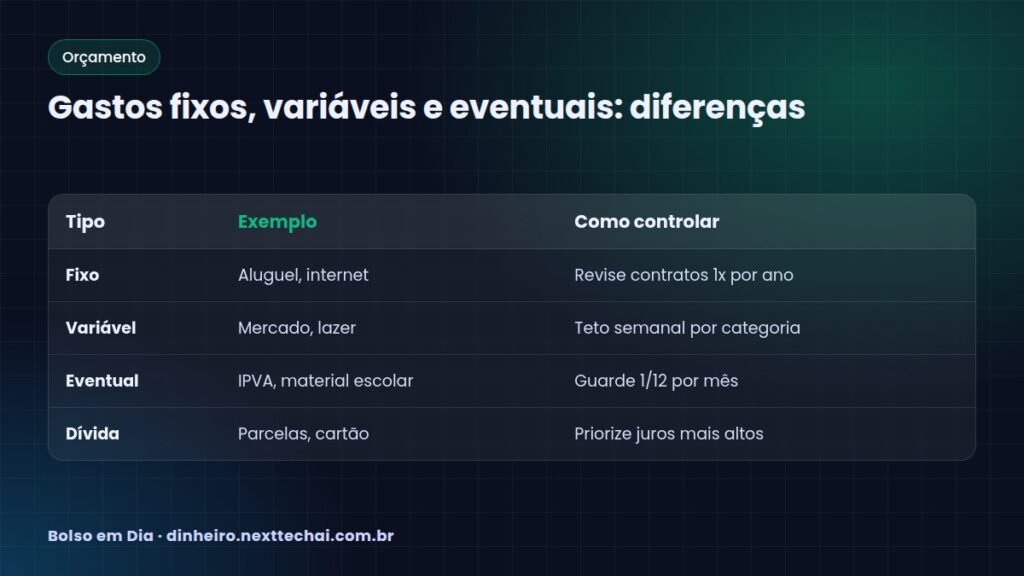
    IPVA, IPTU, material escolar, seguro do carro e presentes de fim de ano não vêm todo mês, mas vêm todo ano. Some o valor anual e divida por 12. Guarde essa parte mensalmente para não levar susto.

    Gastos fixos, variáveis e eventuais: diferenças
    Gastos fixos, variáveis e eventuais: diferenças

    Passo 4: defina limites por categoria

    Agora que você sabe quanto entra e quanto sai, é hora de colocar tetos. Um jeito simples de começar é a regra 50-30-20, que divide a renda entre necessidades, desejos e futuro.

    Exemplo de como pensar (valores ilustrativos):

    • Renda líquida de R$ 3.000
    • Necessidades: até R$ 1.500
    • Desejos e lazer: até R$ 900
    • Poupança ou dívidas: R$ 600

    Se os gastos essenciais já passam de metade da renda, não se culpe. Ajuste as porcentagens à sua realidade e vá melhorando aos poucos.

    Passo 5: acompanhe e ajuste todo mês

    Orçamento não é algo que se faz uma vez e esquece. Escolha um dia do mês, de preferência logo depois do pagamento, para:

    1. Comparar o planejado com o que realmente gastou
    2. Descobrir onde estourou e por quê
    3. Ajustar os limites do mês seguinte
    4. Separar a poupança antes de gastar, como se fosse uma conta

    Tabela mental para decidir um gasto

    Antes de comprar algo fora do plano, pergunte:

    • Eu preciso disso agora ou só quero?
    • Cabe no limite da categoria deste mês?
    • Vou precisar parcelar? Se sim, as parcelas cabem nos próximos meses?

    E se estiver endividado?

    Se você já tem contas atrasadas, o orçamento fica ainda mais importante. Primeiro, liste todas as dívidas com valor, juros e parcelas. Depois, veja como consultar o CPF e negociar dívidas com desconto. Dívidas de cartão e cheque especial costumam ter os juros mais altos e merecem prioridade.

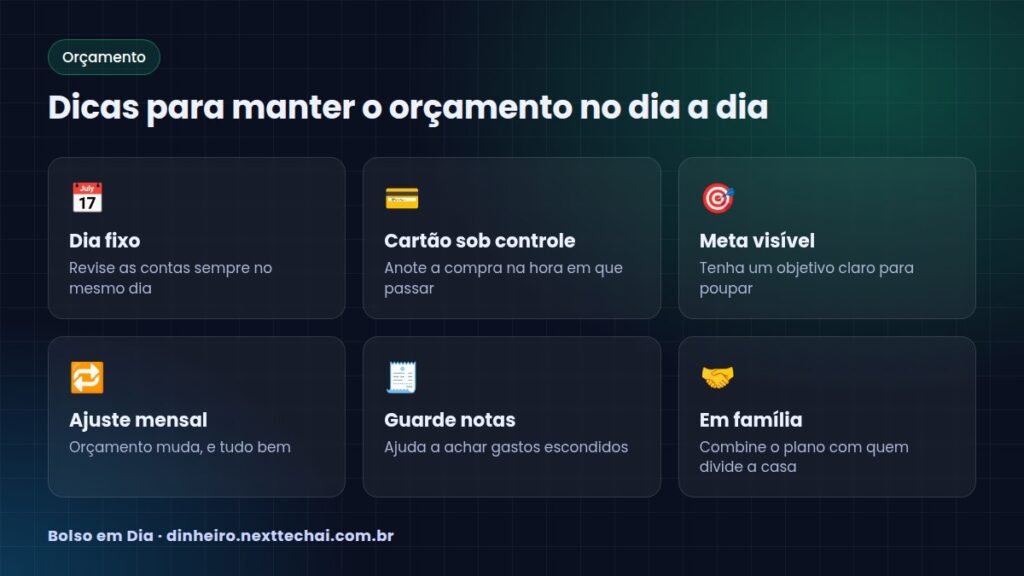
    Dicas para manter o orçamento no dia a dia
    Dicas para manter o orçamento no dia a dia

    Ferramentas que ajudam

    • Caderno: simples, barato e funciona para muita gente
    • Planilha: permite somas automáticas e gráficos
    • App do banco: muitos já categorizam os gastos sozinhos
    • Apps de finanças: bons para quem tem várias contas e cartões

    A melhor ferramenta é aquela que você vai usar de verdade. Não adianta baixar o app mais completo e abandonar na segunda semana.

    Perguntas frequentes

    Quanto tempo leva para o orçamento funcionar?

    Normalmente, os dois primeiros meses servem para conhecer seus hábitos. A partir do terceiro, os limites ficam mais realistas e você começa a ver sobra.

    Devo incluir o cartão de crédito no orçamento?

    Sim. Anote a compra no mês em que ela foi feita, não só quando a fatura chega. Assim você não gasta o mesmo dinheiro duas vezes.

    Renda variável dá para fazer orçamento?

    Dá. Use a média dos meses mais fracos como base. Nos meses bons, guarde a diferença para cobrir os meses ruins.

    Casal deve ter orçamento junto ou separado?

    Depende do combinado. Muitos casais usam um orçamento comum para as contas da casa e deixam uma parte individual para gastos pessoais.

    Conclusão

    Fazer um orçamento pessoal é, antes de tudo, um hábito. Some a renda líquida, liste fixos e variáveis, defina limites e revise todo mês. Com o tempo, você passa a decidir para onde vai o dinheiro, em vez de só descobrir para onde ele foi. Comece hoje com o que tiver à mão: um caderno já basta.

  • Regra 50-30-20: como dividir seu salário na prática

    Regra 50-30-20: como dividir seu salário na prática

    A regra 50-30-20 é um dos métodos mais populares para organizar o dinheiro. A ideia é dividir a renda em três partes: metade para o essencial, uma parte para o que você gosta e outra para o futuro.

    Ela ficou famosa por ser fácil de lembrar e de aplicar. Neste guia você vai ver como funciona, como calcular com o seu salário e como adaptar a regra quando a conta não fecha.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

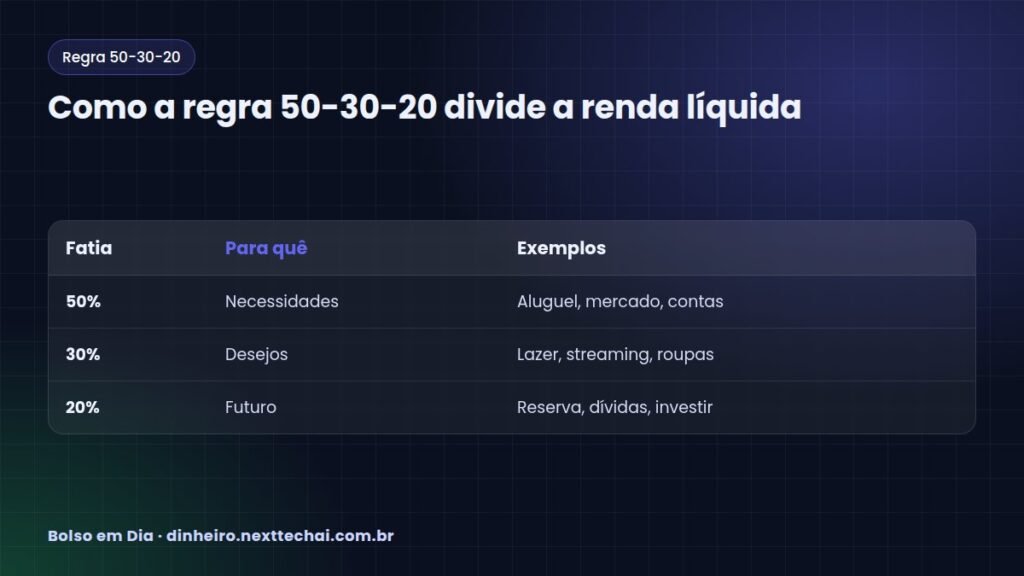
    Como a regra 50-30-20 divide a renda líquida
    Como a regra 50-30-20 divide a renda líquida

    O que é a regra 50-30-20

    É uma forma de dividir a renda líquida, ou seja, o dinheiro que sobra depois dos descontos obrigatórios:

    • 50% para necessidades: gastos essenciais para viver
    • 30% para desejos: o que traz conforto e prazer, mas não é obrigatório
    • 20% para o futuro: reserva, investimentos e pagamento extra de dívidas

    Ela não é uma lei nem uma fórmula perfeita. É um ponto de partida para quem nunca fez um orçamento pessoal e quer algo simples.

    O que entra em cada fatia

    Necessidades (50%)

    • Aluguel, prestação da casa e condomínio
    • Luz, água, gás e internet básica
    • Mercado e itens de higiene
    • Transporte para trabalho e estudo
    • Remédios e plano de saúde
    • Parcelas mínimas de dívidas

    Desejos (30%)

    • Restaurantes, bares e delivery
    • Streaming, jogos e assinaturas
    • Roupas além do necessário
    • Viagens e passeios
    • Upgrade de celular ou eletrônicos

    Futuro (20%)

    • Reserva de emergência
    • Investimentos para metas de médio e longo prazo
    • Pagamento extra para quitar dívidas mais rápido
    • Previdência complementar, se fizer sentido para você

    Exemplo prático com números

    Vamos usar valores ilustrativos. Imagine uma renda líquida de R$ 4.000 por mês:

    • Necessidades: 50% = R$ 2.000
    • Desejos: 30% = R$ 1.200
    • Futuro: 20% = R$ 800

    Agora compare com o que você gasta hoje. Se o aluguel, o mercado e as contas já somam R$ 2.600, as necessidades estão ocupando 65% da renda. É sinal de que algo precisa ser ajustado, seja cortando desejos, seja revendo custos fixos.

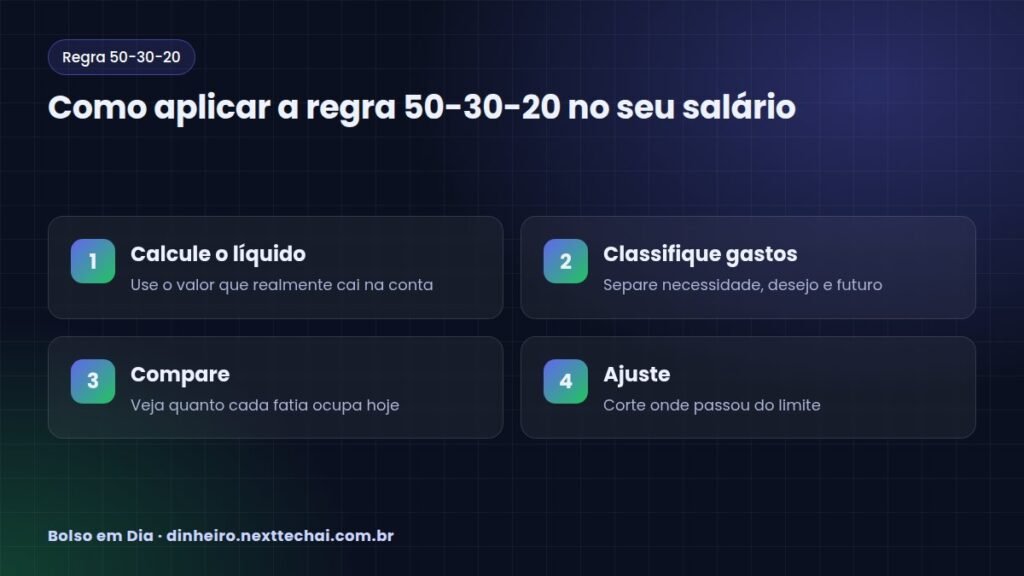
    Como aplicar a regra 50-30-20 no seu salário
    Como aplicar a regra 50-30-20 no seu salário

    Como aplicar no dia a dia

    1. Descubra sua renda líquida. Use o valor que entra na conta. Autônomos podem usar a média dos meses mais fracos.
    2. Separe os gastos em três grupos. Use os extratos do banco e a fatura do cartão.
    3. Some cada grupo. Veja qual porcentagem cada um ocupa hoje.
    4. Automatize os 20%. Programe uma transferência para outra conta no dia do pagamento.
    5. Controle os 30%. Se quiser, deixe esse valor numa conta separada ou num cartão pré-pago.

    Dica: pague-se primeiro

    O maior erro é tentar guardar “o que sobrar”. Quase nunca sobra. Separe os 20% logo que o salário cair e viva com o restante.

    Quando a regra 50-30-20 não cabe

    Para muita gente no Brasil, só o aluguel e o mercado já passam de metade da renda. Isso não significa que o método não serve. Significa que você precisa adaptar.

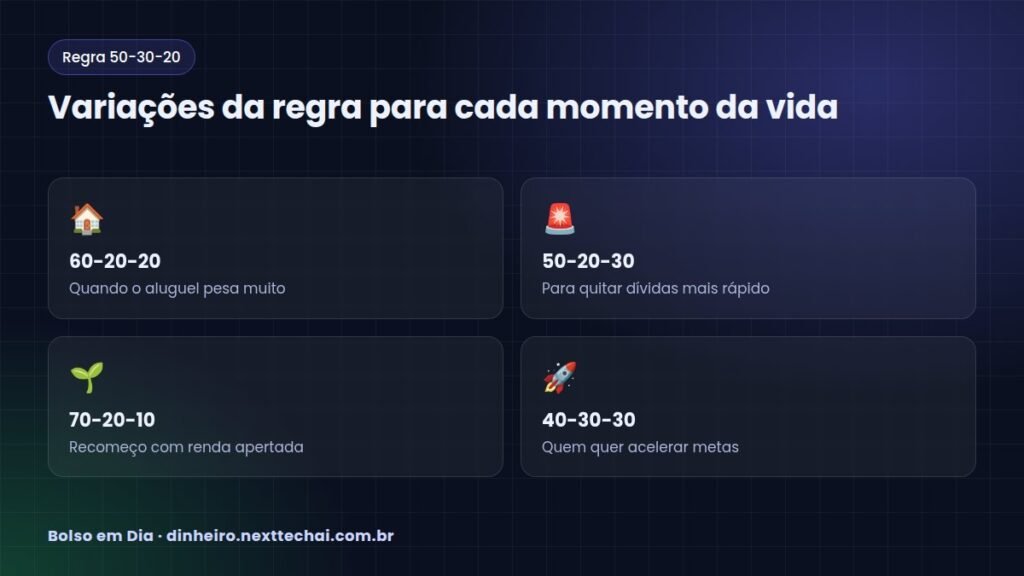
    Variações comuns

    • 60-30-10 ou 60-20-20: para quem tem custo de moradia alto
    • 70-20-10: para quem está recomeçando ou tem renda baixa
    • 50-20-30: para quem quer acelerar o pagamento de dívidas
    • 40-30-30: para quem já tem as contas enxutas e quer poupar mais

    O mais importante é ter uma fatia para o futuro, mesmo que pequena. Guardar 5% de forma constante é melhor do que planejar 20% e não conseguir.

    E se eu tiver dívidas?

    Se você tem contas atrasadas ou nome negativado, use a fatia do futuro para negociar e quitar. Veja como consultar o CPF e negociar dívidas. Juros de cartão e cheque especial costumam ser muito altos, então sair deles é um dos melhores “investimentos” que existem.

    Variações da regra para cada momento da vida
    Variações da regra para cada momento da vida

    Erros comuns ao usar a regra

    • Usar o salário bruto em vez do líquido
    • Colocar desejos na lista de necessidades (“streaming é essencial”)
    • Esquecer gastos anuais, como IPVA e material escolar
    • Desistir no primeiro mês que a conta não fecha
    • Não revisar as porcentagens quando a renda muda

    Como revisar a divisão ao longo do ano

    A vida muda, e a divisão também deve mudar. Revise as porcentagens sempre que acontecer algo importante:

    • Aumento de salário: mantenha o padrão de vida e aumente a fatia do futuro
    • Mudança de casa: recalcule as necessidades com o novo aluguel ou prestação
    • Chegada de um filho: gastos com saúde e educação passam a pesar mais
    • Perda de renda: corte primeiro os desejos e proteja o essencial

    Uma boa prática é fazer uma revisão rápida a cada três meses. Compare o que planejou com o que realmente aconteceu e ajuste sem culpa. O objetivo não é acertar a porcentagem exata, e sim ter controle consciente sobre para onde o dinheiro vai.

    Perguntas frequentes

    A regra 50-30-20 serve para quem ganha pouco?

    Serve como referência, mas quase sempre precisa de ajuste. Com renda apertada, as necessidades ocupam mais espaço. Comece com uma fatia menor para o futuro e aumente quando puder.

    O 13º salário entra na regra?

    Você pode tratar o 13º salário como renda extra e aplicar a mesma divisão, ou usar a maior parte para reserva e dívidas.

    Parcela de dívida é necessidade ou futuro?

    A parcela mínima costuma entrar em necessidades. O que você paga a mais para quitar antes pode entrar na fatia do futuro.

    Preciso de planilha para usar o método?

    Não. Um caderno ou o app do banco já resolvem. A planilha só facilita as contas.

    Conclusão

    A regra 50-30-20 é simples de entender e ajuda a dar direção ao salário. Use-a como bússola, não como prisão: adapte as porcentagens à sua realidade, separe a parte do futuro assim que o dinheiro entrar e revise sempre que a renda mudar. O importante é começar e manter o hábito.

  • Reserva de emergência: quanto guardar e onde deixar

    Reserva de emergência: quanto guardar e onde deixar

    A reserva de emergência é o dinheiro guardado para imprevistos: perda de emprego, problema de saúde, conserto do carro ou da geladeira. Ela evita que você recorra ao cheque especial ou ao cartão rotativo, que têm juros altíssimos.

    Neste guia você vai descobrir quanto guardar, onde deixar esse dinheiro e como começar mesmo com pouco. Sem promessas de rendimento: o foco aqui é segurança.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

    Como calcular o tamanho da sua reserva de emergência
    Como calcular o tamanho da sua reserva de emergência

    Para que serve a reserva de emergência

    A reserva não é investimento para ficar rico. É um colchão de segurança. Ela serve para:

    • Pagar as contas se você perder a renda
    • Cobrir despesas médicas ou odontológicas inesperadas
    • Resolver consertos urgentes da casa ou do carro
    • Evitar empréstimos caros em momentos de aperto

    Sem ela, qualquer imprevisto vira dívida. Com ela, vira só um contratempo.

    Quanto guardar

    A recomendação mais comum entre educadores financeiros é juntar o equivalente a alguns meses do seu custo de vida, e não do seu salário. O número de meses depende da estabilidade da sua renda.

    Referências usadas com frequência

    • Servidor público ou emprego muito estável: cerca de 3 meses
    • CLT no setor privado: cerca de 6 meses é uma meta comum
    • Autônomo, MEI ou renda variável: 6 a 12 meses

    São referências, não regras. Quem tem filhos, dependentes ou problemas de saúde na família pode preferir uma reserva maior.

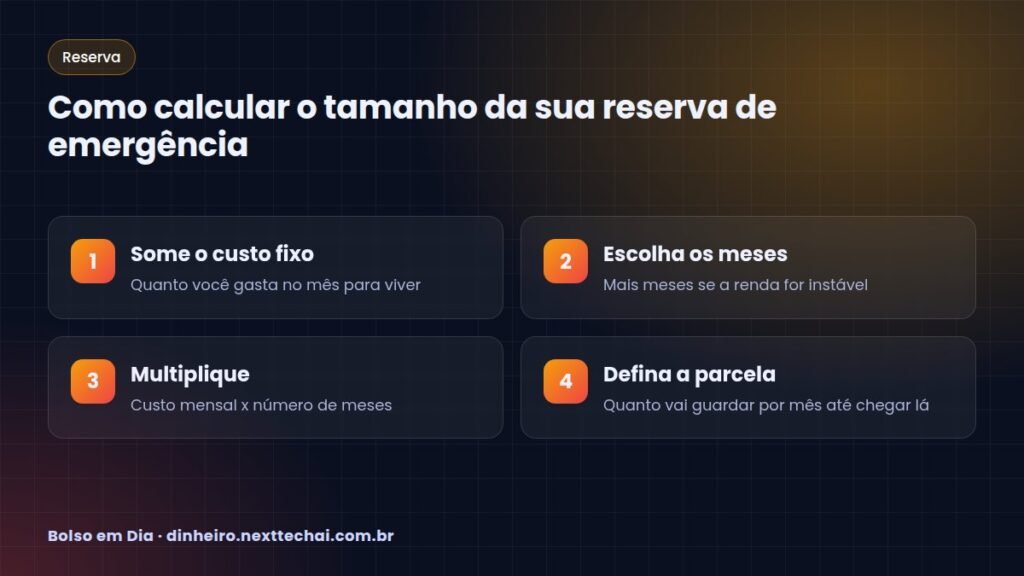
    Como calcular

    1. Some quanto você gasta por mês com o essencial (moradia, comida, contas, transporte, saúde)
    2. Escolha o número de meses
    3. Multiplique um pelo outro

    Exemplo ilustrativo: custo essencial de R$ 2.500 por mês x 6 meses = R$ 15.000 de meta.

    Se você ainda não sabe seu custo mensal, comece pelo orçamento pessoal. Sem ele, a meta fica no chute.

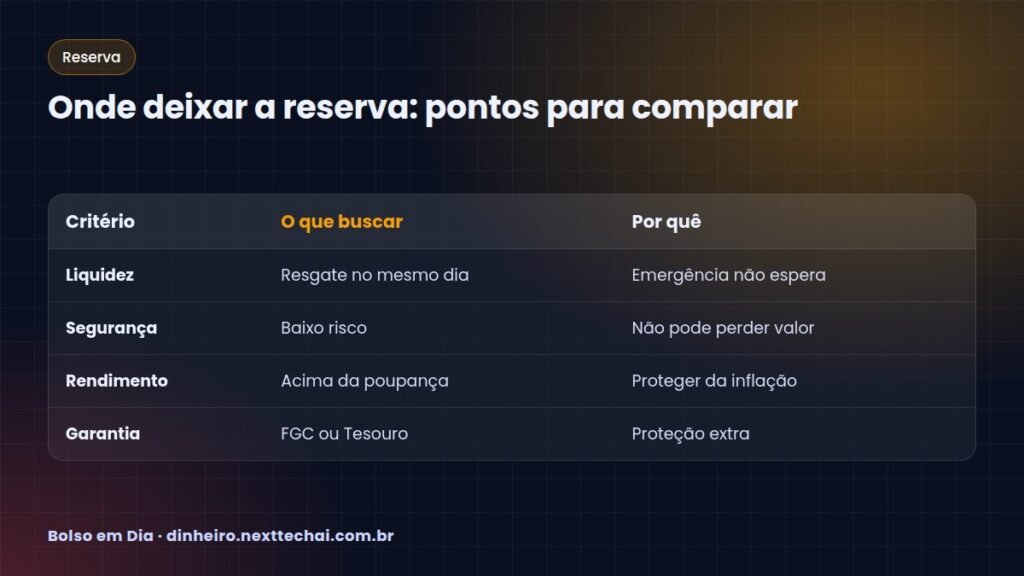
    Onde deixar a reserva: pontos para comparar
    Onde deixar a reserva: pontos para comparar

    Onde deixar a reserva de emergência

    O lugar ideal tem três características:

    • Liquidez: você consegue resgatar rápido, de preferência no mesmo dia
    • Segurança: risco muito baixo de perder dinheiro
    • Rendimento razoável: que ajude a proteger o dinheiro da inflação

    Opções mais usadas

    • Tesouro Selic: título público do Tesouro Direto, com baixo risco e resgate rápido. Informações oficiais em tesourodireto.com.br.
    • CDB com liquidez diária: oferecido por bancos, com cobertura do Fundo Garantidor de Créditos (FGC) dentro dos limites definidos pelo próprio FGC. Confira as regras em fgc.org.br.
    • Contas remuneradas e “caixinhas” de bancos digitais: práticas, mas verifique se o rendimento e a garantia são claros.
    • Poupança: simples e conhecida, porém costuma render menos que as alternativas acima.

    Onde NÃO deixar

    • Ações, criptomoedas ou fundos de risco: o valor pode cair justo quando você precisar
    • Investimentos com carência longa: o dinheiro fica preso
    • Na conta corrente junto com o dinheiro do mês: fica fácil gastar sem perceber

    Como montar a reserva ganhando pouco

    Não precisa juntar tudo de uma vez. O segredo é constância.

    1. Comece com uma meta menor. Um mês de custo de vida já é uma grande vitória.
    2. Automatize. Programe uma transferência no dia do pagamento, nem que seja pequena.
    3. Use a regra 50-30-20 ou uma variação para garantir uma fatia para o futuro.
    4. Direcione dinheiro extra. Parte do 13º salário, restituição do imposto de renda ou uma venda de algo parado.
    5. Corte vazamentos. Assinaturas esquecidas e taxas bancárias desnecessárias viram reserva.

    E se eu tiver dívidas?

    Se as dívidas têm juros muito altos, como rotativo do cartão, pode fazer sentido montar uma mini reserva (algo como um mês de gastos) e usar o restante para quitar as dívidas. Depois, volte a completar a reserva.

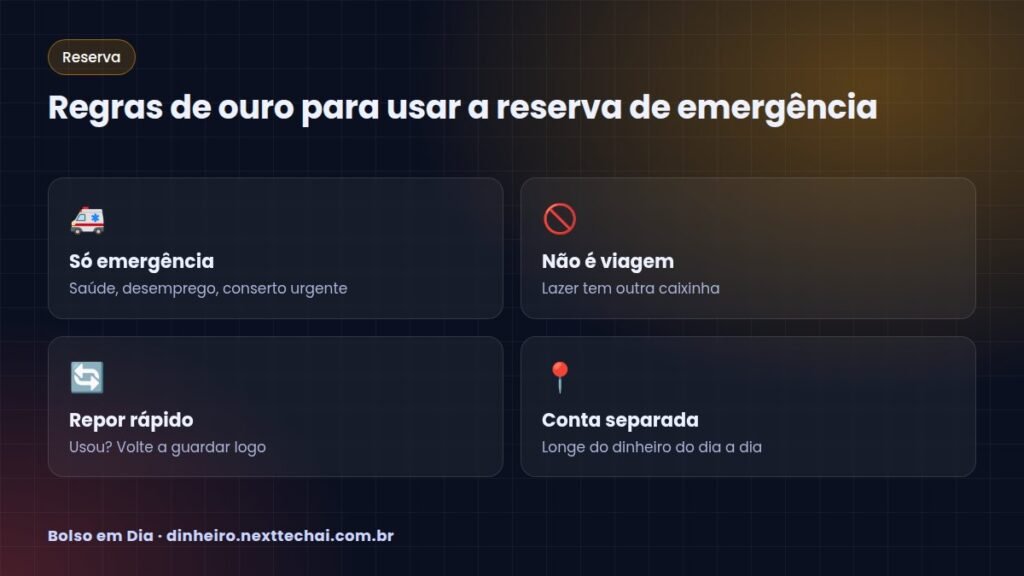
    Regras de ouro para usar a reserva de emergência
    Regras de ouro para usar a reserva de emergência

    Quando usar a reserva

    Antes de mexer na reserva, pergunte: é urgente, necessário e inesperado? Se as três respostas forem sim, use sem culpa. Foi para isso que você guardou.

    Exemplos que se encaixam: desemprego, conserto essencial, despesa médica. Exemplos que não se encaixam: promoção de celular, viagem, presente de aniversário.

    Usou? Faça um plano para repor o valor o quanto antes.

    Exemplo de plano mensal

    Imagine alguém com meta de reserva equivalente a seis meses de gastos essenciais. Um caminho possível:

    1. Primeiros meses: guardar uma quantia fixa todo mês até completar o primeiro mês de custo de vida
    2. Meio do caminho: manter a transferência automática e somar parte de qualquer renda extra
    3. Reta final: revisar a meta, porque o custo de vida pode ter mudado desde o início

    Acompanhar o progresso ajuda a manter a motivação. Anote o saldo da reserva uma vez por mês e comemore cada etapa concluída. Quando a reserva estiver completa, o valor que você guardava todo mês pode ir para outras metas, como estudar, trocar de carro ou investir para o longo prazo.

    Perguntas frequentes

    Posso deixar a reserva na poupança?

    Pode, especialmente se é o que você conhece e confia. Só saiba que existem opções igualmente seguras e com liquidez que costumam render mais, como o Tesouro Selic e CDBs de liquidez diária.

    FGTS conta como reserva de emergência?

    Não é o ideal, porque o saque só é liberado em situações específicas previstas em lei. Vale saber como consultar o FGTS, mas não conte com ele como reserva.

    Quanto tempo leva para montar a reserva?

    Depende da sua renda e dos gastos. Guardando uma parte fixa todo mês, muita gente leva de um a alguns anos. O importante é não parar.

    Devo investir antes de ter a reserva completa?

    A recomendação mais comum é completar a reserva primeiro. Ela dá a segurança para você investir no longo prazo sem precisar resgatar na hora errada.

    Conclusão

    A reserva de emergência é a base de qualquer vida financeira saudável. Calcule seu custo mensal, defina quantos meses quer cobrir, escolha um lugar seguro e com resgate rápido e guarde todo mês. Começar pequeno é melhor do que não começar.