Estar endividado pesa no bolso e na cabeça. Mas sair das dívidas é possível com um plano claro, feito com calma e sem promessas milagrosas. O primeiro passo é olhar de frente para o problema.
Neste guia você vai seguir um roteiro em 6 passos: listar as dívidas, cortar gastos, priorizar, negociar com segurança, evitar novas dívidas e conhecer os seus direitos.
Aviso: este conteúdo é informativo e não é recomendação financeira. Regras, prazos e valores podem mudar; confira sempre as fontes oficiais. Em situações graves, procure o Procon, a Defensoria Pública ou serviços de orientação financeira gratuitos.
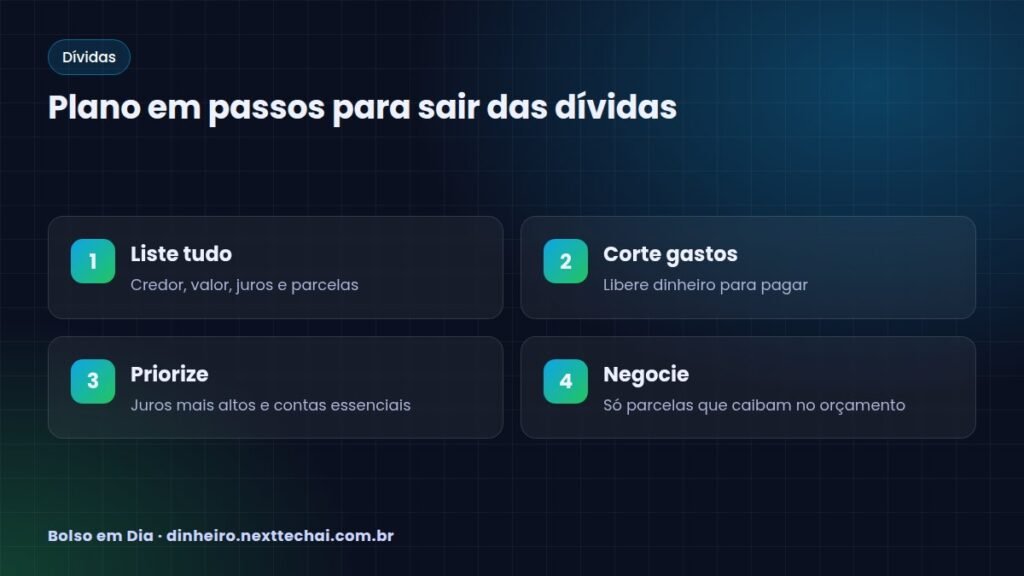
Passo 1: liste todas as dívidas
Pegue papel, planilha ou aplicativo e anote, para cada dívida:
- Nome do credor
- Valor total devido
- Taxa de juros mensal (ou CET)
- Valor da parcela e quantas faltam
- Se está em atraso e há quanto tempo
Aproveite para consultar se seu CPF está negativado. Veja o passo a passo em nome sujo: como consultar e negociar.
Passo 2: descubra quanto sobra para pagar
Monte um orçamento pessoal com a renda líquida e os gastos essenciais. O que sobrar é o valor disponível para as dívidas.
Se não sobrar nada, é hora de cortar: assinaturas, delivery, planos de celular caros. Reduzir contas fixas também ajuda; veja como economizar na conta de luz.
Passo 3: defina as prioridades
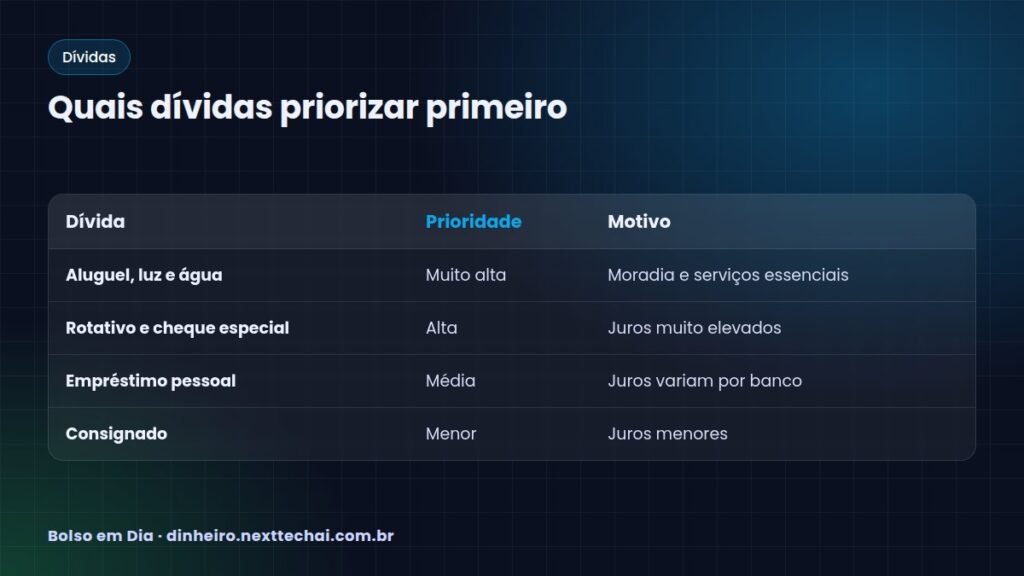
Nem toda dívida é igual. Uma ordem comum é:
- Contas essenciais: moradia, água, luz, gás e alimentação
- Dívidas com juros mais altos: rotativo do cartão e cheque especial
- Dívidas com garantia: como financiamento de veículo, que pode levar à perda do bem
- Demais dívidas: empréstimos pessoais, crediário
Se o cartão é o problema principal, leia como sair do rotativo do cartão.
Método bola de neve ou avalanche?
- Avalanche: paga primeiro a dívida com os juros mais altos. Economiza mais dinheiro.
- Bola de neve: paga primeiro a menor dívida. Dá sensação de progresso rápido.
Os dois funcionam se você mantiver a disciplina. Escolha o que combina com você.
Passo 4: negocie com segurança
Procure o credor pelos canais oficiais e peça as condições. Outras opções:
- Programas de renegociação do governo: em 2026 foi lançado o Novo Desenrola Brasil. Confira regras, prazos e quem pode participar no gov.br
- Plataformas dos birôs de crédito, como o Serasa Limpa Nome
- Mutirões e feirões de negociação promovidos por bancos e Procons
- Consumidor.gov.br, plataforma pública para falar com empresas
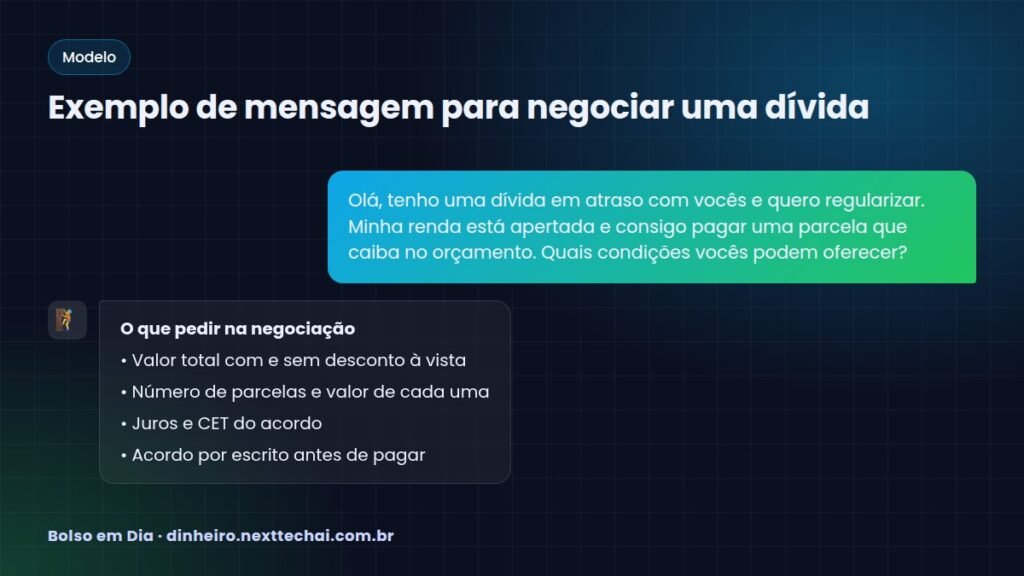
Na negociação:
- Aceite só parcelas que caibam no orçamento, com folga
- Peça o acordo por escrito antes de pagar
- Compare o valor à vista com desconto e o parcelado
- Nunca pague “taxa” para intermediários que prometem limpar o nome
Trocar uma dívida cara por uma mais barata pode ajudar. Antes, leia os cuidados com o empréstimo consignado.
Passo 5: não faça dívidas novas
Durante o plano, evite novas compras parceladas e pedidos de crédito. Guarde o cartão, desative compras com um clique e crie alertas no app do banco.
Passo 6: conheça seus direitos
A Lei do Superendividamento (Lei 14.181/2021) protege quem não consegue pagar as dívidas de consumo sem comprometer o mínimo necessário para viver. Ela prevê a possibilidade de repactuação conjunta das dívidas, com participação dos credores, por meio do Procon ou da Justiça. Procure orientação nesses órgãos ou na Defensoria Pública.
Depois das dívidas
Quando a última parcela acabar, mantenha o hábito: direcione o valor que ia para as dívidas para montar uma reserva de emergência. Com o tempo, pagar em dia também ajuda a aumentar o score de crédito.
Cuidado com golpes de renegociação
Quem está endividado vira alvo de golpistas. Os sinais mais comuns:
- Mensagens com links oferecendo descontos enormes em nome de bancos ou do governo
- Boletos de acordo com beneficiário diferente do credor
- Pedido de PIX para uma pessoa física para “fechar o acordo”
Confira sempre o nome do beneficiário antes de pagar e negocie apenas em sites e apps oficiais. Veja mais em golpes do PIX: como se proteger.
Outra dica: desconfie de empresas que cobram para “negociar por você” ou prometem apagar a dívida dos cadastros sem pagamento. A negociação direta com o credor, ou por programas oficiais, é gratuita. Se receber proposta de acordo, peça tudo por escrito e só pague depois de conferir os dados.
Perguntas frequentes
Devo pagar a dívida mais antiga ou a mais cara primeiro?
Depois das contas essenciais, em geral compensa priorizar a de juros mais altos. Dívidas muito antigas podem ter prazos diferentes de cobrança e negativação; informe-se antes de negociar.
Vale pegar empréstimo para quitar dívidas?
Só se o novo crédito tiver custo total menor e a parcela couber no orçamento. Compare sempre o CET.
Quanto tempo leva para limpar o nome depois de pagar?
Após o pagamento, o credor deve pedir a retirada da negativação em poucos dias úteis. Acompanhe pelo site dos birôs.
Existe desconto para quitar à vista?
Muitas vezes sim, principalmente em campanhas de renegociação. Compare com o parcelado e veja se o pagamento à vista não vai te deixar sem dinheiro para o essencial.
Conclusão
Sair das dívidas é um processo: listar, cortar, priorizar, negociar e não repetir. Use canais oficiais, desconfie de soluções mágicas e peça ajuda ao Procon ou à Defensoria se a situação estiver fora de controle. Cada parcela paga é um passo para recomeçar com mais tranquilidade.
E-books para organizar seu dinheiro
Guias práticos e diretos, a partir de R$ 14,90, com acesso imediato.
 Organize Suas Finanças em 30 DiasVer e-book →
 Plano para Sair das DívidasVer e-book →
 Renda Extra com IA: 12 Caminhos do ZeroVer e-book →
 MEI Sem Complicação: Guia Prático para ComeçarVer e-book →
 Investimentos para Iniciantes: Renda Fixa Sem MistérioVer e-book →
 Imposto de Renda Pessoa Física: Guia DescomplicadoVer e-book →
E-books recomendados
 LGPD para Pequenos Negócios: Guia PráticoR$ 19,90Ver e-book
 Delivery de Sucesso: Guia para Restaurantes e LanchonetesR$ 22,90Ver e-book
 TikTok para Negócios: Vídeos Curtos que VendemR$ 19,90Ver e-book
Deixe um comentário