Blog

  • 13º salário: como calcular e quando é pago

    13º salário: como calcular e quando é pago

    O 13º salário é um dos direitos mais esperados do ano pelos trabalhadores com carteira assinada. Mas muita gente não sabe exatamente quanto vai receber, quando o dinheiro cai e por que a segunda parcela vem menor.

    Neste guia você vai aprender a calcular o 13º, inclusive o proporcional, entender as datas das parcelas e os descontos, e ver o que acontece em caso de demissão.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.
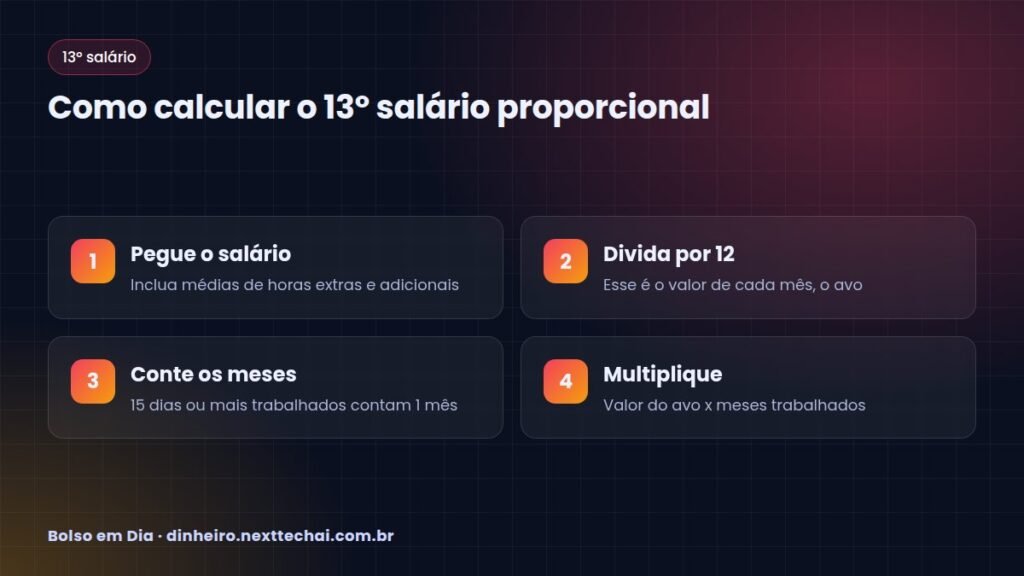
    Como calcular o 13º salário proporcional
    Como calcular o 13º salário proporcional

    O que é o 13º salário

    O 13º, também chamado de gratificação natalina, foi criado por lei em 1962. É um pagamento extra equivalente a um salário por ano trabalhado, pago em duas parcelas.

    Têm direito, entre outros:

    • Trabalhadores com carteira assinada (urbanos, rurais e domésticos)
    • Trabalhadores avulsos
    • Aposentados e pensionistas do INSS, que recebem o abono anual. Veja o extrato no Meu INSS

    Quando o 13º é pago

    Pela legislação, o pagamento é feito em duas parcelas:

    • Primeira parcela: entre 1º de fevereiro e 30 de novembro. O trabalhador também pode pedir para receber junto com as férias, se fizer o pedido em janeiro
    • Segunda parcela: até 20 de dezembro

    Quando a data cai em fim de semana ou feriado, o pagamento costuma ser antecipado para o dia útil anterior. A empresa pode pagar tudo de uma vez, desde que respeite o prazo da primeira parcela.

    Como calcular o 13º salário

    Regra básica

    1. Pegue o salário bruto do mês de referência
    2. Some as médias de horas extras, comissões e adicionais habituais, quando houver
    3. Divida por 12. Esse valor é chamado de “avo”
    4. Multiplique pelo número de meses trabalhados no ano

    Cada mês em que você trabalhou 15 dias ou mais conta como um mês inteiro.

    Exemplo com valores ilustrativos

    • Salário de R$ 3.000, trabalhou o ano todo: 3.000 ÷ 12 x 12 = R$ 3.000 brutos
    • Salário de R$ 3.000, entrou na empresa em 10 de maio: maio conta (mais de 15 dias), então são 8 meses. 3.000 ÷ 12 x 8 = R$ 2.000 brutos
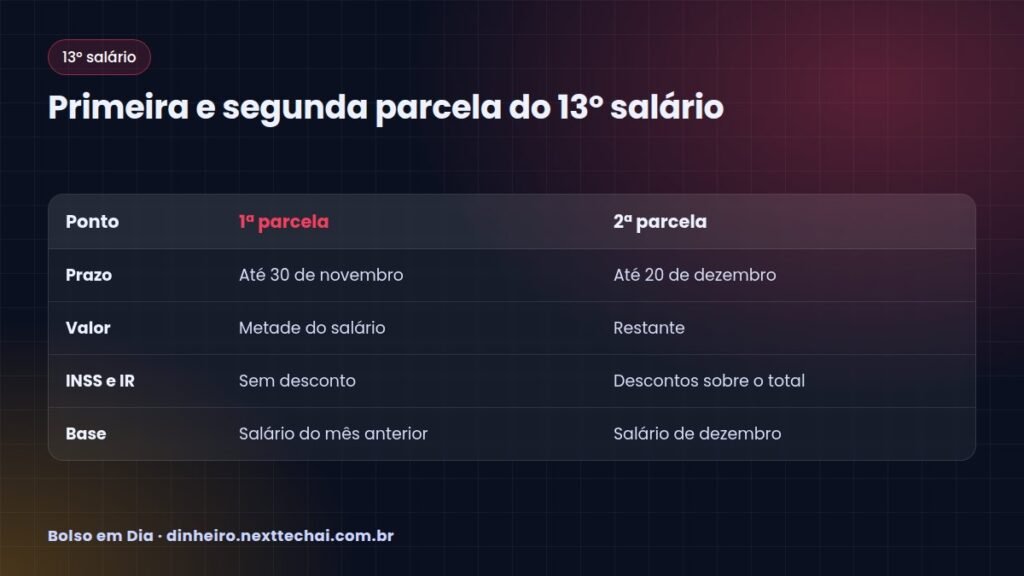
    Primeira e segunda parcela do 13º salário
    Primeira e segunda parcela do 13º salário

    Primeira parcela

    Corresponde a metade do salário do mês anterior ao pagamento, sem descontos de INSS nem de imposto de renda. No exemplo de R$ 3.000, a primeira parcela seria R$ 1.500.

    Segunda parcela

    É o valor total do 13º menos o que já foi pago na primeira parcela, menos os descontos:

    • INSS: calculado sobre o valor total do 13º, pela tabela vigente
    • Imposto de renda: calculado separadamente do salário do mês (tributação exclusiva), também sobre o total, pela tabela vigente

    Por isso a segunda parcela é quase sempre menor que a primeira. As tabelas de INSS e de IR mudam com frequência; consulte os valores atualizados no gov.br. Vale lembrar que a Lei 15.270/2025 ampliou a isenção do IR para rendas de até R$ 5 mil por mês a partir de 2026, segundo a Agência Senado. Entenda mais em declarar imposto de renda.

    Faltas reduzem o 13º?

    Faltas não justificadas podem reduzir o valor, porque um mês com menos de 15 dias trabalhados deixa de contar. Faltas justificadas por lei, como atestado médico aceito, não entram nessa conta.

    13º na demissão

    • Demissão sem justa causa: recebe o 13º proporcional aos meses trabalhados no ano
    • Pedido de demissão: também recebe o proporcional
    • Fim de contrato por prazo determinado: recebe o proporcional
    • Demissão por justa causa: perde o direito ao 13º proporcional daquele ano

    O valor entra no acerto da rescisão. Confira também o FGTS depositado sobre o 13º.

    E se a empresa não pagar?

    Converse primeiro com o RH. Se não resolver, procure o sindicato da categoria, o Ministério do Trabalho e Emprego pelos canais oficiais do gov.br ou um advogado trabalhista.

    Como usar bem o 13º

    • Quite dívidas caras, como cartão e cheque especial. Veja como negociar dívidas
    • Reforce a reserva de emergência
    • Separe para as contas de início de ano, como IPVA, IPTU e material escolar
    • Reserve uma parte para você, sem culpa
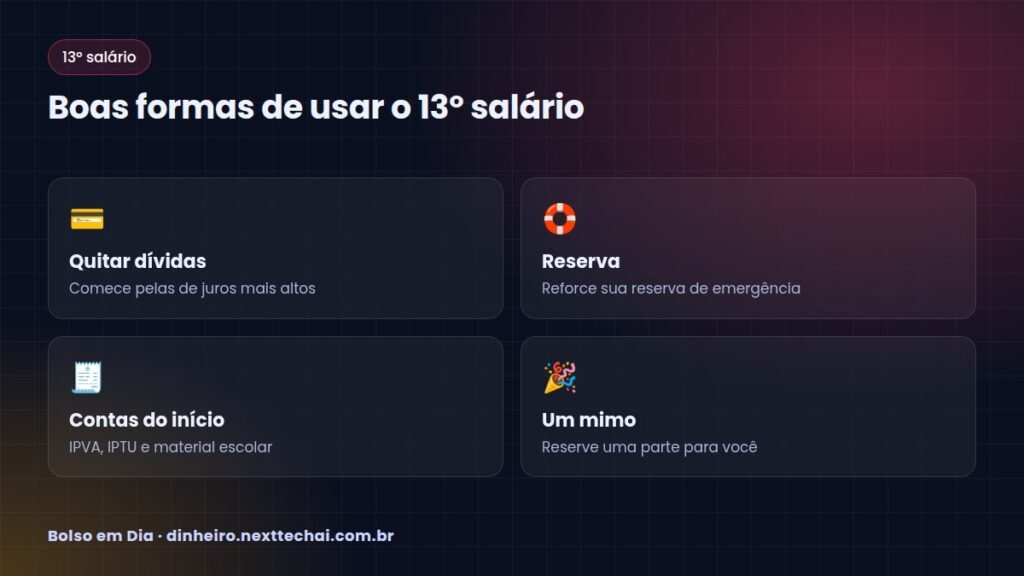
    Boas formas de usar o 13º salário
    Boas formas de usar o 13º salário

    Checklist para conferir o seu 13º

    Quando o dinheiro cair, faça uma conferência rápida:

    1. O valor da primeira parcela corresponde a cerca de metade do salário?
    2. Os meses trabalhados no ano foram contados corretamente?
    3. As médias de horas extras e adicionais foram incluídas, se você as recebe?
    4. Os descontos da segunda parcela aparecem no contracheque?

    Se algo parecer errado, peça ao RH o demonstrativo do cálculo. Erros acontecem e costumam ser corrigidos com uma conversa.

    Perguntas frequentes

    Estagiário tem direito ao 13º?

    Não por lei. O estágio não é vínculo de emprego. Algumas empresas pagam por conta própria.

    Quem está de licença-maternidade recebe o 13º?

    Sim. O período de licença-maternidade conta para o cálculo do 13º.

    Posso pedir a primeira parcela nas férias?

    Sim, se fizer o pedido por escrito no mês de janeiro do ano correspondente.

    Hora extra entra no 13º?

    Sim, quando é habitual. A média das horas extras e adicionais integra o cálculo.

    Conclusão

    Para calcular o 13º salário, divida o salário por 12 e multiplique pelos meses em que trabalhou 15 dias ou mais. A primeira parcela vem sem descontos até 30 de novembro e a segunda, com INSS e IR, até 20 de dezembro. Planeje o uso desse dinheiro extra para começar o ano com as contas em dia.
  • Meu INSS: como consultar benefícios e extrato pelo app

    Meu INSS: como consultar benefícios e extrato pelo app

    O Meu INSS é o canal oficial para consultar benefícios, extratos e pedidos junto ao Instituto Nacional do Seguro Social. Com ele, você resolve pelo celular muita coisa que antes exigia fila em agência.

    Neste guia você vai ver como acessar, quais serviços usar no dia a dia, como conferir descontos no benefício e como se proteger de golpes que usam o nome do INSS.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

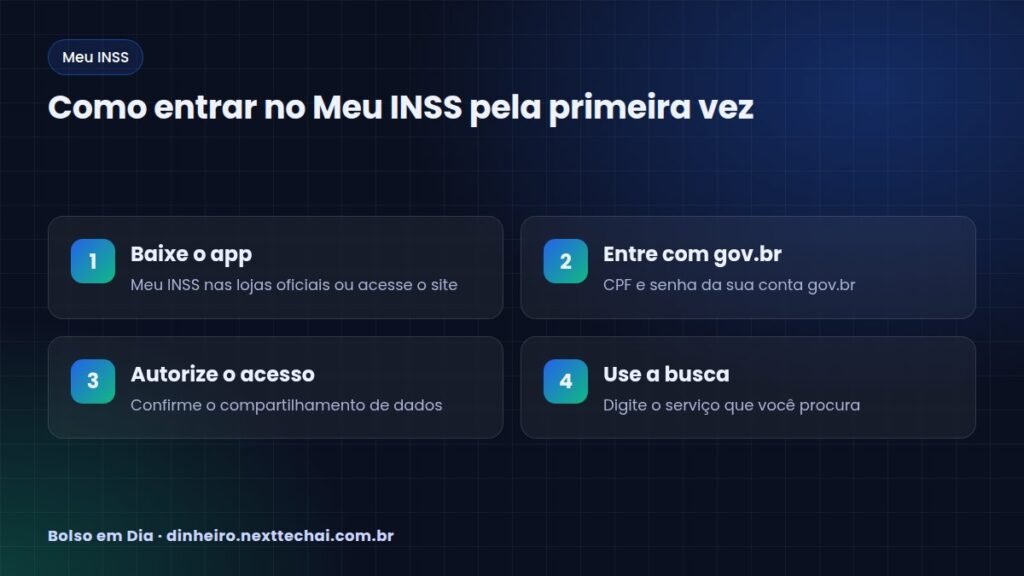
    Como entrar no Meu INSS pela primeira vez
    Como entrar no Meu INSS pela primeira vez

    O que é o Meu INSS

    É a plataforma digital do INSS, disponível como aplicativo para Android e iPhone e como site no portal gov.br. Por ela você pode:

    • Consultar benefícios ativos e o extrato de pagamento
    • Ver o extrato de contribuições (CNIS)
    • Pedir benefícios, como aposentadoria, salário-maternidade e auxílios
    • Agendar perícia e atendimento
    • Acompanhar o andamento de pedidos
    • Emitir documentos, como o extrato para imposto de renda

    Para quem não usa internet, a Central 135 também atende, e as agências funcionam com agendamento.

    Como acessar o Meu INSS

    1. Baixe o app “Meu INSS” nas lojas oficiais ou acesse o site pelo portal gov.br
    2. Toque em “Entrar com gov.br”
    3. Digite seu CPF e a senha da conta gov.br. Se não tiver, crie a conta no próprio gov.br
    4. Autorize o compartilhamento de dados quando solicitado
    5. Use o campo “Do que você precisa?” para buscar o serviço

    Dica sobre o nível da conta gov.br

    Alguns serviços exigem conta gov.br com nível mais alto de segurança (prata ou ouro). Você pode aumentar o nível validando dados pelo app do banco ou por reconhecimento facial, conforme as opções do gov.br.

    Como consultar o extrato de pagamento

    O extrato de pagamento mostra quanto você recebe, o valor bruto, os descontos e o valor líquido de cada mês.

    1. Entre no Meu INSS
    2. Busque por “Extrato de pagamento”
    3. Escolha o benefício e o período
    4. Veja os detalhes ou baixe o PDF
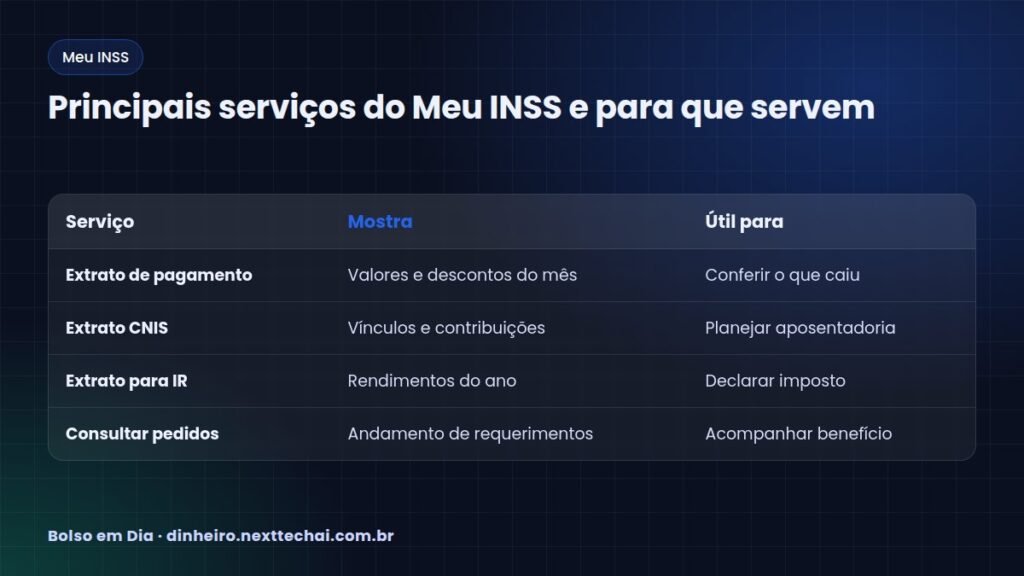
    Principais serviços do Meu INSS e para que servem
    Principais serviços do Meu INSS e para que servem

    Confira os descontos todo mês

    No extrato aparecem descontos como empréstimo consignado, imposto de renda retido e mensalidades de associações. Se aparecer um desconto que você não autorizou, conteste pelos canais oficiais do INSS, no próprio Meu INSS ou pela Central 135, e guarde o protocolo.

    Você também pode bloquear o benefício para empréstimos consignados pelo Meu INSS, o que dificulta contratações feitas sem sua autorização.

    Outros serviços muito usados

    Extrato de contribuições (CNIS)

    Mostra seus vínculos de trabalho e contribuições ao longo da vida. É essencial para planejar a aposentadoria e conferir se algum período ficou de fora. Se faltar algo, é possível pedir acerto com documentos.

    Extrato para imposto de renda

    Aposentados e pensionistas encontram o informe de rendimentos do ano no Meu INSS. Ele é usado para declarar imposto de renda.

    Consultar pedidos

    Acompanhe o andamento de requerimentos e veja se há exigências, como envio de documentos. Responder no prazo evita que o pedido seja negado.

    Carta de concessão

    Documento que mostra como o benefício foi calculado. Útil para conferir valores e, se necessário, pedir revisão.

    Prova de vida

    O INSS passou a fazer a comprovação de vida principalmente por cruzamento de dados de outros registros públicos, sem exigir que o beneficiário vá até o banco na maioria dos casos. Se houver alguma pendência, o aviso aparece no Meu INSS. Desconfie de qualquer pessoa que ligue pedindo dados para “fazer sua prova de vida”.

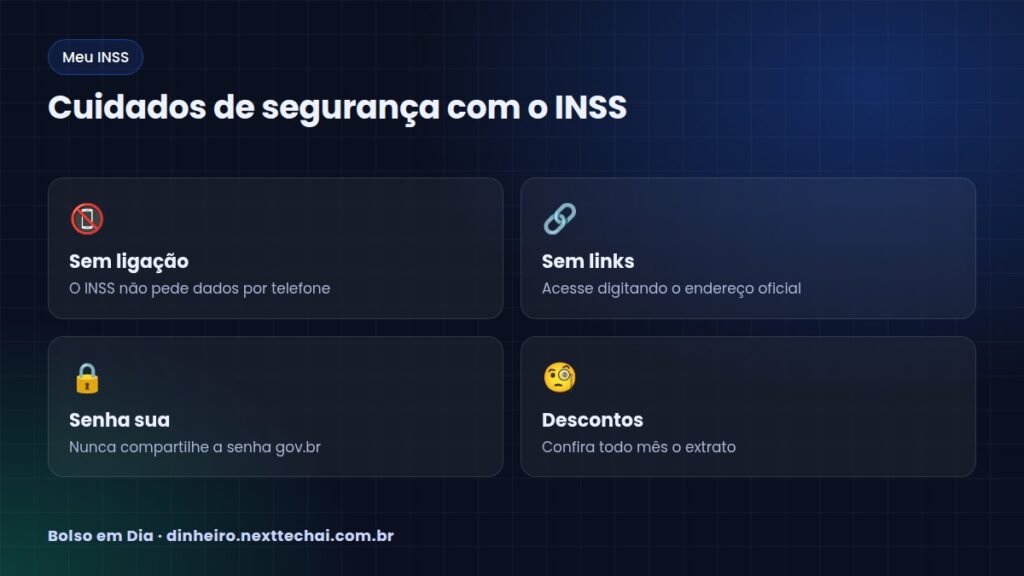
    Cuidado com golpes

    • O INSS não liga pedindo senha, dados bancários ou pagamento
    • Não existe “taxa” para liberar benefício ou revisão
    • Não clique em links recebidos por SMS ou WhatsApp
    • Acesse sempre pelo app oficial ou digitando o endereço no navegador

    Veja outros cuidados em golpes do Pix: como se proteger.

    Cuidados de segurança com o INSS
    Cuidados de segurança com o INSS

    Como planejar a aposentadoria com o Meu INSS

    Além de consultar benefícios, o Meu INSS ajuda quem ainda está trabalhando a se planejar:

    • Confira o CNIS pelo menos uma vez por ano e veja se todos os empregos e contribuições aparecem
    • Use o simulador de aposentadoria disponível na plataforma para ter uma ideia do tempo que falta
    • Corrija pendências cedo: períodos faltando são mais fáceis de comprovar enquanto você ainda tem os documentos
    • Guarde carteiras de trabalho antigas, contracheques e carnês de contribuição

    Planejar com antecedência evita surpresas e ajuda a montar também uma reserva de emergência para complementar a renda no futuro.

    Perguntas frequentes

    Aposentado recebe 13º salário?

    Sim. Aposentados e pensionistas do INSS recebem o abono anual, conhecido como 13º. As datas de pagamento são definidas pelo governo a cada ano e aparecem no extrato. Entenda o cálculo do 13º salário.

    Esqueci a senha do Meu INSS. E agora?

    A senha é a da conta gov.br. Use a opção de recuperação no próprio gov.br, por e-mail, celular ou app do banco.

    Posso pedir aposentadoria pelo Meu INSS?

    Sim. Os principais benefícios podem ser solicitados pelo app ou site. Antes, confira seu CNIS para garantir que todas as contribuições estão lá.

    Quem não tem celular pode usar o INSS?

    Sim. É possível ligar para a Central 135 ou agendar atendimento presencial em uma agência.

    Conclusão

    O Meu INSS reúne em um só lugar extrato de pagamento, CNIS, pedidos e documentos. Entre com sua conta gov.br, confira os descontos do benefício todo mês e mantenha seus dados seguros. Na dúvida, use a Central 135 ou os canais oficiais, nunca links recebidos por mensagem.

  • Golpes do Pix: como funciona o Pix e como se proteger

    Golpes do Pix: como funciona o Pix e como se proteger

    O Pix mudou a forma como os brasileiros pagam e recebem dinheiro: é instantâneo, gratuito para pessoas físicas na maioria dos casos e funciona a qualquer hora. Mas essa rapidez também atraiu golpistas. Conhecer os golpes do Pix é a melhor forma de se proteger.

    Neste guia você vai entender como o Pix funciona, os golpes mais comuns, as ferramentas de segurança do Banco Central e o que fazer se cair em uma fraude.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

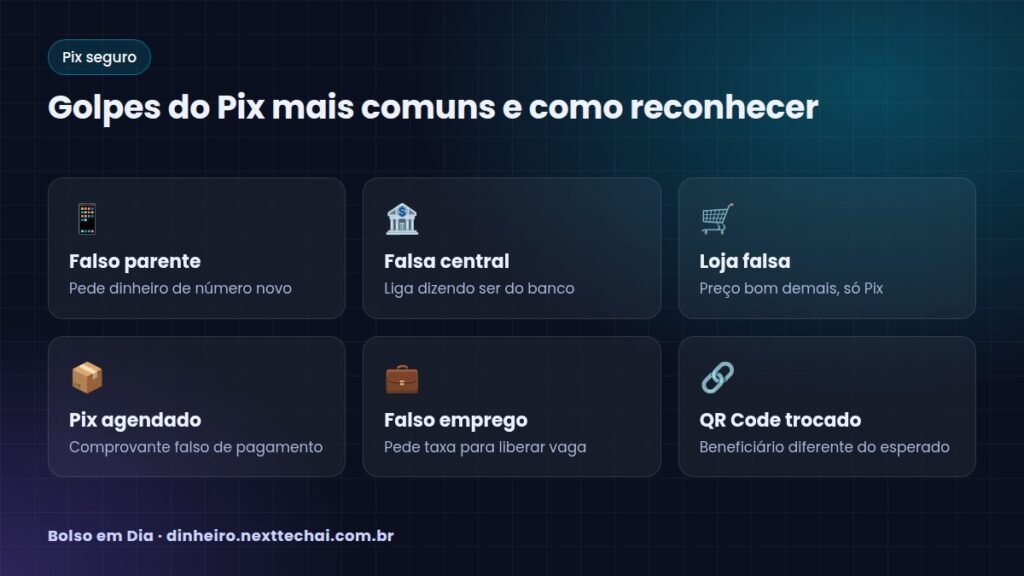
    Golpes do Pix mais comuns e como reconhecer
    Golpes do Pix mais comuns e como reconhecer

    Como o Pix funciona

    O Pix é o sistema de pagamentos instantâneos criado pelo Banco Central. Você pode enviar dinheiro usando:

    • Chave Pix: CPF, celular, e-mail ou chave aleatória
    • QR Code: estático ou dinâmico, comum em lojas e cobranças
    • Pix Copia e Cola: um código de texto que você cola no app
    • Dados bancários: agência e conta, como numa transferência comum

    O dinheiro cai em segundos, 24 horas por dia. Por isso, depois de enviado, desfazer um Pix não é simples.
    Limites de valor

    Cada banco define limites de valor para o Pix, com regras do Banco Central que incluem limites menores no período noturno. Você pode reduzir seus limites pelo app a qualquer momento. Um aumento, quando pedido, costuma ter um prazo de espera por segurança.

    Golpes do Pix mais comuns

    Falso parente ou amigo

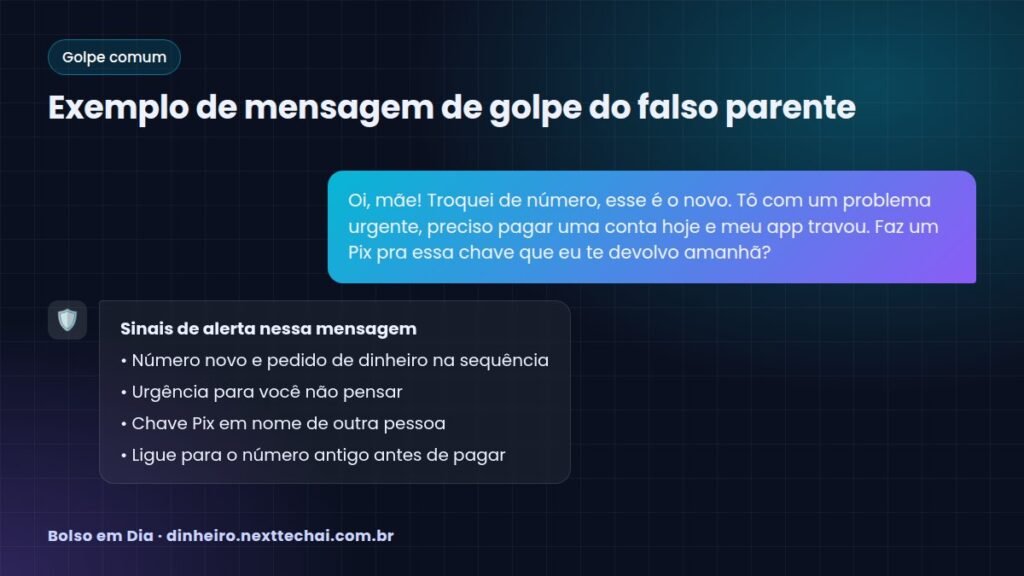
    Alguém manda mensagem dizendo que trocou de número e pede um Pix urgente. Sempre ligue para o número antigo ou confirme com uma pergunta que só a pessoa saberia.

    Falsa central do banco

    O golpista liga dizendo ser do banco, fala de uma compra suspeita e pede que você faça um Pix “para proteger” o dinheiro ou instale um aplicativo. Banco não pede Pix nem senha por telefone. Desligue e ligue você mesmo para o número oficial.

    Loja ou anúncio falso

    Produtos muito baratos, perfis recentes e pagamento só por Pix. Pesquise a loja e desconfie de pressa.

    Falso emprego ou falso empréstimo

    Pedem uma “taxa” para liberar vaga, crédito ou desconto em dívida. Quem quer negociar dívidas deve usar só canais oficiais.

    QR Code ou boleto adulterado

    O código leva para uma conta diferente. Antes de confirmar, confira o nome do beneficiário que aparece na tela.

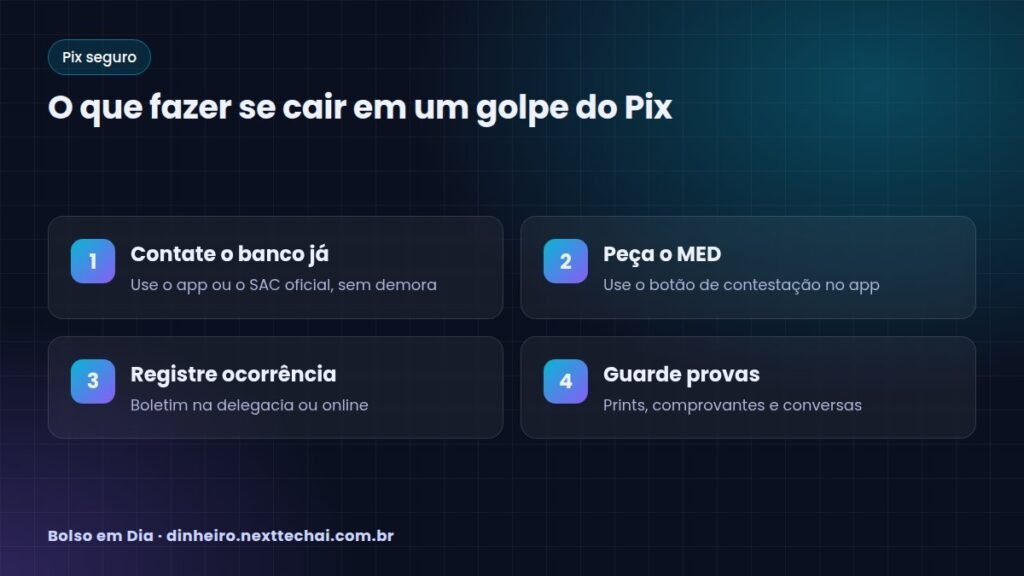
    O que fazer se cair em um golpe do Pix
    O que fazer se cair em um golpe do Pix

    Ferramentas de segurança do Pix

    Botão de contestação

    Segundo a Agência Brasil, desde outubro de 2025 os aplicativos dos bancos oferecem um botão de contestação, que permite à vítima pedir a devolução diretamente pelo app, sem precisar ligar.

    MED 2.0

    O Mecanismo Especial de Devolução (MED) permite bloquear e devolver valores em casos de fraude ou erro operacional. A versão MED 2.0, obrigatória desde 2 de fevereiro de 2026 conforme a Agência Brasil, permite rastrear o dinheiro também quando ele é repassado para outras contas, e não só na primeira conta que o recebeu. A devolução depende de haver saldo nas contas envolvidas, então agir rápido faz diferença.

    O que fazer se cair em um golpe

    1. Avise seu banco imediatamente pelo app ou canais oficiais e peça a abertura do MED
    2. Use o botão de contestação no aplicativo, se disponível
    3. Registre um boletim de ocorrência, presencial ou pela delegacia online do seu estado
    4. Guarde provas: comprovante do Pix, prints de conversas, número do golpista
    5. Troque senhas se você informou dados ou instalou algum aplicativo
    6. Se o banco não resolver, registre reclamação no Banco Central e no consumidor.gov.br

    Hábitos que evitam golpes

    • Ative a verificação em duas etapas no WhatsApp
    • Nunca instale apps a pedido de quem ligou para você
    • Desconfie de urgência e de “oportunidade única”
    • Confira nome e banco do recebedor antes de confirmar
    • Reduza o limite do Pix no período noturno
    • Consulte no Registrato, do Banco Central, as chaves Pix e contas no seu nome

    Golpistas também usam o nome do FGTS, do INSS e da Receita. Veja cuidados em como consultar o FGTS e no guia do Meu INSS.

    Exemplo de mensagem de golpe do falso parente
    Exemplo de mensagem de golpe do falso parente

    Converse com a família

    Idosos e pessoas com menos familiaridade com tecnologia são alvos frequentes. Vale combinar em casa algumas regras simples:

    • Criar uma palavra-chave de família para confirmar pedidos de dinheiro
    • Nunca fazer Pix para número desconhecido sem ligar antes
    • Pedir ajuda a alguém de confiança antes de qualquer transferência fora do comum

    Compartilhar essas informações com parentes e amigos é uma das formas mais eficazes de reduzir golpes.

    Perguntas frequentes

    Fiz um Pix errado, não foi golpe. Consigo o dinheiro de volta?

    Peça ao banco para contatar o recebedor. Casos de erro operacional do banco podem entrar no MED. Se foi um erro seu de digitação, a devolução depende do recebedor.

    O banco é obrigado a devolver o dinheiro do golpe?

    O MED permite bloquear e devolver valores quando há saldo na conta do golpista. Não há garantia de devolução total em todos os casos, por isso a rapidez é essencial.

    Pix agendado é seguro?

    É. O golpe acontece quando alguém mostra um comprovante de Pix agendado como se já tivesse pago. Confira sempre se o dinheiro caiu na sua conta.

    Posso ser vítima só por passar minha chave Pix?

    Informar a chave para receber é seguro. O risco está em informar senhas, códigos de verificação ou instalar aplicativos.

    Conclusão

    O Pix é seguro quando usado com atenção. Desconfie de urgência, confira sempre o beneficiário e nunca faça Pix a pedido de quem ligou dizendo ser do banco. Se cair em um golpe, avise o banco na hora, peça o MED e registre ocorrência: cada minuto conta.

  • Declarar imposto de renda: guia básico para iniciantes

    Declarar imposto de renda: guia básico para iniciantes

    Declarar imposto de renda assusta muita gente, mas o processo ficou bem mais simples com a declaração pré-preenchida e o app oficial da Receita Federal. Com os documentos certos em mãos, dá para fazer em casa.

    Este é um guia básico, para você entender quem precisa declarar, o que separar e como evitar erros que levam à malha fina.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

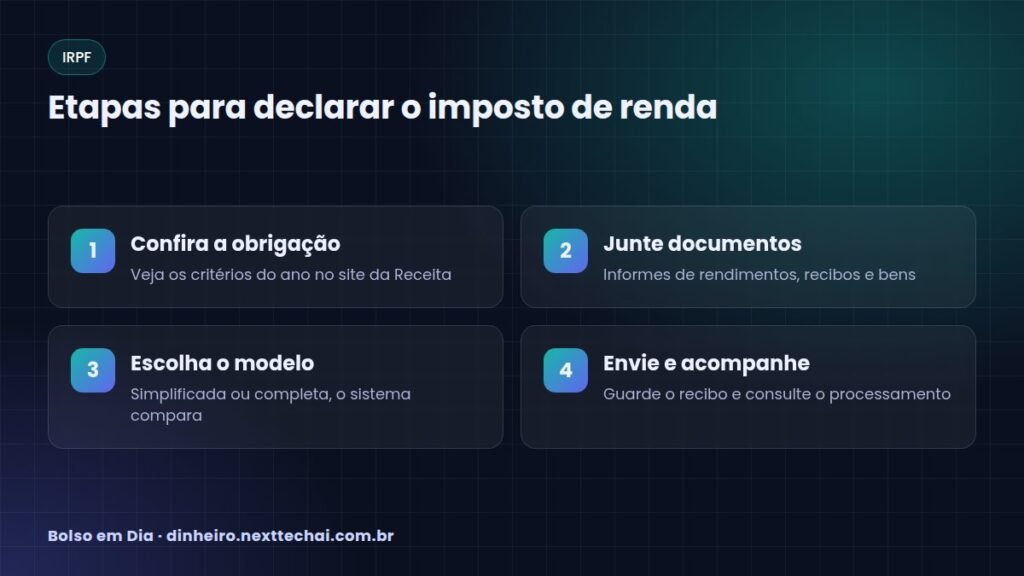
    Etapas para declarar o imposto de renda
    Etapas para declarar o imposto de renda

    O que é a declaração do imposto de renda

    Todo ano, quem se encaixa em algum critério de obrigatoriedade precisa informar à Receita Federal o que ganhou, o que tem de bens e as despesas dedutíveis do ano anterior. É a Declaração de Ajuste Anual do IRPF.

    Ao final, o sistema calcula se você:

    • Tem imposto a restituir: pagou mais do que devia e recebe a diferença
    • Tem imposto a pagar: pagou menos e precisa quitar a diferença
    • Não tem nada a pagar nem a receber

    Quem é obrigado a declarar

    Os critérios são definidos pela Receita a cada ano. Na declaração entregue em 2026 (ano-base 2025), segundo a Agência Brasil, era obrigado a declarar, entre outros casos, quem:

    • Recebeu rendimentos tributáveis acima de R$ 35.584,00 no ano
    • Recebeu rendimentos isentos ou não tributáveis acima de R$ 200.000,00
    • Tinha bens e direitos acima de R$ 800.000,00 em 31 de dezembro
    • Obteve receita de atividade rural acima de R$ 177.920,00
    • Tinha bens no exterior, conforme a legislação, ou passou a morar no Brasil no ano

    O prazo de entrega em 2026 terminou em 29 de maio. Os critérios e o prazo do próximo ano são divulgados pela Receita no início de cada temporada, em gov.br/receitafederal.

    Mudança na isenção a partir de 2026

    A Lei 15.270/2025 ampliou a isenção do IR para quem ganha até R$ 5 mil por mês, com redução parcial para rendas até R$ 7.350 mensais, a partir de janeiro de 2026, segundo a Agência Senado. O efeito aparece no desconto mensal do salário e na declaração de 2027, referente ao ano de 2026. Atenção: estar isento no mês não significa, sozinho, estar dispensado de declarar; confira os critérios de obrigatoriedade do ano.

    Documentos para separar

    • Informe de rendimentos da empresa, do INSS ou de quem pagou você
    • Informes dos bancos e corretoras: saldos, rendimentos e investimentos
    • Recibos de despesas médicas e odontológicas, com CPF ou CNPJ do prestador
    • Comprovantes de educação (escola, faculdade)
    • Dados de dependentes, incluindo CPF
    • Documentos de bens: imóveis, veículos, financiamentos
    • Recibo da declaração do ano anterior

    Aposentados e pensionistas encontram o informe no Meu INSS. Veja como consultar benefícios no Meu INSS.

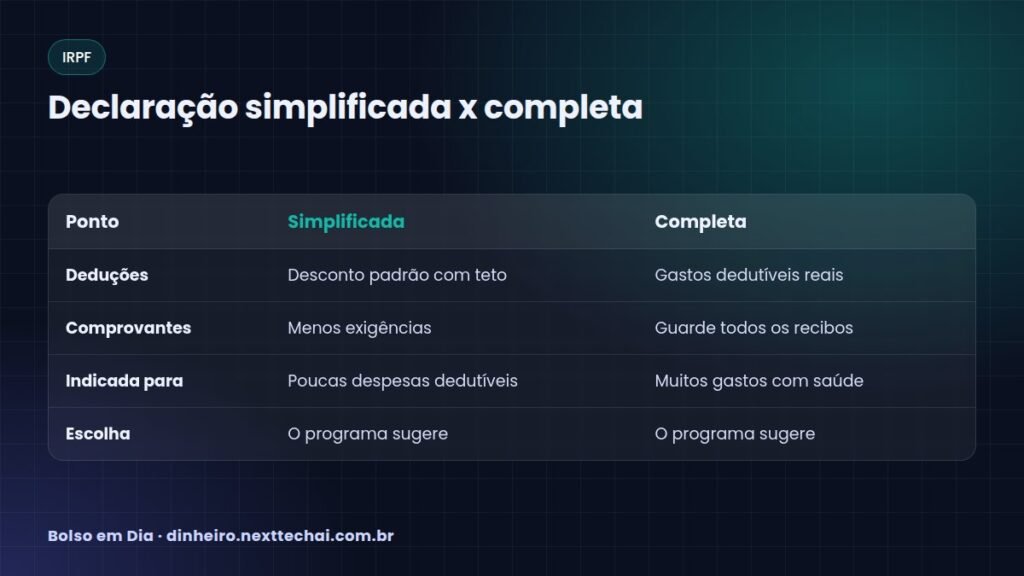
    Declaração simplificada x completa
    Declaração simplificada x completa

    Como fazer a declaração

    A Receita oferece três formas oficiais:

    1. Programa para computador (PGD), baixado em gov.br/receitafederal
    2. Meu Imposto de Renda online, pelo portal da Receita com login gov.br
    3. App Meu Imposto de Renda, para celular

    Declaração pré-preenchida

    Com uma conta gov.br de nível prata ou ouro, você pode começar com a pré-preenchida, que já traz dados informados por empresas, bancos, planos de saúde e outros. Mesmo assim, confira tudo: você continua responsável pelas informações.

    Simplificada ou completa?

    • Simplificada: aplica um desconto padrão sobre os rendimentos tributáveis, limitado a um teto definido pela Receita
    • Completa: usa as despesas dedutíveis reais, como saúde, educação, dependentes e previdência oficial

    O próprio programa compara e mostra qual modelo é mais vantajoso.

    Restituição e imposto a pagar

    As restituições são pagas em lotes, seguindo uma ordem de prioridade prevista em lei, e o dinheiro cai na conta indicada. Informar uma chave Pix vinculada ao CPF pode dar prioridade na fila, conforme regras da Receita.

    Se houver imposto a pagar, é possível quitar à vista ou parcelar, dentro das regras do ano. Entregar fora do prazo gera multa. Planeje o pagamento no seu orçamento pessoal.

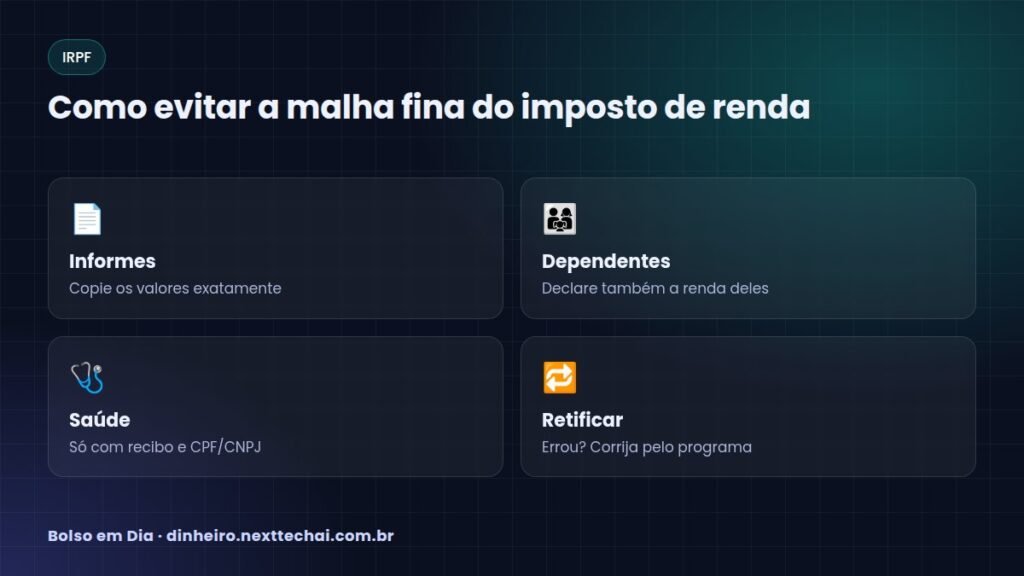
    Como evitar a malha fina

    • Copie os valores exatamente como estão nos informes
    • Declare todas as fontes de renda, inclusive aluguéis e trabalhos extras
    • Inclua a renda dos dependentes declarados
    • Só deduza despesas com comprovante e dados corretos do prestador
    • Errou? Envie uma declaração retificadora pelo mesmo programa
    Como evitar a malha fina do imposto de renda
    Como evitar a malha fina do imposto de renda

    Organize-se durante o ano

    A melhor forma de declarar sem estresse é se preparar antes da temporada. Crie uma pasta, física ou digital, e guarde ao longo do ano:

    • Recibos de consultas, exames e dentista, com CPF ou CNPJ do prestador
    • Comprovantes de mensalidade escolar e faculdade
    • Documentos de compra e venda de bens, como carro ou imóvel
    • Comprovantes de aluguel pago ou recebido

    Assim, quando os informes chegarem, você só precisa conferir e digitar. Quem tem renda de várias fontes, aluguéis ou investimentos mais complexos pode considerar a ajuda de um contador.

    Perguntas frequentes

    Quem não é obrigado pode declarar?

    Pode. Às vezes vale a pena, por exemplo, para receber de volta imposto retido na fonte.

    Como sei se caí na malha fina?

    Consulte o extrato da declaração no portal e-CAC da Receita, com login gov.br. Lá aparecem pendências.

    Posso declarar pelo celular?

    Sim, pelo app oficial Meu Imposto de Renda. Baixe apenas nas lojas oficiais e desconfie de aplicativos falsos.

    A Receita manda link por e-mail ou SMS?

    Desconfie. Golpistas usam o nome da Receita. Acesse sempre digitando o endereço oficial. Veja também golpes do Pix.

    Conclusão

    Declarar o imposto de renda é mais simples do que parece: confira se é obrigado, junte os informes e recibos, use a pré-preenchida e revise tudo antes de enviar. Critérios, prazos e valores mudam todo ano, então consulte sempre o site oficial da Receita Federal.

  • Nome sujo: como consultar o CPF e negociar dívidas

    Nome sujo: como consultar o CPF e negociar dívidas

    Estar com o nome sujo dificulta financiar, conseguir cartão ou até fazer um crediário. A boa notícia é que dá para descobrir de graça o que está registrado no seu CPF e negociar as dívidas, muitas vezes com desconto.

    Neste guia você vai ver onde consultar, como organizar as dívidas, como negociar sem cair em armadilhas e quais programas oficiais existem.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

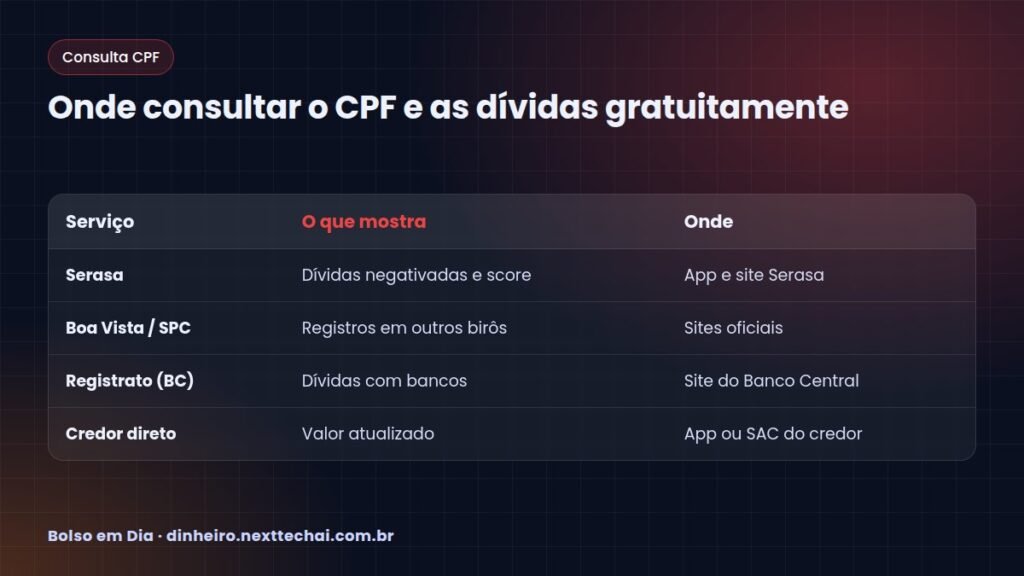
    Onde consultar o CPF e as dívidas gratuitamente
    Onde consultar o CPF e as dívidas gratuitamente

    O que significa ter o nome sujo

    “Nome sujo” é o jeito popular de dizer que o seu CPF está negativado: uma empresa registrou uma dívida em atraso em um birô de crédito, como Serasa, Boa Vista ou SPC Brasil. Esse registro aparece quando outras empresas consultam seu CPF antes de conceder crédito.

    O Código de Defesa do Consumidor limita o tempo que uma informação negativa pode ficar nesses cadastros a no máximo cinco anos. Mas atenção: sair do cadastro não significa que a dívida deixou de existir.

    Como consultar o CPF de graça

    Nos birôs de crédito

    • Serasa: app e site oficiais mostram dívidas negativadas, ofertas de acordo e seu score
    • Boa Vista (Consumidor Positivo): consulta gratuita pelo site oficial
    • SPC Brasil: também oferece consulta para o consumidor em seus canais oficiais

    Vale olhar os três, porque uma empresa pode registrar a dívida em apenas um deles.

    No Registrato, do Banco Central

    O Registrato é um serviço gratuito do Banco Central que mostra dívidas e empréstimos em bancos e instituições financeiras, contas abertas no seu nome e chaves Pix. O acesso é feito com a conta gov.br pelo site do Banco Central. É ótimo para descobrir dívidas bancárias que você nem lembrava.

    Organize as dívidas antes de negociar

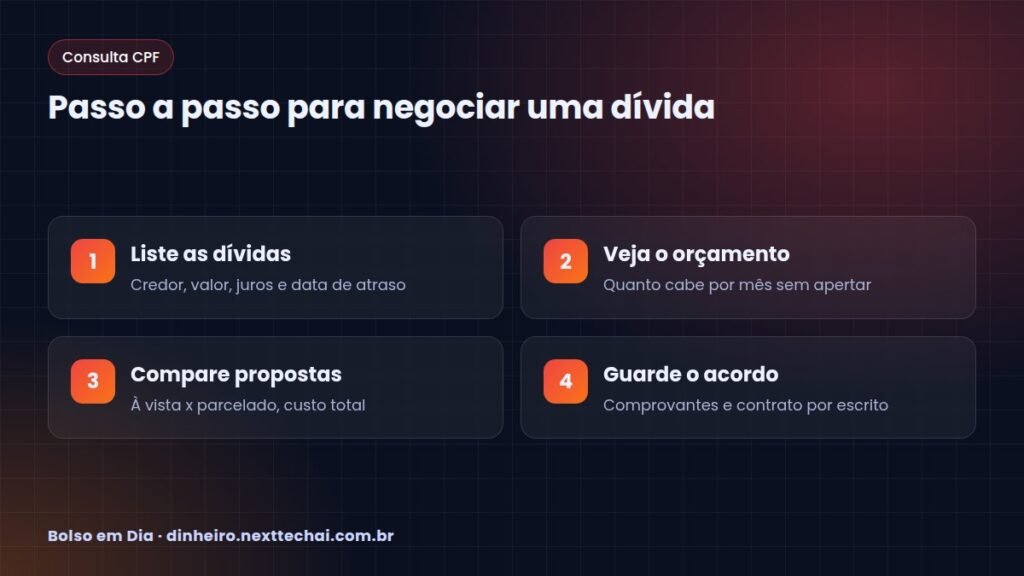
    1. Liste tudo: credor, valor original, valor atualizado, juros e desde quando está atrasado
    2. Separe por juros: cartão rotativo e cheque especial costumam ser os mais caros
    3. Veja o orçamento: quanto dá para pagar por mês sem deixar faltar o básico. Se ainda não tem, comece pelo orçamento pessoal
    4. Defina prioridades: contas essenciais (água, luz, aluguel) e dívidas com juros altos vêm primeiro
    Passo a passo para negociar uma dívida
    Passo a passo para negociar uma dívida

    Como negociar dívidas

    Canais mais usados

    • Direto com o credor: app, site ou SAC do banco ou loja
    • Plataformas dos birôs, como o Serasa Limpa Nome, que reúnem ofertas de várias empresas
    • Mutirões de renegociação promovidos por Procons e pelo Banco Central
    • Programas do governo, quando estão abertos

    Novo Desenrola Brasil

    Em maio de 2026, o governo federal lançou o Novo Desenrola Brasil, com adesão por tempo limitado. Segundo o Idec, a faixa para famílias atendia pessoas com renda de até R$ 8.105, com dívidas de cartão, cheque especial e crédito pessoal atrasadas entre 91 dias e 2 anos, com descontos e juros limitados no parcelamento. Como o programa tem prazo e as regras podem ser renovadas ou alteradas, confira se ele está aberto no portal gov.br do Ministério da Fazenda e nos canais oficiais dos bancos.

    Dicas para fechar um bom acordo

    • Pergunte o valor à vista e o valor parcelado, e compare o total pago
    • Só aceite parcelas que caibam no orçamento com folga
    • Peça o acordo por escrito, com valor, parcelas e datas
    • Guarde todos os comprovantes de pagamento
    • Evite trocar uma dívida cara por outra, como pegar empréstimo para pagar acordo

    Depois de pagar: quando o nome fica limpo

    Pelo entendimento do Superior Tribunal de Justiça, depois que você paga a dívida ou a primeira parcela do acordo, o credor deve pedir a retirada do registro em até cinco dias úteis. Se isso não acontecer, reclame no SAC, no Procon ou na plataforma consumidor.gov.br.

    Cuidado com golpes

    Golpistas se aproveitam de quem quer limpar o nome. Fique atento:

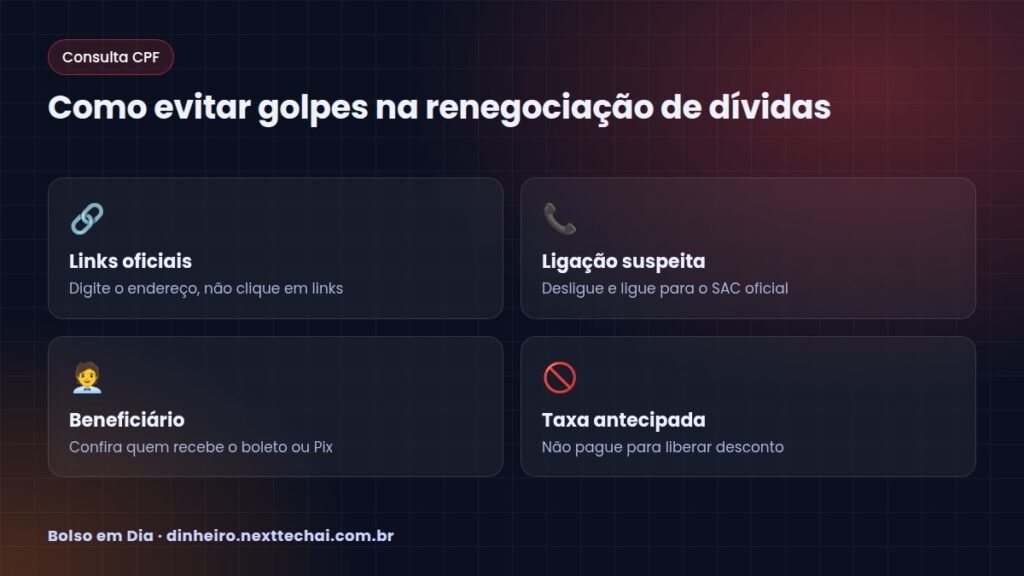
    • Não pague “taxa” para liberar desconto ou limpar o nome
    • Confira o nome do beneficiário no boleto ou no Pix antes de pagar
    • Desconfie de mensagens com desconto “imperdível” e prazo de minutos
    • Acesse sites digitando o endereço oficial, sem clicar em links recebidos

    Saiba mais em golpes do Pix: como se proteger.

    Como evitar golpes na renegociação de dívidas
    Como evitar golpes na renegociação de dívidas

    Como não voltar a se endividar

    Limpar o nome é uma grande conquista, mas o mais importante é não voltar para a lista. Algumas atitudes ajudam:

    • Tenha um orçamento e acompanhe todo mês
    • Monte uma reserva de emergência, mesmo que pequena, para não depender do cartão em imprevistos
    • Evite o rotativo do cartão: se não conseguir pagar a fatura inteira, procure o banco para negociar antes de atrasar
    • Cuidado com parcelas pequenas: várias compras parceladas somadas podem comprometer boa parte da renda
    • Reduza o limite do cartão se ele estiver alto demais para o seu orçamento

    Com o tempo e as contas em dia, o score tende a melhorar, e o crédito volta a ficar disponível em condições melhores.

    Perguntas frequentes

    Consultar o CPF baixa o score?

    Não. Consultar o próprio CPF nos canais oficiais não prejudica sua pontuação.

    A dívida some depois de cinco anos?

    O registro negativo sai dos cadastros, mas a dívida pode continuar existindo e ser cobrada pelos meios legais. Negociar ainda pode ser vantajoso.

    Vale a pena usar o 13º para quitar dívidas?

    Muitas vezes sim, especialmente dívidas com juros altos. Veja como calcular o 13º salário para planejar.

    Posso negociar mesmo sem estar negativado?

    Pode e deve. Renegociar antes de atrasar costuma trazer condições melhores e evita a negativação.

    Conclusão

    Para limpar o nome, comece consultando o CPF nos birôs e no Registrato, organize as dívidas por juros e negocie só o que cabe no seu bolso. Use canais oficiais, guarde tudo por escrito e fique de olho nos programas do governo quando estiverem abertos.

  • Saque-aniversário do FGTS: como funciona e se vale a pena

    Saque-aniversário do FGTS: como funciona e se vale a pena

    O saque-aniversário do FGTS permite retirar uma parte do saldo do Fundo de Garantia todo ano, no mês do seu aniversário. Parece ótimo, mas a escolha tem um custo importante: você deixa de sacar o saldo total se for demitido sem justa causa.

    Neste guia você vai entender como funciona, como aderir, o que acontece na demissão e os cuidados com a antecipação oferecida pelos bancos. A decisão é sua, mas precisa ser bem informada.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

    Saque-aniversário x saque-rescisão do FGTS
    Saque-aniversário x saque-rescisão do FGTS

    O que é o saque-aniversário

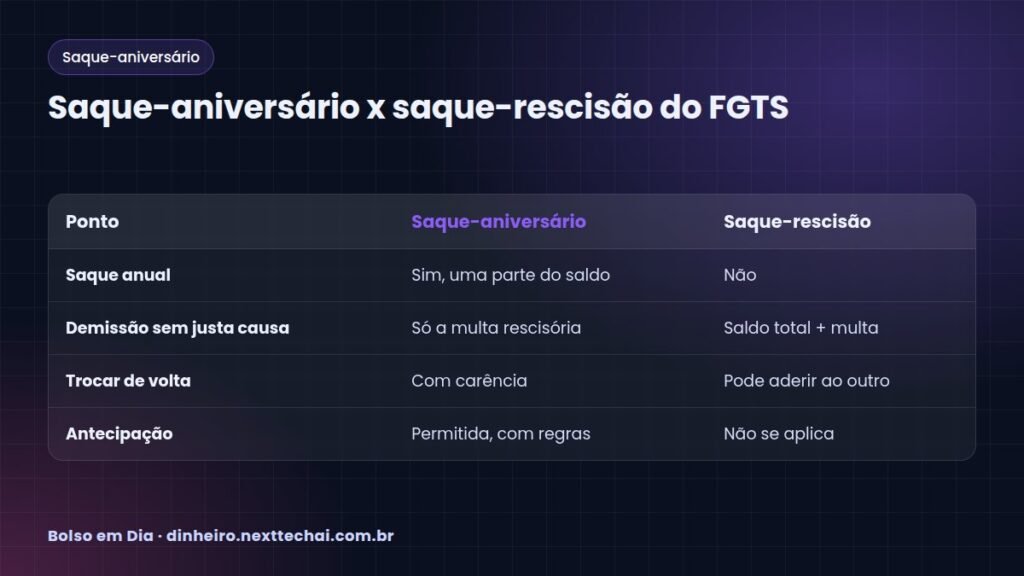
    É uma modalidade opcional do FGTS criada por lei em 2019. Todo trabalhador começa na modalidade chamada saque-rescisão, em que o dinheiro fica guardado e pode ser sacado integralmente em caso de demissão sem justa causa, entre outras situações.

    Quem opta pelo saque-aniversário passa a poder retirar, uma vez por ano, uma parte do saldo de cada conta. Essa parte é calculada por uma tabela oficial que combina um percentual do saldo com uma parcela adicional, de acordo com a faixa de valor. Quanto maior o saldo, menor o percentual. Você vê o valor exato no app FGTS.

    Antes de decidir, confira seu saldo. Se ainda não sabe fazer isso, veja como consultar o FGTS.

    Quando o dinheiro fica disponível

    O valor é liberado a partir do mês do seu aniversário e fica disponível por um período determinado pelas regras do FGTS. Se você não sacar nesse prazo, o dinheiro volta para a conta do fundo e continua sendo seu.

    A Caixa divulga o calendário e os prazos no app FGTS e nos canais oficiais. Você pode indicar uma conta bancária para receber o valor automaticamente.

    O que muda na demissão

    Este é o ponto mais importante. Quem está no saque-aniversário e é demitido sem justa causa:

    • Recebe a multa rescisória paga pela empresa
    • Não recebe o saldo da conta do FGTS, que continua bloqueado

    Na prática, o dinheiro que você juntou ao longo dos anos não fica disponível justamente no momento em que você mais pode precisar dele.

    Houve exceções?

    Em 2025, uma medida provisória liberou temporariamente valores retidos para trabalhadores demitidos em determinado período que estavam no saque-aniversário. Foi uma medida pontual, com cronograma próprio. Não conte com liberações extraordinárias ao decidir.

    Como aderir ao saque-aniversário no app FGTS
    Como aderir ao saque-aniversário no app FGTS

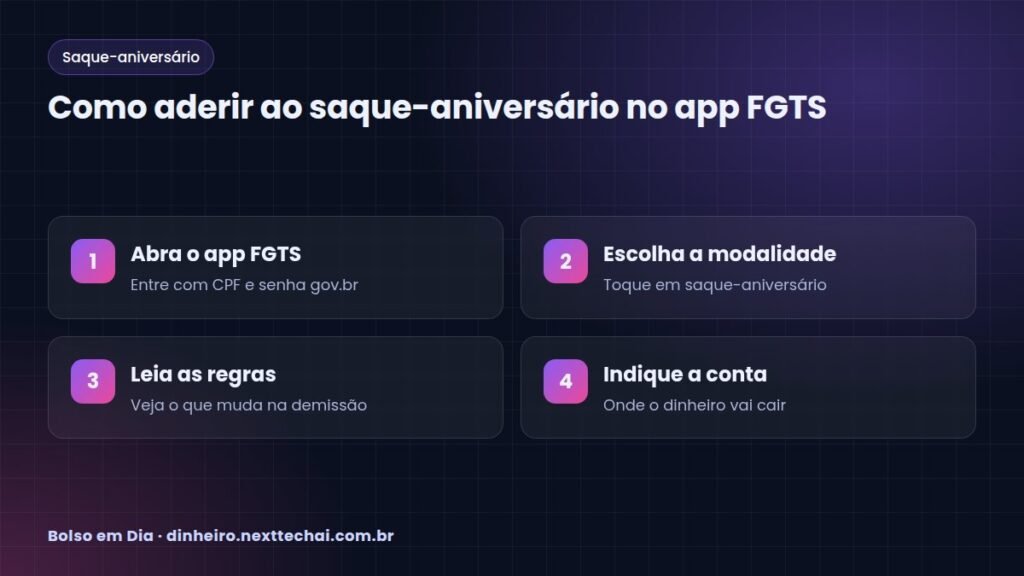
    Como aderir

    1. Abra o app FGTS e entre com sua conta gov.br
    2. Procure a opção de saque-aniversário
    3. Leia as regras com atenção, principalmente sobre demissão e carência
    4. Confirme a adesão e indique uma conta para receber

    Como voltar para o saque-rescisão

    Você pode pedir a volta a qualquer momento pelo app, mas a mudança não é imediata. Existe uma carência prevista na lei: a troca só passa a valer depois de um período de espera contado a partir do pedido. Durante esse tempo, as regras do saque-aniversário continuam valendo.

    Se houver antecipação contratada, os valores bloqueados precisam ser respeitados até a quitação.

    Antecipação do saque-aniversário

    Bancos oferecem um empréstimo em que você recebe agora o valor de parcelas futuras do saque-aniversário. Em troca, o saldo correspondente fica bloqueado como garantia e o banco recebe direto do FGTS.

    Regras mudaram recentemente

    Em 2025 e 2026, o Conselho Curador do FGTS aprovou mudanças que limitaram a antecipação, com regras sobre carência para contratar, quantidade de parcelas e valores por operação. Como os limites foram revisados mais de uma vez, confira as condições atuais no app FGTS e no site da Caixa antes de contratar.

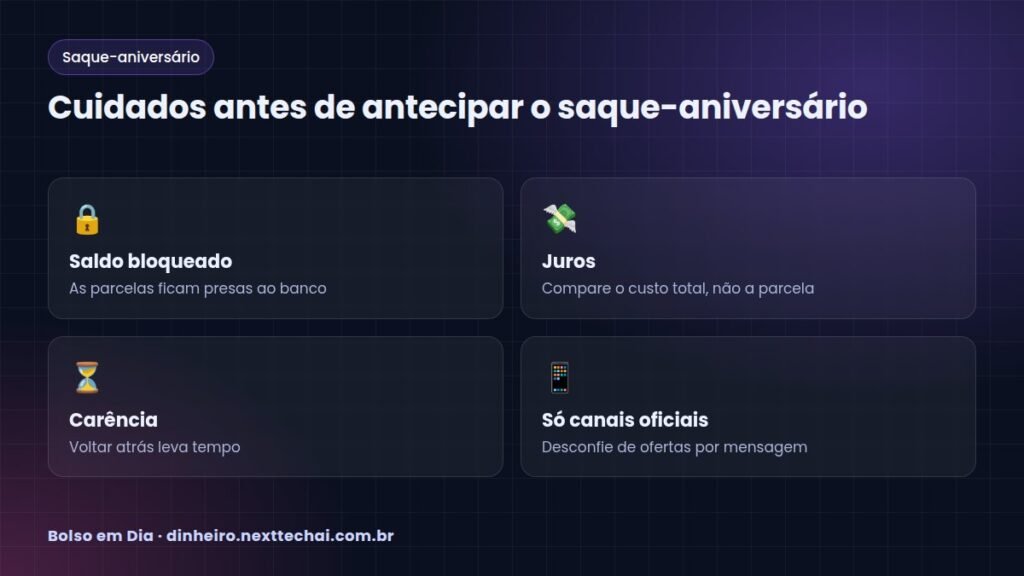
    Cuidados antes de antecipar

    • Compare o Custo Efetivo Total (CET), e não só a taxa de juros anunciada
    • Lembre que o saldo bloqueado não ficará disponível em caso de demissão
    • Desconfie de ofertas por WhatsApp, ligação ou redes sociais
    • Contrate só em bancos e aplicativos oficiais
    • Pergunte-se se o dinheiro resolve um problema real ou só adia outro

    Se a ideia é quitar dívidas caras, compare antes com a renegociação direta. Veja como consultar o CPF e negociar dívidas.

    Cuidados antes de antecipar o saque-aniversário
    Cuidados antes de antecipar o saque-aniversário

    Vale a pena?

    Não existe resposta única. Um jeito de pensar:

    • Pode fazer mais sentido para quem tem emprego muito estável, já tem reserva de emergência e quer usar o valor anual com disciplina.
    • Costuma ser arriscado para quem tem emprego instável, não tem reserva ou pretende antecipar vários anos de uma vez.

    Perguntas frequentes

    Quem pede demissão recebe o FGTS no saque-aniversário?

    Quem pede demissão não saca o saldo do FGTS em nenhuma das modalidades. O saldo continua na conta.

    Posso usar o FGTS para comprar casa estando no saque-aniversário?

    As regras de uso para moradia continuam valendo, mas valores bloqueados por antecipação não podem ser usados. Confira no app e com a Caixa.

    O valor do saque-aniversário é sempre o mesmo?

    Não. Ele depende do saldo de cada conta no momento do cálculo e da tabela oficial.

    Posso desistir no mesmo dia?

    Você pode pedir a volta, mas a carência começa a contar a partir do pedido. Leia tudo antes de confirmar.

    Conclusão

    O saque-aniversário dá acesso a uma parte do FGTS todo ano, mas tira o saldo da mesa na demissão sem justa causa e tem carência para voltar atrás. A antecipação ficou mais restrita e deve ser vista como empréstimo, com custo. Avalie sua estabilidade, sua reserva e suas dívidas antes de decidir.

  • Como consultar o FGTS: saldo e extrato pelo app oficial

    Como consultar o FGTS: saldo e extrato pelo app oficial

    Saber como consultar o FGTS é essencial para qualquer trabalhador com carteira assinada. É assim que você confere se a empresa está depositando o valor certo todo mês e quanto dinheiro tem guardado.

    A boa notícia é que dá para fazer tudo pelo celular, de graça, no aplicativo oficial. Neste guia você vai ver o passo a passo, o que observar no extrato e o que fazer se encontrar algum problema.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

    Passo a passo para consultar o FGTS no celular
    Passo a passo para consultar o FGTS no celular

    O que é o FGTS

    O Fundo de Garantia do Tempo de Serviço (FGTS) é um valor que o empregador deposita todo mês em uma conta em nome do trabalhador com carteira assinada. Esse dinheiro não é descontado do seu salário: é uma obrigação da empresa.

    Cada emprego gera uma conta vinculada separada. Se você já trabalhou em três empresas, terá três contas, cada uma com seu saldo. O FGTS é administrado pela Caixa Econômica Federal.

    O saque só é permitido em situações previstas em lei, como demissão sem justa causa, aposentadoria, compra da casa própria, algumas doenças graves e a modalidade saque-aniversário.

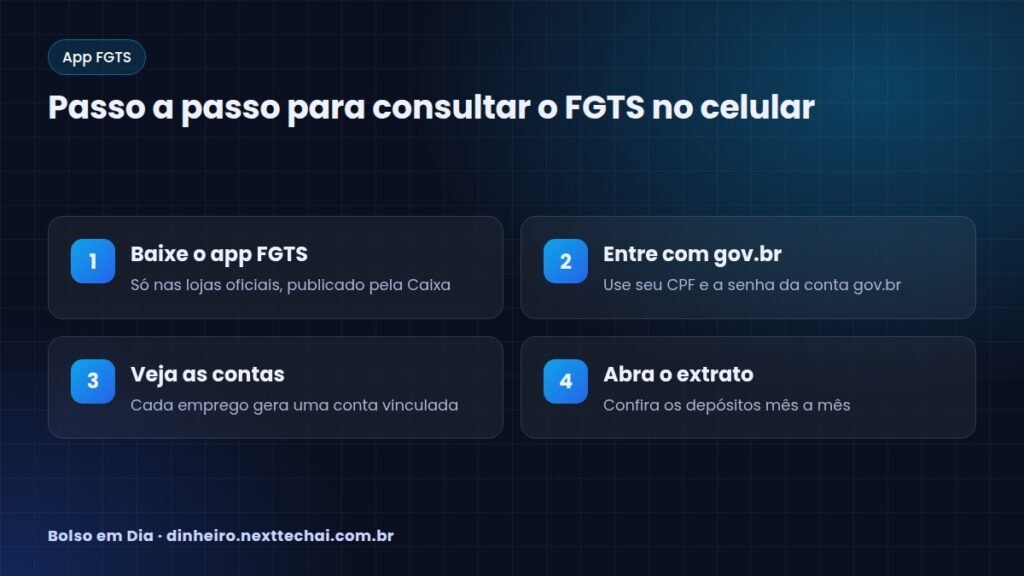
    Como consultar o FGTS pelo aplicativo

    O jeito mais prático é pelo app FGTS, disponível gratuitamente para Android e iPhone.

    1. Baixe o app oficial. Procure por “FGTS” na loja do seu celular e confira se o desenvolvedor é a Caixa Econômica Federal.
    2. Faça login com a conta gov.br. Use seu CPF e a senha do gov.br. Se ainda não tem, crie no próprio portal gov.br.
    3. Aceite os termos e, se pedido, confirme seus dados.
    4. Toque em “Meu FGTS”. Você verá a lista de contas vinculadas, com o nome das empresas.
    5. Abra cada conta para ver o saldo e o extrato detalhado.

    Dica de segurança

    Nunca informe sua senha gov.br por telefone, mensagem ou link recebido. A Caixa não pede senha por WhatsApp ou SMS. Golpistas usam o nome do FGTS para roubar dados, assim como acontece nos golpes do Pix.

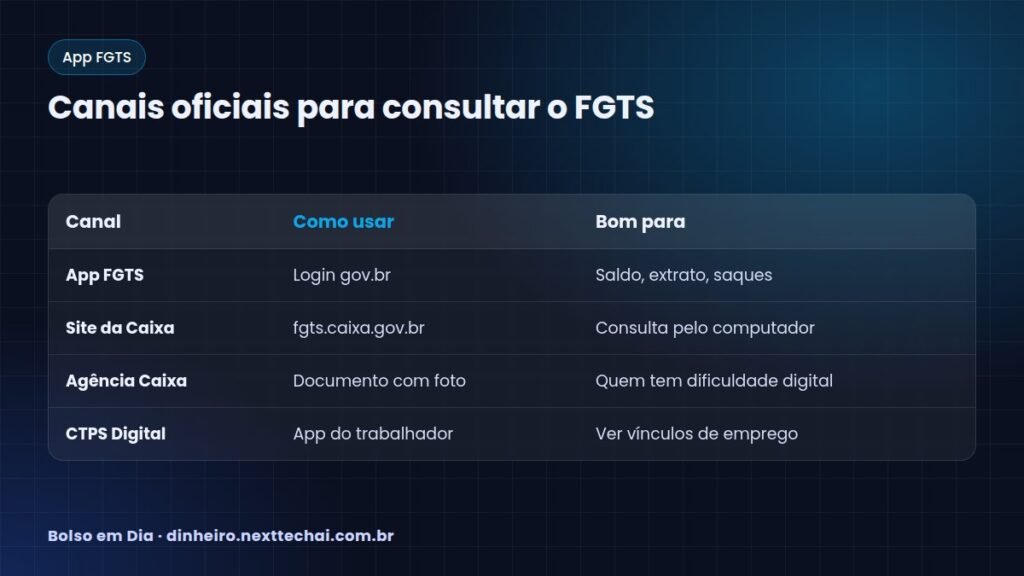
    Outras formas de consultar

    • Site da Caixa: a consulta também pode ser feita pelo computador, no endereço oficial do FGTS da Caixa.
    • Agência da Caixa: leve documento com foto e o número do PIS/NIS, se tiver.
    • Carteira de Trabalho Digital: não mostra o saldo, mas ajuda a conferir seus vínculos de emprego e datas.
    O que conferir no extrato do FGTS
    O que conferir no extrato do FGTS

    O que conferir no extrato

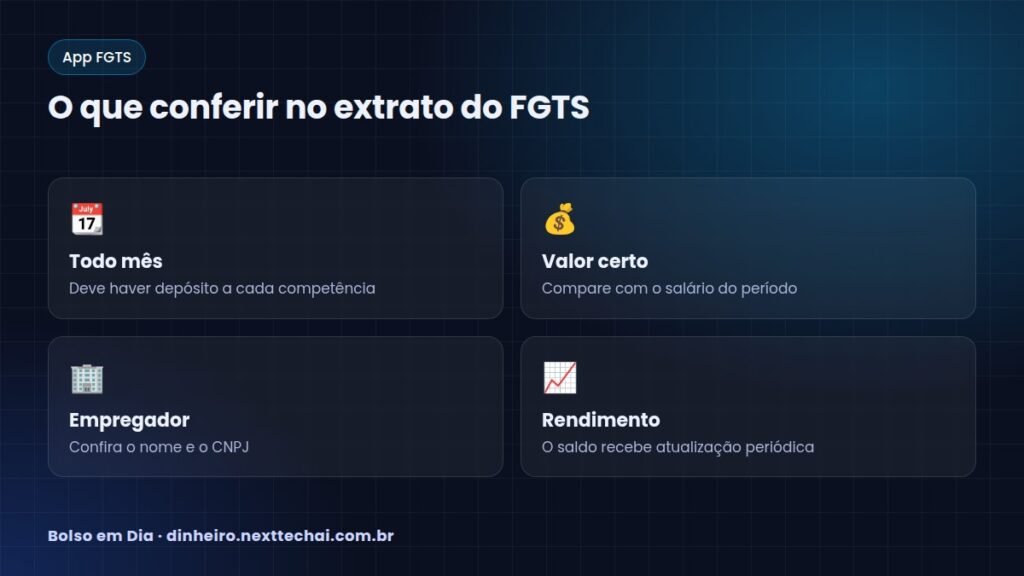
    Olhar o saldo não basta. Abra o extrato e observe:

    • Depósitos mensais: deve haver um lançamento para cada mês trabalhado
    • Valor do depósito: corresponde a um percentual do salário definido em lei; se parecer baixo, compare com seus contracheques
    • Nome da empresa: confira se é o empregador correto
    • Atualização e rendimento: o saldo recebe atualização periódica, conforme as regras do fundo
    • Saques e bloqueios: veja se há valores sacados ou bloqueados, por exemplo por antecipação do saque-aniversário

    Como ativar avisos de depósito

    No app, você pode autorizar notificações para ser avisado quando houver depósito. Assim percebe rápido se algum mês ficou em branco.

    E se o empregador não depositou?

    Deixar de depositar o FGTS é irregular. Se você notar meses faltando:

    1. Converse com o RH e peça o comprovante de recolhimento.
    2. Guarde provas: contracheques, extratos e prints do app.
    3. Procure o Ministério do Trabalho e Emprego, que recebe denúncias pelos canais oficiais do gov.br.
    4. Busque o sindicato da categoria ou a Defensoria Pública para orientação.
    5. Se necessário, um advogado trabalhista pode avaliar uma ação na Justiça do Trabalho.

    Quando posso sacar o FGTS

    As principais situações de saque são:

    • Demissão sem justa causa
    • Aposentadoria
    • Compra, construção ou amortização da casa própria, dentro das regras do Sistema Financeiro de Habitação
    • Algumas doenças graves previstas em lei
    • Calamidade pública reconhecida pelo governo, em áreas atingidas
    • Saque-aniversário, para quem aderir à modalidade

    Os detalhes e documentos exigidos estão no app FGTS e no site da Caixa. Como as regras podem mudar, confira sempre a fonte oficial antes de planejar o uso do dinheiro.

    Canais oficiais para consultar o FGTS
    Canais oficiais para consultar o FGTS

    Quanto tempo guardar comprovantes

    Mesmo com tudo digital, vale manter uma pasta, física ou no celular, com:

    • Contracheques de cada mês
    • Termo de rescisão de contratos anteriores
    • Prints do extrato do FGTS em datas importantes, como na saída de um emprego

    Esses documentos ajudam muito se for preciso comprovar depósitos que faltaram ou valores errados. Também facilitam na hora de usar o FGTS para comprar a casa própria ou quando você decidir sobre o saque-aniversário.

    Uma rotina simples é abrir o app a cada dois ou três meses e conferir se os depósitos mais recentes apareceram. Leva menos de cinco minutos e evita surpresas no futuro.

    Perguntas frequentes

    Preciso do número do PIS para consultar o FGTS?

    No aplicativo, normalmente basta o CPF e a conta gov.br. O PIS pode ser pedido em atendimento presencial.

    O FGTS aparece na hora após o depósito?

    Nem sempre. Pode haver alguns dias entre o recolhimento pela empresa e a atualização no extrato.

    Posso usar o FGTS como reserva de emergência?

    Não é recomendável, porque o saque depende de situações específicas. O ideal é ter uma reserva de emergência separada, com resgate rápido.

    Tenho contas de empregos antigos. Elas somem?

    Não. As contas continuam existindo e aparecem no app com o nome das empresas anteriores.

    Conclusão

    Consultar o FGTS leva poucos minutos: baixe o app oficial da Caixa, entre com sua conta gov.br e abra o extrato de cada conta vinculada. Faça isso com frequência para garantir que os depósitos estão em dia e, se algo estiver errado, procure o RH e os canais oficiais o quanto antes.

  • Reserva de emergência: quanto guardar e onde deixar

    Reserva de emergência: quanto guardar e onde deixar

    A reserva de emergência é o dinheiro guardado para imprevistos: perda de emprego, problema de saúde, conserto do carro ou da geladeira. Ela evita que você recorra ao cheque especial ou ao cartão rotativo, que têm juros altíssimos.

    Neste guia você vai descobrir quanto guardar, onde deixar esse dinheiro e como começar mesmo com pouco. Sem promessas de rendimento: o foco aqui é segurança.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

    Como calcular o tamanho da sua reserva de emergência
    Como calcular o tamanho da sua reserva de emergência

    Para que serve a reserva de emergência

    A reserva não é investimento para ficar rico. É um colchão de segurança. Ela serve para:

    • Pagar as contas se você perder a renda
    • Cobrir despesas médicas ou odontológicas inesperadas
    • Resolver consertos urgentes da casa ou do carro
    • Evitar empréstimos caros em momentos de aperto

    Sem ela, qualquer imprevisto vira dívida. Com ela, vira só um contratempo.

    Quanto guardar

    A recomendação mais comum entre educadores financeiros é juntar o equivalente a alguns meses do seu custo de vida, e não do seu salário. O número de meses depende da estabilidade da sua renda.

    Referências usadas com frequência

    • Servidor público ou emprego muito estável: cerca de 3 meses
    • CLT no setor privado: cerca de 6 meses é uma meta comum
    • Autônomo, MEI ou renda variável: 6 a 12 meses

    São referências, não regras. Quem tem filhos, dependentes ou problemas de saúde na família pode preferir uma reserva maior.

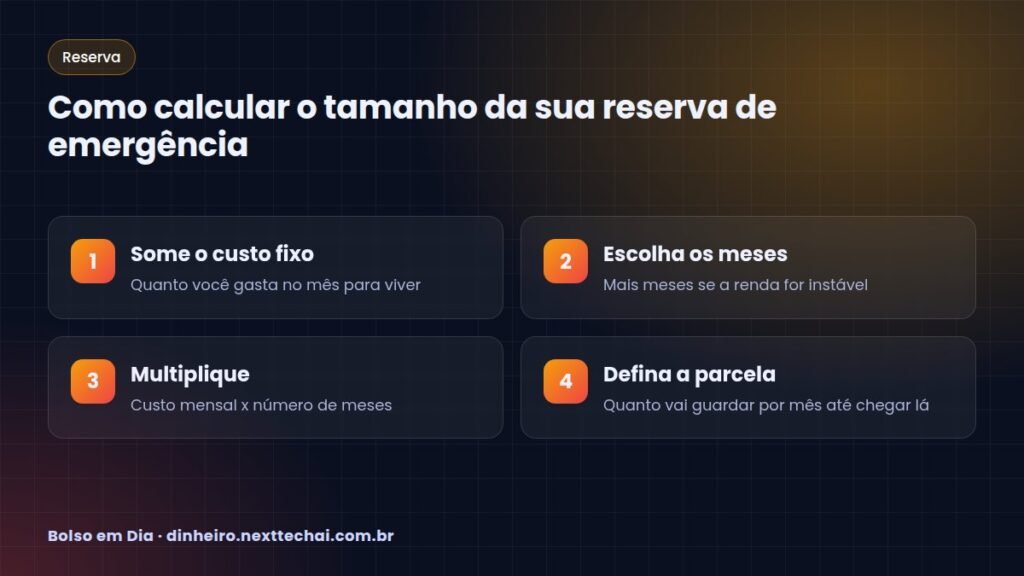
    Como calcular

    1. Some quanto você gasta por mês com o essencial (moradia, comida, contas, transporte, saúde)
    2. Escolha o número de meses
    3. Multiplique um pelo outro

    Exemplo ilustrativo: custo essencial de R$ 2.500 por mês x 6 meses = R$ 15.000 de meta.

    Se você ainda não sabe seu custo mensal, comece pelo orçamento pessoal. Sem ele, a meta fica no chute.

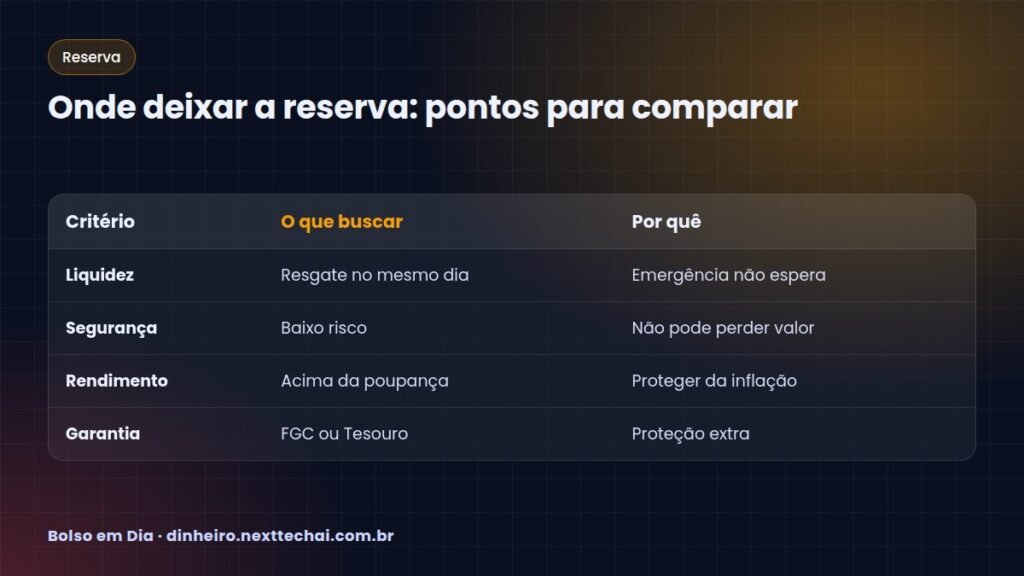
    Onde deixar a reserva: pontos para comparar
    Onde deixar a reserva: pontos para comparar

    Onde deixar a reserva de emergência

    O lugar ideal tem três características:

    • Liquidez: você consegue resgatar rápido, de preferência no mesmo dia
    • Segurança: risco muito baixo de perder dinheiro
    • Rendimento razoável: que ajude a proteger o dinheiro da inflação

    Opções mais usadas

    • Tesouro Selic: título público do Tesouro Direto, com baixo risco e resgate rápido. Informações oficiais em tesourodireto.com.br.
    • CDB com liquidez diária: oferecido por bancos, com cobertura do Fundo Garantidor de Créditos (FGC) dentro dos limites definidos pelo próprio FGC. Confira as regras em fgc.org.br.
    • Contas remuneradas e “caixinhas” de bancos digitais: práticas, mas verifique se o rendimento e a garantia são claros.
    • Poupança: simples e conhecida, porém costuma render menos que as alternativas acima.

    Onde NÃO deixar

    • Ações, criptomoedas ou fundos de risco: o valor pode cair justo quando você precisar
    • Investimentos com carência longa: o dinheiro fica preso
    • Na conta corrente junto com o dinheiro do mês: fica fácil gastar sem perceber

    Como montar a reserva ganhando pouco

    Não precisa juntar tudo de uma vez. O segredo é constância.

    1. Comece com uma meta menor. Um mês de custo de vida já é uma grande vitória.
    2. Automatize. Programe uma transferência no dia do pagamento, nem que seja pequena.
    3. Use a regra 50-30-20 ou uma variação para garantir uma fatia para o futuro.
    4. Direcione dinheiro extra. Parte do 13º salário, restituição do imposto de renda ou uma venda de algo parado.
    5. Corte vazamentos. Assinaturas esquecidas e taxas bancárias desnecessárias viram reserva.

    E se eu tiver dívidas?

    Se as dívidas têm juros muito altos, como rotativo do cartão, pode fazer sentido montar uma mini reserva (algo como um mês de gastos) e usar o restante para quitar as dívidas. Depois, volte a completar a reserva.

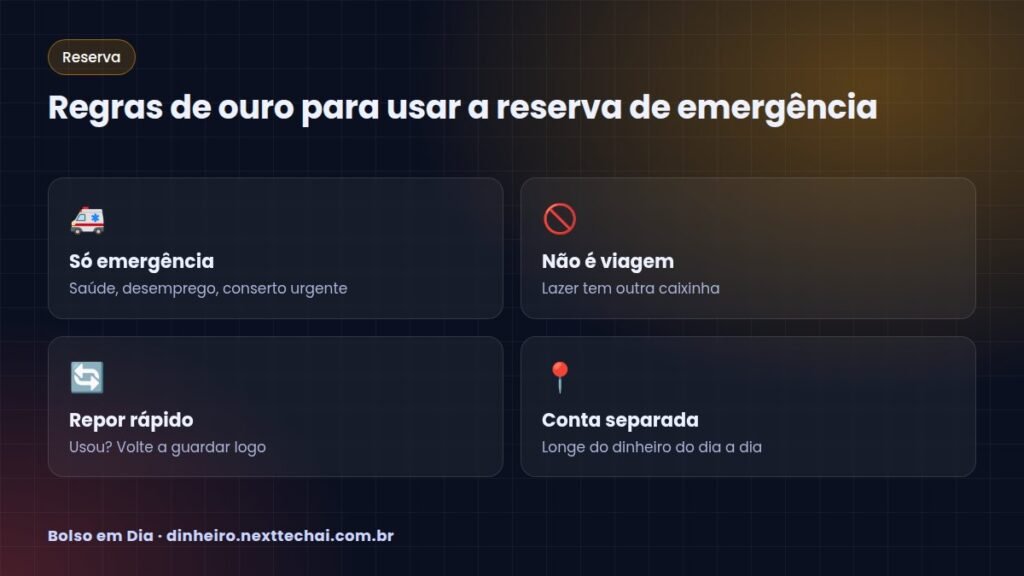
    Regras de ouro para usar a reserva de emergência
    Regras de ouro para usar a reserva de emergência

    Quando usar a reserva

    Antes de mexer na reserva, pergunte: é urgente, necessário e inesperado? Se as três respostas forem sim, use sem culpa. Foi para isso que você guardou.

    Exemplos que se encaixam: desemprego, conserto essencial, despesa médica. Exemplos que não se encaixam: promoção de celular, viagem, presente de aniversário.

    Usou? Faça um plano para repor o valor o quanto antes.

    Exemplo de plano mensal

    Imagine alguém com meta de reserva equivalente a seis meses de gastos essenciais. Um caminho possível:

    1. Primeiros meses: guardar uma quantia fixa todo mês até completar o primeiro mês de custo de vida
    2. Meio do caminho: manter a transferência automática e somar parte de qualquer renda extra
    3. Reta final: revisar a meta, porque o custo de vida pode ter mudado desde o início

    Acompanhar o progresso ajuda a manter a motivação. Anote o saldo da reserva uma vez por mês e comemore cada etapa concluída. Quando a reserva estiver completa, o valor que você guardava todo mês pode ir para outras metas, como estudar, trocar de carro ou investir para o longo prazo.

    Perguntas frequentes

    Posso deixar a reserva na poupança?

    Pode, especialmente se é o que você conhece e confia. Só saiba que existem opções igualmente seguras e com liquidez que costumam render mais, como o Tesouro Selic e CDBs de liquidez diária.

    FGTS conta como reserva de emergência?

    Não é o ideal, porque o saque só é liberado em situações específicas previstas em lei. Vale saber como consultar o FGTS, mas não conte com ele como reserva.

    Quanto tempo leva para montar a reserva?

    Depende da sua renda e dos gastos. Guardando uma parte fixa todo mês, muita gente leva de um a alguns anos. O importante é não parar.

    Devo investir antes de ter a reserva completa?

    A recomendação mais comum é completar a reserva primeiro. Ela dá a segurança para você investir no longo prazo sem precisar resgatar na hora errada.

    Conclusão

    A reserva de emergência é a base de qualquer vida financeira saudável. Calcule seu custo mensal, defina quantos meses quer cobrir, escolha um lugar seguro e com resgate rápido e guarde todo mês. Começar pequeno é melhor do que não começar.

  • Regra 50-30-20: como dividir seu salário na prática

    Regra 50-30-20: como dividir seu salário na prática

    A regra 50-30-20 é um dos métodos mais populares para organizar o dinheiro. A ideia é dividir a renda em três partes: metade para o essencial, uma parte para o que você gosta e outra para o futuro.

    Ela ficou famosa por ser fácil de lembrar e de aplicar. Neste guia você vai ver como funciona, como calcular com o seu salário e como adaptar a regra quando a conta não fecha.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

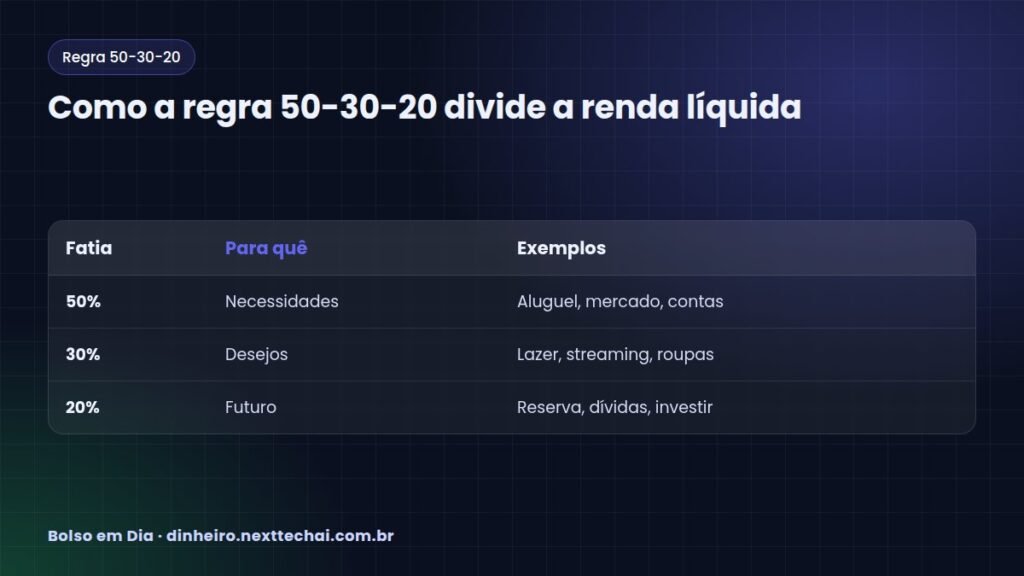
    Como a regra 50-30-20 divide a renda líquida
    Como a regra 50-30-20 divide a renda líquida

    O que é a regra 50-30-20

    É uma forma de dividir a renda líquida, ou seja, o dinheiro que sobra depois dos descontos obrigatórios:

    • 50% para necessidades: gastos essenciais para viver
    • 30% para desejos: o que traz conforto e prazer, mas não é obrigatório
    • 20% para o futuro: reserva, investimentos e pagamento extra de dívidas

    Ela não é uma lei nem uma fórmula perfeita. É um ponto de partida para quem nunca fez um orçamento pessoal e quer algo simples.

    O que entra em cada fatia

    Necessidades (50%)

    • Aluguel, prestação da casa e condomínio
    • Luz, água, gás e internet básica
    • Mercado e itens de higiene
    • Transporte para trabalho e estudo
    • Remédios e plano de saúde
    • Parcelas mínimas de dívidas

    Desejos (30%)

    • Restaurantes, bares e delivery
    • Streaming, jogos e assinaturas
    • Roupas além do necessário
    • Viagens e passeios
    • Upgrade de celular ou eletrônicos

    Futuro (20%)

    • Reserva de emergência
    • Investimentos para metas de médio e longo prazo
    • Pagamento extra para quitar dívidas mais rápido
    • Previdência complementar, se fizer sentido para você

    Exemplo prático com números

    Vamos usar valores ilustrativos. Imagine uma renda líquida de R$ 4.000 por mês:

    • Necessidades: 50% = R$ 2.000
    • Desejos: 30% = R$ 1.200
    • Futuro: 20% = R$ 800

    Agora compare com o que você gasta hoje. Se o aluguel, o mercado e as contas já somam R$ 2.600, as necessidades estão ocupando 65% da renda. É sinal de que algo precisa ser ajustado, seja cortando desejos, seja revendo custos fixos.

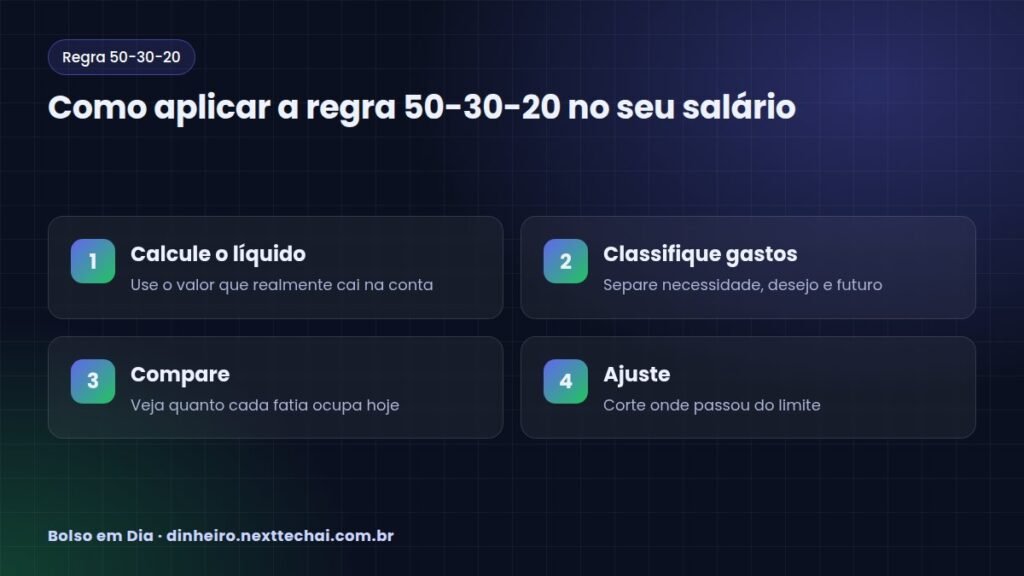
    Como aplicar a regra 50-30-20 no seu salário
    Como aplicar a regra 50-30-20 no seu salário

    Como aplicar no dia a dia

    1. Descubra sua renda líquida. Use o valor que entra na conta. Autônomos podem usar a média dos meses mais fracos.
    2. Separe os gastos em três grupos. Use os extratos do banco e a fatura do cartão.
    3. Some cada grupo. Veja qual porcentagem cada um ocupa hoje.
    4. Automatize os 20%. Programe uma transferência para outra conta no dia do pagamento.
    5. Controle os 30%. Se quiser, deixe esse valor numa conta separada ou num cartão pré-pago.

    Dica: pague-se primeiro

    O maior erro é tentar guardar “o que sobrar”. Quase nunca sobra. Separe os 20% logo que o salário cair e viva com o restante.

    Quando a regra 50-30-20 não cabe

    Para muita gente no Brasil, só o aluguel e o mercado já passam de metade da renda. Isso não significa que o método não serve. Significa que você precisa adaptar.

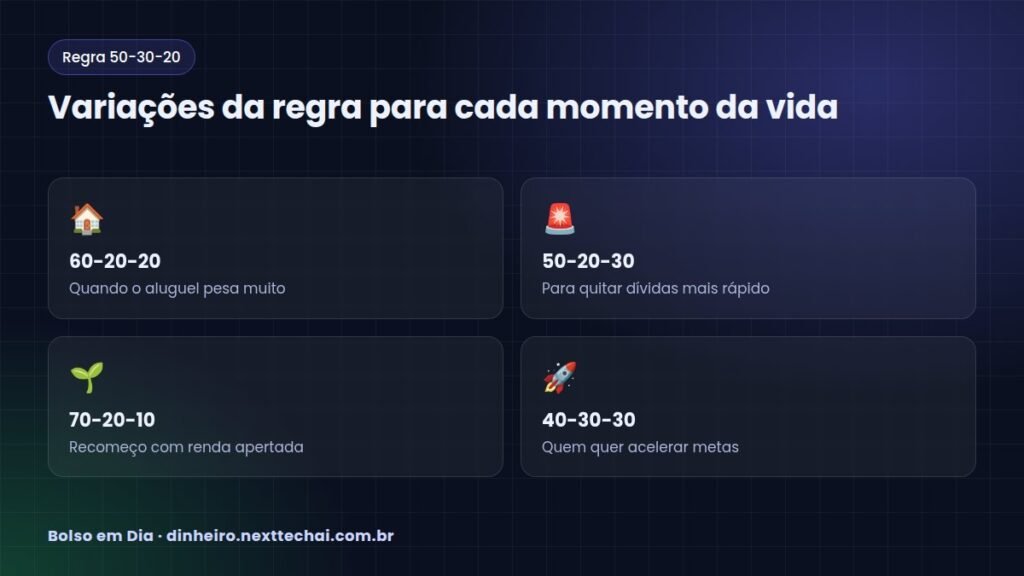
    Variações comuns

    • 60-30-10 ou 60-20-20: para quem tem custo de moradia alto
    • 70-20-10: para quem está recomeçando ou tem renda baixa
    • 50-20-30: para quem quer acelerar o pagamento de dívidas
    • 40-30-30: para quem já tem as contas enxutas e quer poupar mais

    O mais importante é ter uma fatia para o futuro, mesmo que pequena. Guardar 5% de forma constante é melhor do que planejar 20% e não conseguir.

    E se eu tiver dívidas?

    Se você tem contas atrasadas ou nome negativado, use a fatia do futuro para negociar e quitar. Veja como consultar o CPF e negociar dívidas. Juros de cartão e cheque especial costumam ser muito altos, então sair deles é um dos melhores “investimentos” que existem.

    Variações da regra para cada momento da vida
    Variações da regra para cada momento da vida

    Erros comuns ao usar a regra

    • Usar o salário bruto em vez do líquido
    • Colocar desejos na lista de necessidades (“streaming é essencial”)
    • Esquecer gastos anuais, como IPVA e material escolar
    • Desistir no primeiro mês que a conta não fecha
    • Não revisar as porcentagens quando a renda muda

    Como revisar a divisão ao longo do ano

    A vida muda, e a divisão também deve mudar. Revise as porcentagens sempre que acontecer algo importante:

    • Aumento de salário: mantenha o padrão de vida e aumente a fatia do futuro
    • Mudança de casa: recalcule as necessidades com o novo aluguel ou prestação
    • Chegada de um filho: gastos com saúde e educação passam a pesar mais
    • Perda de renda: corte primeiro os desejos e proteja o essencial

    Uma boa prática é fazer uma revisão rápida a cada três meses. Compare o que planejou com o que realmente aconteceu e ajuste sem culpa. O objetivo não é acertar a porcentagem exata, e sim ter controle consciente sobre para onde o dinheiro vai.

    Perguntas frequentes

    A regra 50-30-20 serve para quem ganha pouco?

    Serve como referência, mas quase sempre precisa de ajuste. Com renda apertada, as necessidades ocupam mais espaço. Comece com uma fatia menor para o futuro e aumente quando puder.

    O 13º salário entra na regra?

    Você pode tratar o 13º salário como renda extra e aplicar a mesma divisão, ou usar a maior parte para reserva e dívidas.

    Parcela de dívida é necessidade ou futuro?

    A parcela mínima costuma entrar em necessidades. O que você paga a mais para quitar antes pode entrar na fatia do futuro.

    Preciso de planilha para usar o método?

    Não. Um caderno ou o app do banco já resolvem. A planilha só facilita as contas.

    Conclusão

    A regra 50-30-20 é simples de entender e ajuda a dar direção ao salário. Use-a como bússola, não como prisão: adapte as porcentagens à sua realidade, separe a parte do futuro assim que o dinheiro entrar e revise sempre que a renda mudar. O importante é começar e manter o hábito.

  • Orçamento pessoal: como fazer o seu em 5 passos simples

    Orçamento pessoal: como fazer o seu em 5 passos simples

    Fazer um orçamento pessoal é o primeiro passo para sair do aperto e começar a guardar dinheiro. Parece coisa de contador, mas na prática é só responder a duas perguntas: quanto entra e para onde vai cada real.

    Neste guia você vai aprender um método em 5 passos, que funciona com caderno, planilha ou aplicativo. Sem fórmulas difíceis e sem promessas mágicas: só organização.

    Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.

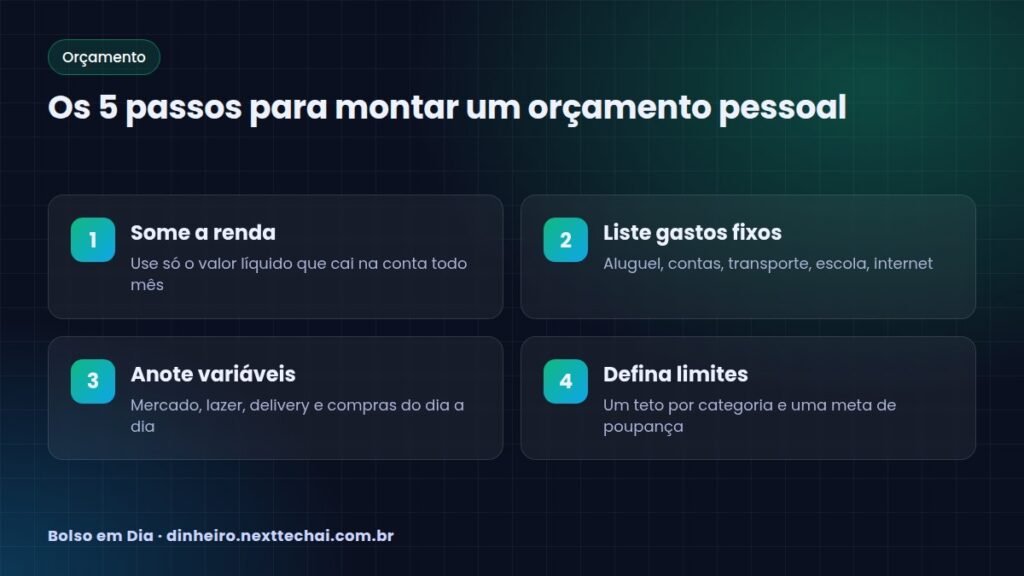
    Os 5 passos para montar um orçamento pessoal
    Os 5 passos para montar um orçamento pessoal

    Por que fazer um orçamento pessoal

    Sem orçamento, o dinheiro some em pequenos gastos que ninguém lembra. Um café aqui, um delivery ali, uma assinatura esquecida. No fim do mês, a sensação é de que o salário “evaporou”.

    Com um orçamento, você:

    • Enxerga os gastos que dá para cortar sem sofrimento
    • Evita entrar no cheque especial e no rotativo do cartão
    • Consegue montar uma reserva de emergência
    • Planeja compras grandes sem parcelar tudo

    Passo 1: descubra sua renda líquida

    Comece pelo valor que realmente cai na sua conta. Se você é CLT, use o salário líquido, já com descontos de INSS, imposto e benefícios. Se é autônomo, faça a média dos últimos 3 a 6 meses, porque a renda varia.

    Não conte com dinheiro incerto, como bônus, horas extras ou o 13º salário. Quando ele vier, trate como extra e decida o destino com calma.

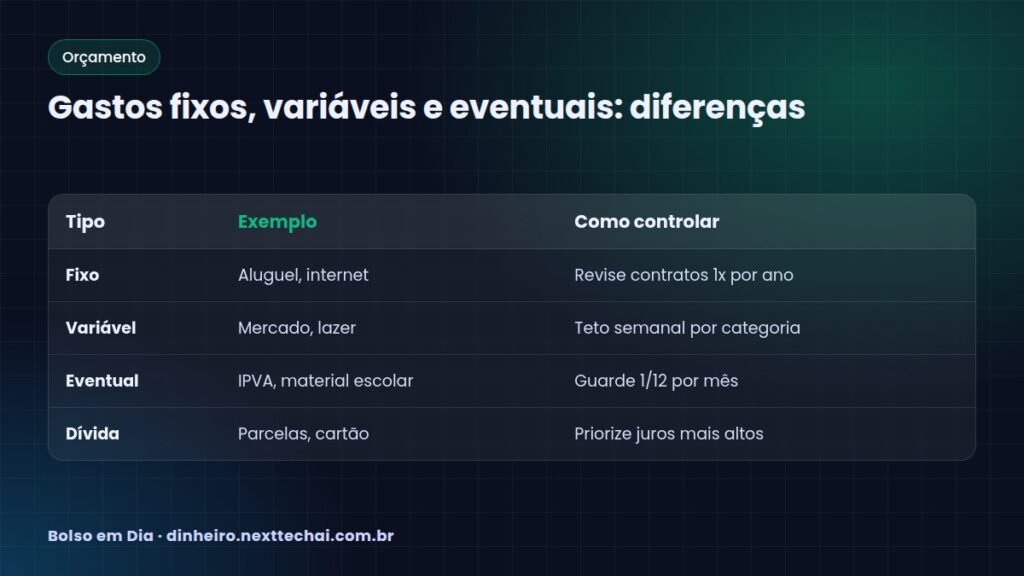
    Passo 2: liste os gastos fixos

    Gastos fixos são aqueles que se repetem todo mês com valor parecido:

    • Aluguel ou prestação da casa
    • Condomínio, luz, água e gás
    • Internet e plano de celular
    • Transporte (passagem, combustível)
    • Escola, curso ou faculdade
    • Assinaturas (streaming, academia, apps)

    Pegue os extratos do banco e do cartão dos últimos meses. É ali que aparecem as assinaturas que você nem lembrava que pagava.

    Passo 3: anote os gastos variáveis

    Aqui mora o perigo. Mercado, farmácia, lazer, roupas, presentes e delivery mudam todo mês. Durante 30 dias, anote tudo, até o pão da padaria.

    Como anotar sem desistir

    • Use o bloco de notas do celular logo após cada compra
    • Ou use o próprio app do banco, que já separa por categoria
    • Uma vez por semana, some tudo e veja se está dentro do previsto

    Não esqueça dos gastos eventuais

    IPVA, IPTU, material escolar, seguro do carro e presentes de fim de ano não vêm todo mês, mas vêm todo ano. Some o valor anual e divida por 12. Guarde essa parte mensalmente para não levar susto.

    Gastos fixos, variáveis e eventuais: diferenças
    Gastos fixos, variáveis e eventuais: diferenças

    Passo 4: defina limites por categoria

    Agora que você sabe quanto entra e quanto sai, é hora de colocar tetos. Um jeito simples de começar é a regra 50-30-20, que divide a renda entre necessidades, desejos e futuro.

    Exemplo de como pensar (valores ilustrativos):

    • Renda líquida de R$ 3.000
    • Necessidades: até R$ 1.500
    • Desejos e lazer: até R$ 900
    • Poupança ou dívidas: R$ 600

    Se os gastos essenciais já passam de metade da renda, não se culpe. Ajuste as porcentagens à sua realidade e vá melhorando aos poucos.

    Passo 5: acompanhe e ajuste todo mês

    Orçamento não é algo que se faz uma vez e esquece. Escolha um dia do mês, de preferência logo depois do pagamento, para:

    1. Comparar o planejado com o que realmente gastou
    2. Descobrir onde estourou e por quê
    3. Ajustar os limites do mês seguinte
    4. Separar a poupança antes de gastar, como se fosse uma conta

    Tabela mental para decidir um gasto

    Antes de comprar algo fora do plano, pergunte:

    • Eu preciso disso agora ou só quero?
    • Cabe no limite da categoria deste mês?
    • Vou precisar parcelar? Se sim, as parcelas cabem nos próximos meses?

    E se estiver endividado?

    Se você já tem contas atrasadas, o orçamento fica ainda mais importante. Primeiro, liste todas as dívidas com valor, juros e parcelas. Depois, veja como consultar o CPF e negociar dívidas com desconto. Dívidas de cartão e cheque especial costumam ter os juros mais altos e merecem prioridade.

    Dicas para manter o orçamento no dia a dia
    Dicas para manter o orçamento no dia a dia

    Ferramentas que ajudam

    • Caderno: simples, barato e funciona para muita gente
    • Planilha: permite somas automáticas e gráficos
    • App do banco: muitos já categorizam os gastos sozinhos
    • Apps de finanças: bons para quem tem várias contas e cartões

    A melhor ferramenta é aquela que você vai usar de verdade. Não adianta baixar o app mais completo e abandonar na segunda semana.

    Perguntas frequentes

    Quanto tempo leva para o orçamento funcionar?

    Normalmente, os dois primeiros meses servem para conhecer seus hábitos. A partir do terceiro, os limites ficam mais realistas e você começa a ver sobra.

    Devo incluir o cartão de crédito no orçamento?

    Sim. Anote a compra no mês em que ela foi feita, não só quando a fatura chega. Assim você não gasta o mesmo dinheiro duas vezes.

    Renda variável dá para fazer orçamento?

    Dá. Use a média dos meses mais fracos como base. Nos meses bons, guarde a diferença para cobrir os meses ruins.

    Casal deve ter orçamento junto ou separado?

    Depende do combinado. Muitos casais usam um orçamento comum para as contas da casa e deixam uma parte individual para gastos pessoais.

    Conclusão

    Fazer um orçamento pessoal é, antes de tudo, um hábito. Some a renda líquida, liste fixos e variáveis, defina limites e revise todo mês. Com o tempo, você passa a decidir para onde vai o dinheiro, em vez de só descobrir para onde ele foi. Comece hoje com o que tiver à mão: um caderno já basta.