O empréstimo consignado costuma ter juros menores que outras linhas de crédito porque as parcelas são descontadas direto do salário ou do benefício do INSS. Parece vantajoso, e às vezes é, mas exige cuidado.
Neste guia você vai entender como funciona o consignado, o que é a margem consignável, como comparar ofertas e como se proteger de golpes e contratações que você não pediu.
Aviso: este conteúdo é informativo e não é recomendação financeira. Regras, prazos e valores podem mudar; confira sempre as fontes oficiais.
Como funciona o consignado
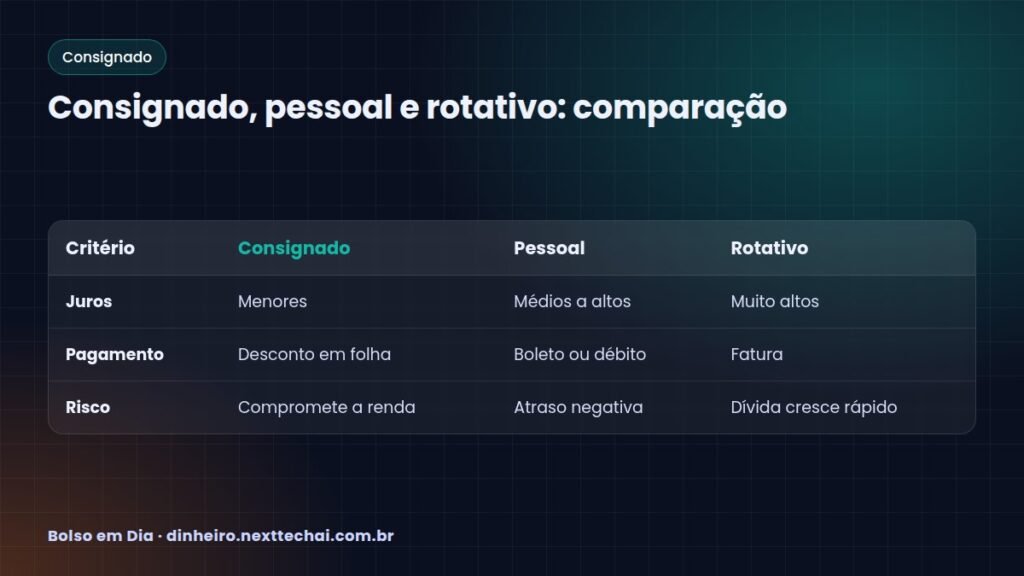
No consignado, a parcela é descontada automaticamente antes de o dinheiro cair na sua conta. Como o risco de atraso é menor para o banco, os juros tendem a ser mais baixos.
Podem contratar, conforme as regras de cada modalidade:
- Aposentados e pensionistas do INSS
- Servidores públicos
- Trabalhadores com carteira assinada, por meio de convênios e da modalidade disponível na Carteira de Trabalho Digital
- Militares das Forças Armadas
O que é a margem consignável
É o percentual máximo da renda que pode ficar comprometido com descontos de consignado. Cada tipo de público tem limites e taxas máximas próprios, definidos por lei e por órgãos como o Conselho Nacional de Previdência Social. Esses números mudam com o tempo, então consulte os limites atuais no gov.br ou no Meu INSS.
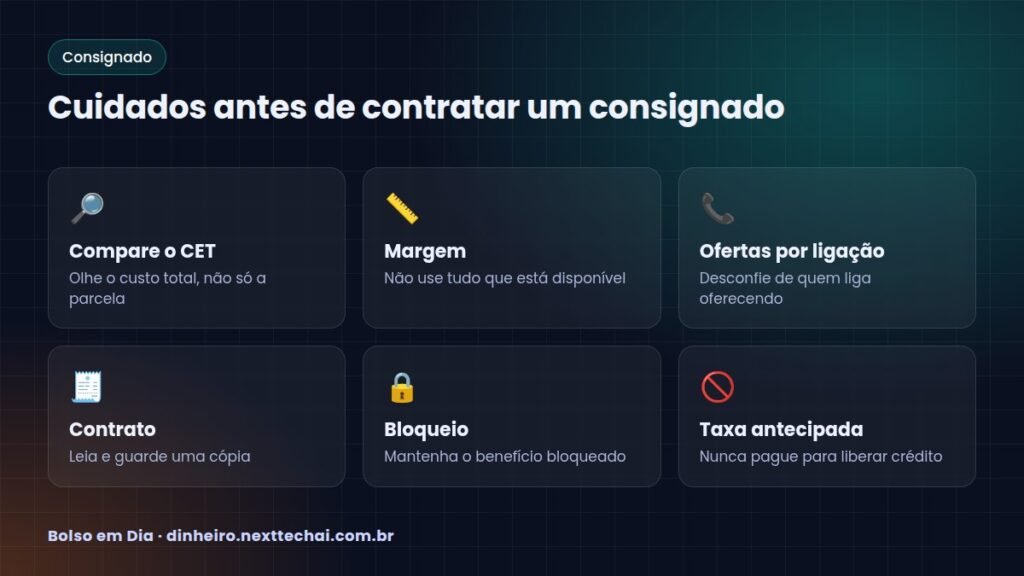
Cuidados antes de contratar
1. Pergunte: eu preciso desse dinheiro?
Juros menores não significam dinheiro de graça. A parcela vai sair do seu salário por meses ou anos. Use o consignado para trocar uma dívida mais cara, e não para consumo por impulso.
2. Compare o CET
O Custo Efetivo Total (CET) reúne juros, tarifas, seguros e impostos. Peça a simulação em pelo menos três instituições e compare o CET e o valor total a pagar.
3. Não use toda a margem
Deixar parte da margem livre dá espaço para imprevistos. Comprometer o máximo pode apertar o orçamento no mês a mês. Faça as contas com um orçamento pessoal.
4. Cuidado com o cartão consignado e o cartão benefício
São produtos diferentes do empréstimo. Eles têm uma parte da margem reservada e funcionam como cartão de crédito com desconto mínimo em folha. Se você não entender bem, o saldo pode se arrastar por muito tempo.
Consignado do INSS: proteja seu benefício
Aposentados e pensionistas são alvo frequente de ofertas insistentes e fraudes. Algumas proteções importantes:
- Bloqueio para empréstimo: pelo Meu INSS, é possível consultar se o benefício está bloqueado ou desbloqueado para consignado
- Extrato de empréstimos: no Meu INSS você vê todos os contratos ativos e quem os fez
- Contrato que você não pediu: registre reclamação no banco, no Meu INSS, na plataforma consumidor.gov.br e no Procon
Como identificar golpes
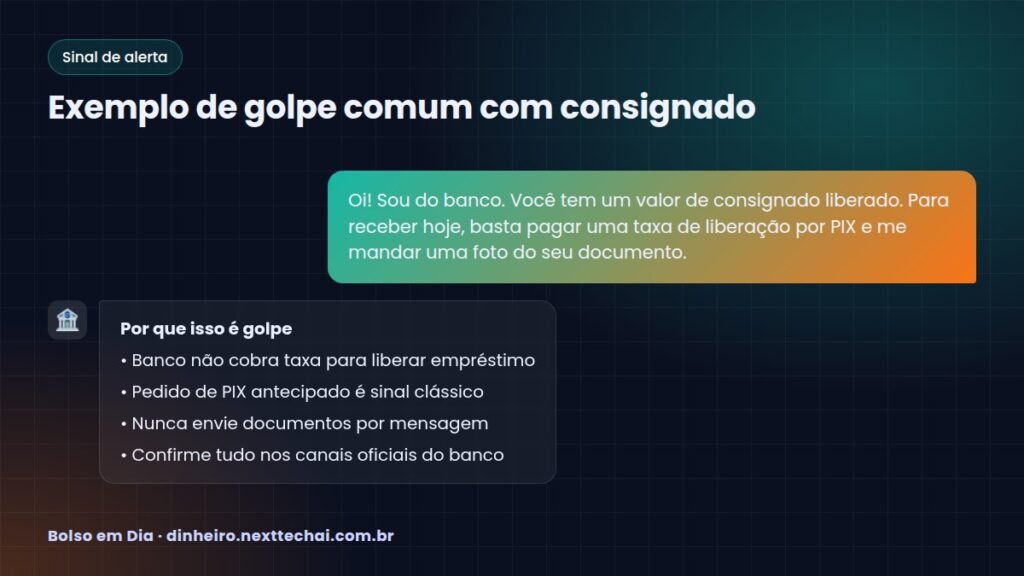
- Ligação ou mensagem oferecendo “valor liberado” que você não pediu
- Pedido de taxa, depósito ou PIX para liberar o dinheiro
- Pedido de foto de documento, selfie ou senha por aplicativo de mensagem
- Dinheiro que cai na sua conta sem você contratar, seguido de pedido de devolução por PIX
Se isso acontecer, não pague nada e procure o seu banco pelos canais oficiais. Veja mais em golpes do PIX: como se proteger.
Quando o consignado pode fazer sentido
Um uso comum é substituir uma dívida muito mais cara, como o cartão de crédito. Se esse é o seu caso, leia também como sair do rotativo do cartão e como sair das dívidas antes de decidir.
Perguntas para fazer antes de assinar
Antes de fechar qualquer consignado, peça ao banco que responda por escrito:
- Qual é a taxa de juros mensal e anual?
- Qual é o CET do contrato?
- Qual é o valor total que vou pagar ao final?
- Há seguro ou tarifa embutidos? Posso recusar?
- Em quantas parcelas e a partir de quando começa o desconto?
Se algum item vier diferente do combinado, não assine. Seguros e produtos extras não podem ser impostos como condição para o empréstimo. Essa prática é chamada de venda casada e é proibida pelo Código de Defesa do Consumidor.
Guarde o contrato e confira no primeiro contracheque ou extrato do benefício se o desconto está correto. Qualquer diferença deve ser contestada o quanto antes.
Uma boa prática é anotar a data de término do contrato no calendário. Quando a última parcela for descontada, confira se o desconto parou no mês seguinte e se a margem voltou a ficar livre no extrato.
Perguntas frequentes
Posso quitar o consignado antes do prazo?
Sim. A quitação antecipada é um direito e os juros das parcelas futuras devem ser descontados proporcionalmente. Peça o cálculo ao banco.
Posso fazer portabilidade do consignado?
Sim. Você pode transferir a dívida para outra instituição com juros menores. Compare o CET antes de aceitar.
O banco pode descontar mais do que a margem?
Não deveria. Os descontos têm limite legal. Se notar algo errado, reclame no banco, no órgão pagador e no consumidor.gov.br.
Consignado afeta o score?
Como o desconto é automático, o risco de atraso é baixo. Mas comprometer demais a renda pode levar a atrasos em outras contas. Veja como aumentar o score de crédito.
Conclusão
O consignado pode ser uma ferramenta útil para trocar dívidas caras por uma mais barata, mas compromete sua renda por um bom tempo. Compare o CET, use só parte da margem, desconfie de ofertas não solicitadas e acompanhe seus contratos pelos canais oficiais.
E-books para organizar seu dinheiro
Guias práticos e diretos, a partir de R$ 14,90, com acesso imediato.
 Organize Suas Finanças em 30 DiasVer e-book →
 Plano para Sair das DívidasVer e-book →
 Renda Extra com IA: 12 Caminhos do ZeroVer e-book →
 MEI Sem Complicação: Guia Prático para ComeçarVer e-book →
 Investimentos para Iniciantes: Renda Fixa Sem MistérioVer e-book →
 Imposto de Renda Pessoa Física: Guia DescomplicadoVer e-book →
E-books recomendados
 Instagram para Pequenos Negócios: 60 Dias de ConteúdoR$ 24,90Ver e-book
 Copywriting Simples: Textos que VendemR$ 19,90Ver e-book
 IA para Imobiliárias: Anúncios e AtendimentoR$ 22,90Ver e-book
Deixe um comentário