Os juros compostos estão por trás de duas coisas que mexem muito com o seu bolso: o crescimento de um investimento ao longo dos anos e a bola de neve de uma dívida no cartão. Entender como eles funcionam ajuda a tomar decisões melhores nos dois lados.
Neste guia você vai ver a diferença entre juros simples e compostos, a fórmula explicada em linguagem simples, exemplos práticos e como calcular no celular ou na planilha. Nada de matemática complicada: com uma calculadora comum dá para acompanhar tudo.
Aviso: este conteúdo é informativo e educativo. Os exemplos usam taxas hipotéticas apenas para ilustrar o cálculo e não representam rendimento ou custo de nenhum produto específico.
O que são juros compostos
Juros são o “preço” do dinheiro no tempo. Quando você empresta, recebe juros. Quando pega emprestado, paga.
Nos juros simples, a taxa incide sempre sobre o valor inicial. Nos juros compostos, a taxa incide sobre o valor inicial mais os juros já acumulados. Por isso se diz que são “juros sobre juros”.
No dia a dia, quase tudo no mercado financeiro usa juros compostos: poupança, CDB, Tesouro Direto, financiamentos, empréstimos, cheque especial e rotativo do cartão.
Juros simples x juros compostos na prática
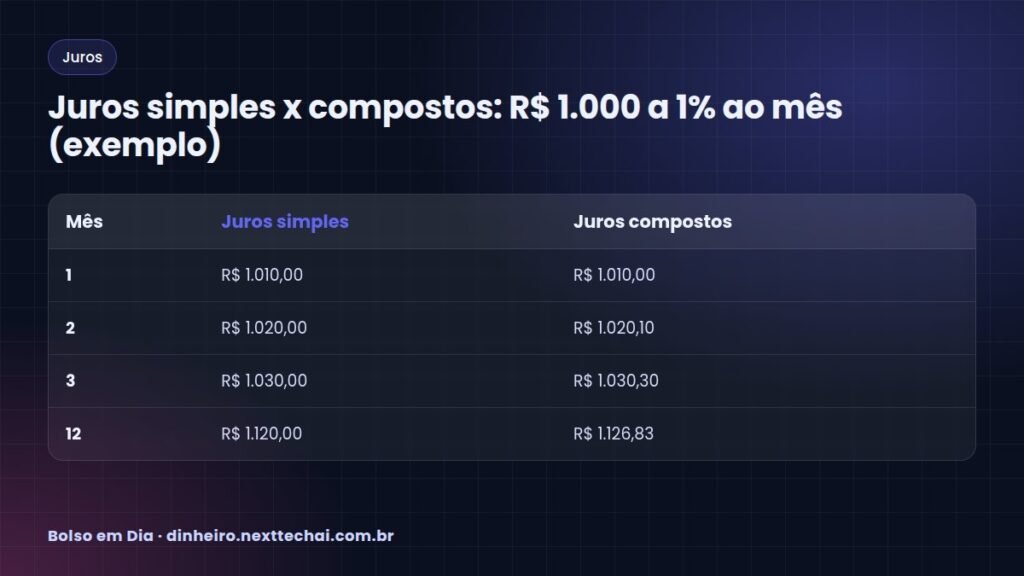
Imagine R$ 1.000 aplicados a uma taxa hipotética de 1% ao mês.
Com juros simples
Todo mês o ganho é de 1% sobre R$ 1.000, ou seja, R$ 10. Em 12 meses, o total é R$ 1.000 + R$ 120 = R$ 1.120.
Com juros compostos
- Mês 1: R$ 1.000 x 1,01 = R$ 1.010,00
- Mês 2: R$ 1.010 x 1,01 = R$ 1.020,10
- Mês 3: R$ 1.020,10 x 1,01 = R$ 1.030,30
E assim por diante. Ao fim de 12 meses, o total fica em torno de R$ 1.126,83.
No primeiro ano a diferença parece pequena. Mas com o passar dos anos ela cresce bastante, porque os juros de cada mês passam a render também. É esse efeito que faz o tempo ser o maior aliado de quem investe e o maior inimigo de quem deixa a dívida rolar.
A fórmula dos juros compostos
A fórmula é:
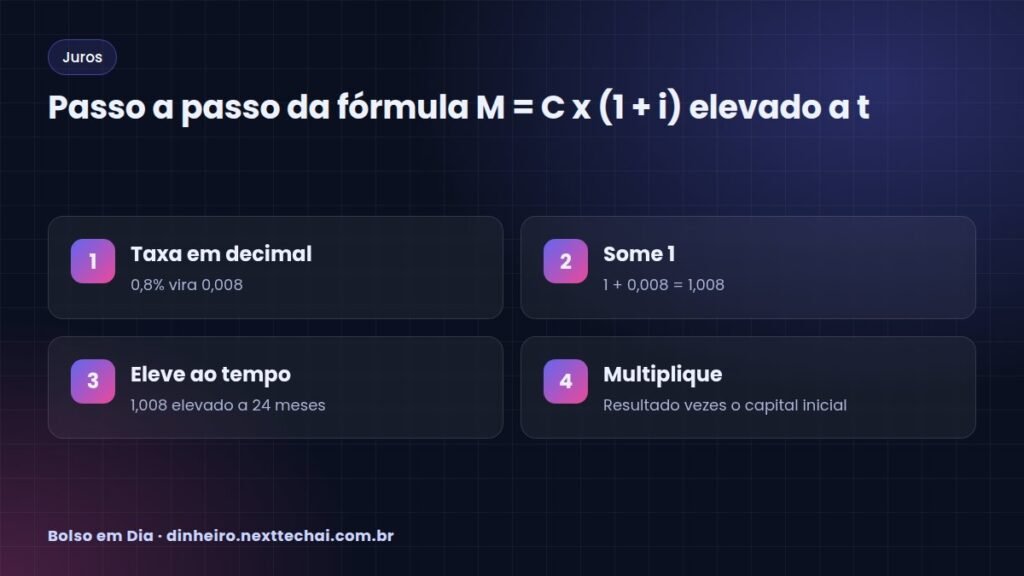
M = C x (1 + i) elevado a t
Onde:
- M é o montante final (valor total ao fim do período).
- C é o capital inicial (quanto você aplicou ou deve).
- i é a taxa de juros por período, escrita em decimal (1% = 0,01).
- t é o número de períodos (meses ou anos).
Um cuidado essencial: a taxa e o tempo precisam estar na mesma unidade. Se a taxa é mensal, o tempo deve estar em meses. Se a taxa é anual, em anos.
Exemplo passo a passo
Qual o montante de R$ 2.000 aplicados por 24 meses a 0,8% ao mês (taxa hipotética)?
- Transforme a taxa em decimal: 0,8% = 0,008.
- Some 1: 1 + 0,008 = 1,008.
- Eleve ao tempo: 1,008 elevado a 24 dá aproximadamente 1,2107.
- Multiplique pelo capital: 2.000 x 1,2107 = cerca de R$ 2.421,40.
Os juros foram de aproximadamente R$ 421,40 no período.
Como calcular no celular e na planilha
Na calculadora do celular
Vire o celular na horizontal para abrir a calculadora científica. Use a tecla de potência (geralmente “x^y” ou “^”): digite 1,008, toque na potência, digite 24 e depois multiplique pelo capital.
No Google Planilhas ou Excel
Use a fórmula `=2000*(1+0,008)^24`. Ou, com os valores em células, `=A1*(1+A2)^A3`. Há também a função VF (valor futuro), útil quando você faz aportes mensais: `=VF(taxa; períodos; -aporte; -valor_inicial)`.
Quer organizar esses cálculos junto com o seu orçamento? Veja como montar uma planilha de gastos mensais.
Juros compostos nas dívidas
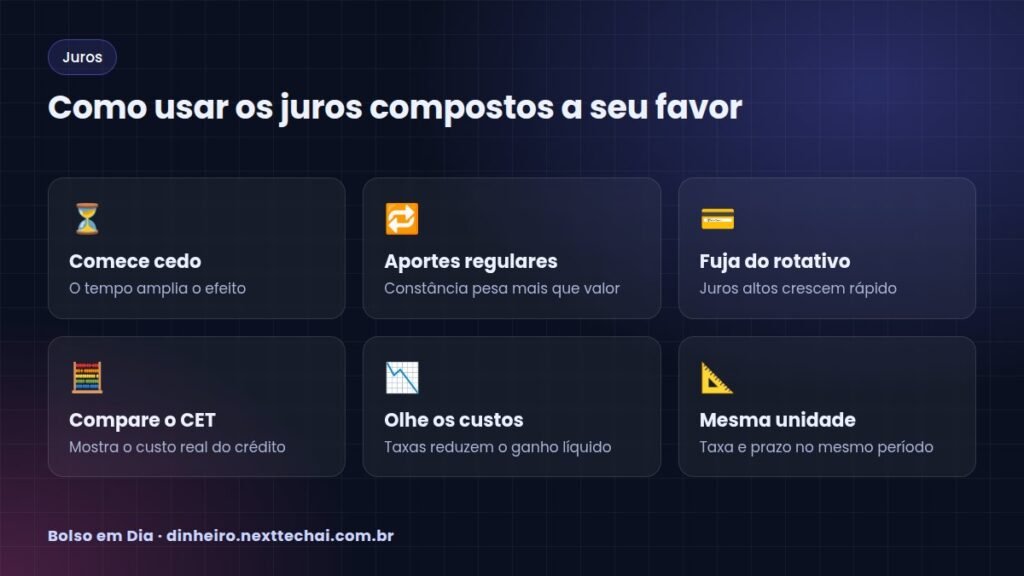
O mesmo mecanismo que faz um investimento crescer faz uma dívida explodir. No rotativo do cartão e no cheque especial, as taxas costumam estar entre as mais altas do mercado. Se você paga só o mínimo, os juros do mês seguinte incidem sobre a dívida já aumentada.
Por isso, a regra de ouro é: quite primeiro as dívidas com juros mais altos. Veja o passo a passo em como sair do rotativo do cartão e o plano em 6 passos para sair das dívidas.
Uma dica prática: ao comparar ofertas de crédito, olhe o Custo Efetivo Total (CET), que inclui juros, tarifas e seguros. Ele mostra o custo real, e não só a taxa anunciada.
Juros compostos nos investimentos
Do lado bom, os juros compostos premiam quem começa cedo e mantém a regularidade. Mesmo aportes pequenos, feitos todo mês por muitos anos, podem crescer de forma significativa.
Três fatores fazem diferença:
- Tempo: quanto mais cedo, maior o efeito acumulado.
- Taxa: pequenas diferenças de rentabilidade pesam muito no longo prazo.
- Custos: taxas de administração e impostos reduzem o ganho líquido.
Para começar com segurança, conheça o Tesouro Direto para iniciantes e monte antes a sua reserva de emergência.
Perguntas frequentes
Qual a diferença entre taxa mensal e anual?
Nos juros compostos, 1% ao mês não é igual a 12% ao ano. Por causa dos juros sobre juros, 1% ao mês equivale a cerca de 12,68% ao ano. Para converter, use (1 + taxa mensal) elevado a 12, menos 1.
A poupança usa juros compostos?
Sim. O rendimento de cada mês é incorporado ao saldo, e o rendimento seguinte incide sobre esse total. A regra de remuneração da poupança é definida em lei e pode ser conferida no site do Banco Central.
Como saber quanto vou pagar de juros em um empréstimo?
Peça ao banco a simulação completa com o CET e o valor total a pagar. Compare o total das parcelas com o valor recebido: a diferença é o custo do crédito.
Juros compostos sempre são ruins em dívidas?
Eles sempre aumentam o custo de uma dívida que se prolonga. Quanto maior a taxa e o prazo, maior o impacto. Por isso vale negociar, antecipar parcelas quando possível e evitar o crédito caro.
Quer se aprofundar?
O e-book da Next Tech AI explica juros, porcentagens, taxas equivalentes, parcelamentos e descontos com exemplos do cotidiano, sem exigir base em matemática. É um bom complemento para quem quer fazer as próprias contas antes de assinar um financiamento ou escolher um investimento.
Conheça o e-book “Matemática Financeira Sem Mistério”
Conclusão
Juros compostos são juros sobre juros. A fórmula M = C x (1 + i) elevado a t resolve a maioria das contas, e uma planilha ou a calculadora do celular fazem o trabalho pesado.
Use esse conhecimento a seu favor: fuja das dívidas caras, compare o CET antes de contratar crédito e deixe o tempo trabalhar nos seus investimentos.
E-books para organizar seu dinheiro
Guias práticos e diretos, a partir de R$ 14,90, com acesso imediato.
 Organize Suas Finanças em 30 DiasVer e-book →
 Plano para Sair das DívidasVer e-book →
 Renda Extra com IA: 12 Caminhos do ZeroVer e-book →
 MEI Sem Complicação: Guia Prático para ComeçarVer e-book →
 Investimentos para Iniciantes: Renda Fixa Sem MistérioVer e-book →
 Imposto de Renda Pessoa Física: Guia DescomplicadoVer e-book →
E-books recomendados
 Negócio em Casa: 30 Ideias com Baixo InvestimentoR$ 19,90Ver e-book
 IA para Dentistas: Marketing e Rotina do ConsultórioR$ 22,90Ver e-book
 Compras Inteligentes: Gaste Menos no MercadoR$ 14,90Ver e-book
Deixe um comentário