A regra 50-30-20 é um dos métodos mais populares para organizar o dinheiro. A ideia é dividir a renda em três partes: metade para o essencial, uma parte para o que você gosta e outra para o futuro.
Ela ficou famosa por ser fácil de lembrar e de aplicar. Neste guia você vai ver como funciona, como calcular com o seu salário e como adaptar a regra quando a conta não fecha.
Aviso: este conteúdo é informativo e não substitui a orientação de um profissional de finanças. Regras e valores podem mudar; confira sempre as fontes oficiais.
O que é a regra 50-30-20
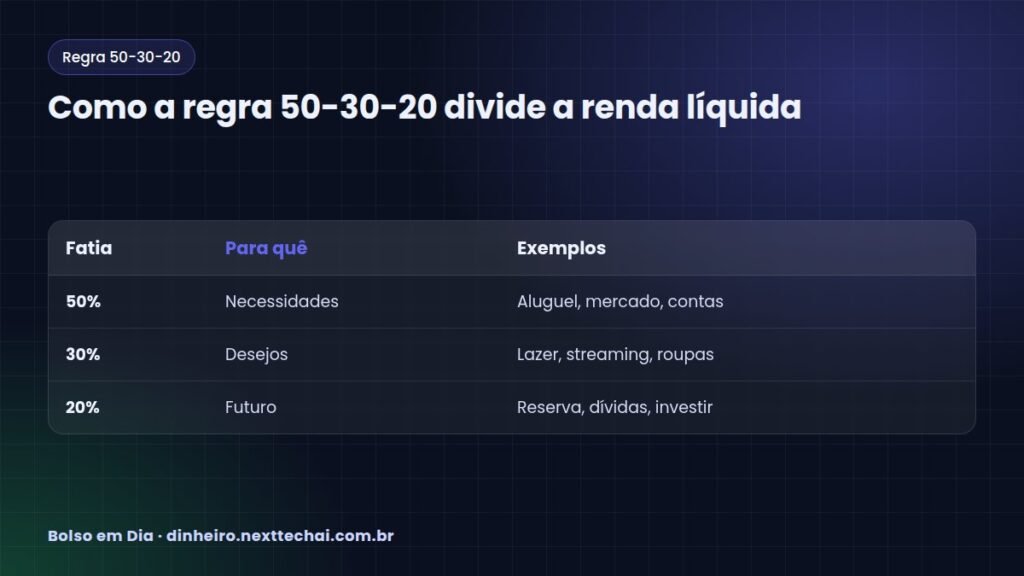
É uma forma de dividir a renda líquida, ou seja, o dinheiro que sobra depois dos descontos obrigatórios:
- 50% para necessidades: gastos essenciais para viver
- 30% para desejos: o que traz conforto e prazer, mas não é obrigatório
- 20% para o futuro: reserva, investimentos e pagamento extra de dívidas
Ela não é uma lei nem uma fórmula perfeita. É um ponto de partida para quem nunca fez um orçamento pessoal e quer algo simples.
O que entra em cada fatia
Necessidades (50%)
- Aluguel, prestação da casa e condomínio
- Luz, água, gás e internet básica
- Mercado e itens de higiene
- Transporte para trabalho e estudo
- Remédios e plano de saúde
- Parcelas mínimas de dívidas
Desejos (30%)
- Restaurantes, bares e delivery
- Streaming, jogos e assinaturas
- Roupas além do necessário
- Viagens e passeios
- Upgrade de celular ou eletrônicos
Futuro (20%)
- Reserva de emergência
- Investimentos para metas de médio e longo prazo
- Pagamento extra para quitar dívidas mais rápido
- Previdência complementar, se fizer sentido para você
Exemplo prático com números
Vamos usar valores ilustrativos. Imagine uma renda líquida de R$ 4.000 por mês:
- Necessidades: 50% = R$ 2.000
- Desejos: 30% = R$ 1.200
- Futuro: 20% = R$ 800
Agora compare com o que você gasta hoje. Se o aluguel, o mercado e as contas já somam R$ 2.600, as necessidades estão ocupando 65% da renda. É sinal de que algo precisa ser ajustado, seja cortando desejos, seja revendo custos fixos.
Como aplicar no dia a dia
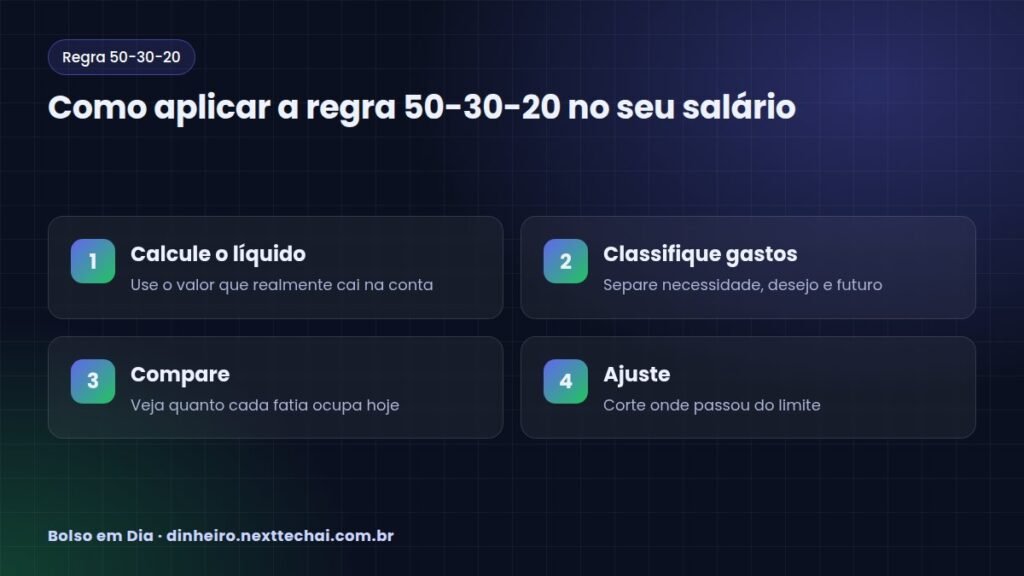
- Descubra sua renda líquida. Use o valor que entra na conta. Autônomos podem usar a média dos meses mais fracos.
- Separe os gastos em três grupos. Use os extratos do banco e a fatura do cartão.
- Some cada grupo. Veja qual porcentagem cada um ocupa hoje.
- Automatize os 20%. Programe uma transferência para outra conta no dia do pagamento.
- Controle os 30%. Se quiser, deixe esse valor numa conta separada ou num cartão pré-pago.
Dica: pague-se primeiro
O maior erro é tentar guardar “o que sobrar”. Quase nunca sobra. Separe os 20% logo que o salário cair e viva com o restante.
Quando a regra 50-30-20 não cabe
Para muita gente no Brasil, só o aluguel e o mercado já passam de metade da renda. Isso não significa que o método não serve. Significa que você precisa adaptar.
Variações comuns
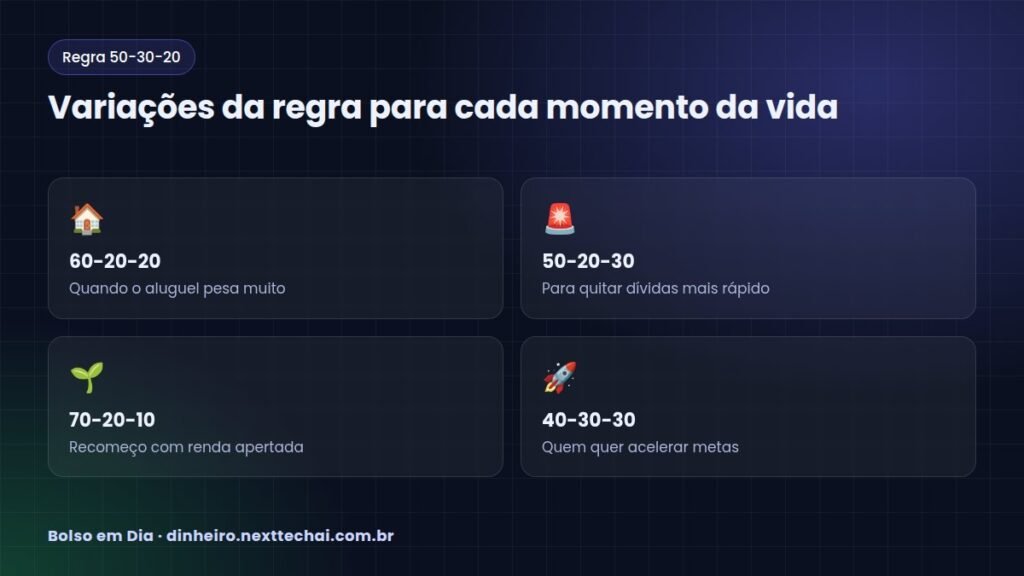
- 60-30-10 ou 60-20-20: para quem tem custo de moradia alto
- 70-20-10: para quem está recomeçando ou tem renda baixa
- 50-20-30: para quem quer acelerar o pagamento de dívidas
- 40-30-30: para quem já tem as contas enxutas e quer poupar mais
O mais importante é ter uma fatia para o futuro, mesmo que pequena. Guardar 5% de forma constante é melhor do que planejar 20% e não conseguir.
E se eu tiver dívidas?
Se você tem contas atrasadas ou nome negativado, use a fatia do futuro para negociar e quitar. Veja como consultar o CPF e negociar dívidas. Juros de cartão e cheque especial costumam ser muito altos, então sair deles é um dos melhores “investimentos” que existem.
Erros comuns ao usar a regra
- Usar o salário bruto em vez do líquido
- Colocar desejos na lista de necessidades (“streaming é essencial”)
- Esquecer gastos anuais, como IPVA e material escolar
- Desistir no primeiro mês que a conta não fecha
- Não revisar as porcentagens quando a renda muda
Como revisar a divisão ao longo do ano
A vida muda, e a divisão também deve mudar. Revise as porcentagens sempre que acontecer algo importante:
- Aumento de salário: mantenha o padrão de vida e aumente a fatia do futuro
- Mudança de casa: recalcule as necessidades com o novo aluguel ou prestação
- Chegada de um filho: gastos com saúde e educação passam a pesar mais
- Perda de renda: corte primeiro os desejos e proteja o essencial
Uma boa prática é fazer uma revisão rápida a cada três meses. Compare o que planejou com o que realmente aconteceu e ajuste sem culpa. O objetivo não é acertar a porcentagem exata, e sim ter controle consciente sobre para onde o dinheiro vai.
Perguntas frequentes
A regra 50-30-20 serve para quem ganha pouco?
Serve como referência, mas quase sempre precisa de ajuste. Com renda apertada, as necessidades ocupam mais espaço. Comece com uma fatia menor para o futuro e aumente quando puder.
O 13º salário entra na regra?
Você pode tratar o 13º salário como renda extra e aplicar a mesma divisão, ou usar a maior parte para reserva e dívidas.
Parcela de dívida é necessidade ou futuro?
A parcela mínima costuma entrar em necessidades. O que você paga a mais para quitar antes pode entrar na fatia do futuro.
Preciso de planilha para usar o método?
Não. Um caderno ou o app do banco já resolvem. A planilha só facilita as contas.
Conclusão
A regra 50-30-20 é simples de entender e ajuda a dar direção ao salário. Use-a como bússola, não como prisão: adapte as porcentagens à sua realidade, separe a parte do futuro assim que o dinheiro entrar e revise sempre que a renda mudar. O importante é começar e manter o hábito.
Deixe um comentário