O rotativo do cartão é uma das formas de crédito mais caras do Brasil. Ele aparece quando você paga menos do que o valor total da fatura, e o saldo restante passa para o mês seguinte com juros.
Se você está nessa situação, calma: existe caminho. Neste guia você vai entender como o rotativo funciona, quais são as regras atuais e um plano prático para sair dele e não voltar.
Aviso: este conteúdo é informativo e não é recomendação financeira. Regras, prazos e valores podem mudar; confira sempre as fontes oficiais.
Como funciona o rotativo do cartão
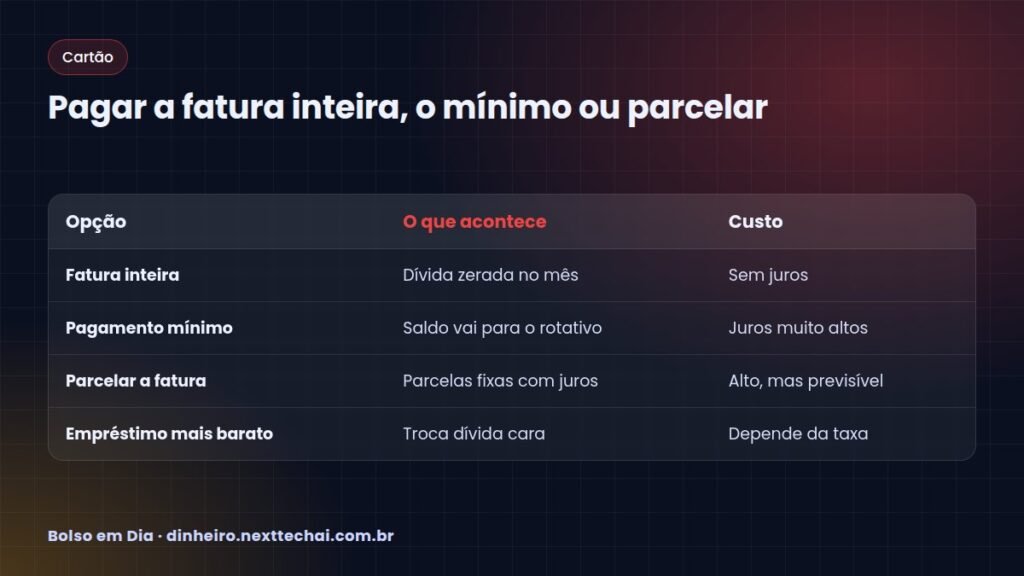
Quando a fatura chega, você tem basicamente três opções: pagar o total, pagar um valor entre o mínimo e o total, ou parcelar a fatura. Se pagar menos que o total, o que sobra entra no crédito rotativo.
Nesse momento começam a correr juros, IOF e outros encargos sobre o saldo. Por isso uma dívida pequena pode crescer rápido se ficar rolando mês a mês.
O que dizem as regras atuais
Duas regras ajudam o consumidor:
- Prazo do rotativo: pelas normas do Banco Central, o saldo só pode ficar no rotativo até o vencimento da fatura seguinte. Depois disso, o banco precisa oferecer um parcelamento com condições mais vantajosas.
- Teto de encargos: a Lei 14.690/2023 limitou juros e encargos do rotativo e do parcelamento da fatura a 100% do valor original da dívida. Ou seja, uma dívida não pode mais que dobrar só por encargos.
Mesmo com esses limites, o custo continua muito alto. O ideal é sair o quanto antes.
Como sair do rotativo do cartão: passo a passo
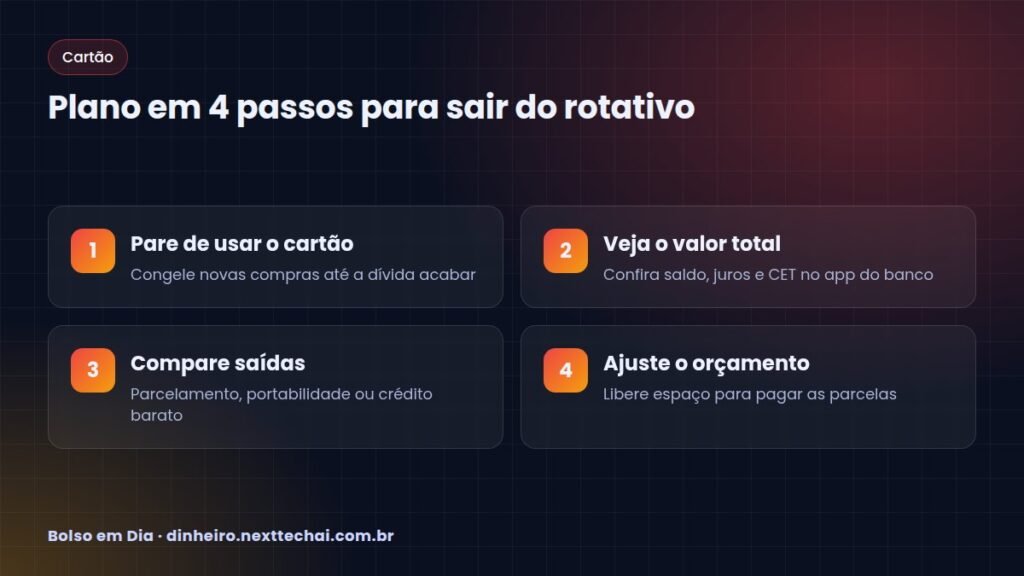
1. Pare de usar o cartão por um tempo
Parece óbvio, mas é o passo mais difícil. Se você continuar comprando, a dívida nova se soma à antiga. Tire o cartão da carteira e remova-o dos apps de compra e delivery.
2. Descubra quanto você deve de verdade
Abra o app do banco e veja o saldo total, a taxa de juros mensal e o CET (Custo Efetivo Total). Anote tudo. É com esses números que você vai comparar as alternativas.
3. Compare as saídas
- Parcelamento da fatura: tem juros, mas as parcelas são fixas e os juros tendem a ser menores que os do rotativo
- Empréstimo pessoal mais barato: se a taxa for menor, pode valer trocar uma dívida cara por uma mais barata
- Portabilidade de dívida: você pode pedir a outro banco que assuma a dívida com juros menores
- Negociação direta: alguns bancos oferecem descontos em campanhas de renegociação
Compare sempre pelo CET, não só pelo valor da parcela. Consignado também é uma opção de juros menores, mas exige atenção. Leia antes os cuidados com o empréstimo consignado.
4. Encaixe a parcela no orçamento
Use a regra 50-30-20 ou outro método para ver quanto dá para pagar sem atrasar outras contas. Se a parcela não couber, renegocie o prazo antes de assinar.
Exemplo prático
Imagine que a fatura veio com um valor que você não consegue pagar inteiro. Pagando só o mínimo, o restante vai para o rotativo e, no mês seguinte, volta maior.
Uma saída mais organizada seria:
- Pedir ao banco a simulação do parcelamento da fatura
- Simular um empréstimo em outra instituição
- Comparar o CET e o valor total a pagar em cada opção
- Escolher a que cabe no orçamento com o menor custo total
Esse raciocínio vale para qualquer valor. O importante é comparar o custo total, não só a parcela.
Como não voltar para o rotativo
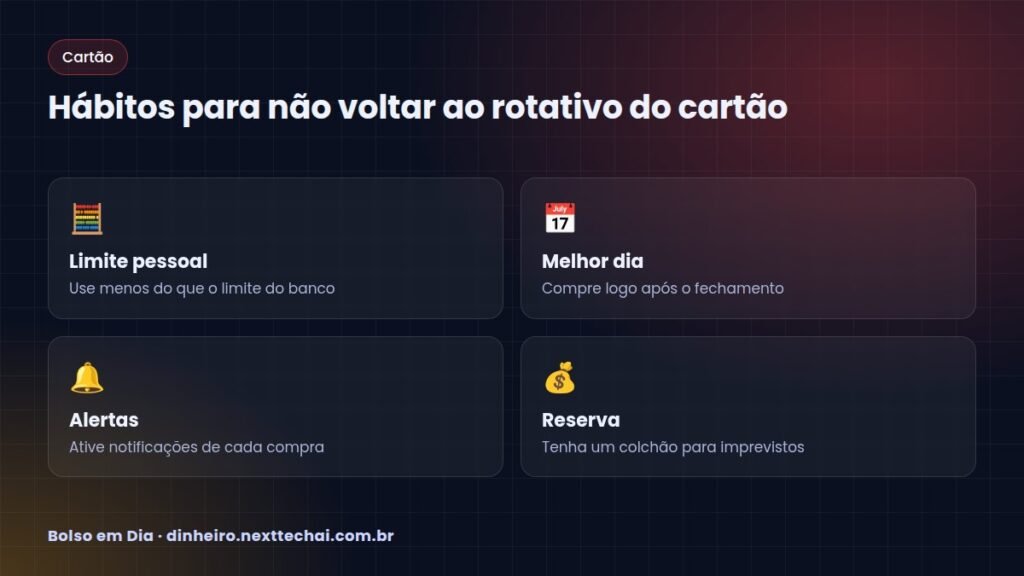
- Defina um limite pessoal menor do que o limite do banco
- Anote cada compra no cartão na hora, como parte do seu orçamento
- Evite parcelar muitas compras ao mesmo tempo
- Monte uma reserva de emergência para imprevistos
- Corte gastos fixos que pesam todo mês, como a energia; veja como economizar na conta de luz
- Se já estiver com várias dívidas, organize tudo seguindo o guia de como sair das dívidas
Direitos que ajudam na hora de negociar
Você pode pedir ao banco, a qualquer momento, o valor para quitação antecipada do parcelamento, com redução proporcional dos juros. Também tem direito a receber informações claras sobre taxas e CET antes de contratar qualquer opção.
Se o banco se recusar a informar ou cobrar valores que você não reconhece, registre reclamação no SAC, depois na ouvidoria e, se não resolver, no Banco Central e no consumidor.gov.br. Guarde números de protocolo e prints das simulações.
Perguntas frequentes
Pagar o mínimo da fatura é ruim?
Pagar o mínimo evita a inadimplência, mas o saldo restante vai para o rotativo, com juros altos. Use só em emergência e por pouco tempo.
O banco pode cobrar juros sem limite no rotativo?
Não. Pela Lei 14.690/2023, juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% do valor original da dívida.
Parcelar a fatura é melhor que ficar no rotativo?
Em geral, o parcelamento tem juros menores e parcelas previsíveis. Mesmo assim, compare o CET com outras opções, como um empréstimo mais barato.
Ficar no rotativo afeta o score?
Pagar o mínimo não é atraso, mas acumular dívidas pode dificultar a vida financeira. Atrasar parcelas, sim, pesa na nota. Veja como aumentar o score de crédito.
Conclusão
Sair do rotativo do cartão exige três atitudes: parar de usar o cartão, trocar a dívida cara por uma mais barata e ajustar o orçamento para não repetir o problema. Compare sempre o custo total e, depois de quitar, use o cartão como ferramenta de pagamento, não como extensão do salário.
E-books para organizar seu dinheiro
Guias práticos e diretos, a partir de R$ 14,90, com acesso imediato.
 Organize Suas Finanças em 30 DiasVer e-book →
 Plano para Sair das DívidasVer e-book →
 Renda Extra com IA: 12 Caminhos do ZeroVer e-book →
 MEI Sem Complicação: Guia Prático para ComeçarVer e-book →
 Investimentos para Iniciantes: Renda Fixa Sem MistérioVer e-book →
 Imposto de Renda Pessoa Física: Guia DescomplicadoVer e-book →
E-books recomendados
 Social Media Freelancer: Cuide de Perfis de ClientesR$ 22,90Ver e-book
 Atendimento pelo WhatsApp: Padrões e MensagensR$ 17,90Ver e-book
 TikTok para Negócios: Vídeos Curtos que VendemR$ 19,90Ver e-book
Deixe um comentário