Ter um score de crédito baixo pode travar um financiamento, um cartão novo ou até a compra parcelada de um celular. A boa notícia é que a nota não é uma sentença: ela muda conforme o seu comportamento financeiro ao longo do tempo.
Neste guia você vai entender o que é o score, o que pesa na nota e quais hábitos realmente ajudam a melhorá-la. Sem truques, sem “fórmulas secretas” e sem promessas de subir a pontuação em dias.
Aviso: este conteúdo é informativo e não é recomendação financeira. Regras, prazos e valores podem mudar; confira sempre as fontes oficiais.
O que é o score de crédito
O score é uma pontuação, geralmente de 0 a 1.000, calculada por birôs de crédito como Serasa, Boa Vista (SCPC), Quod e SPC Brasil. Ele tenta estimar a chance de você pagar suas contas em dia nos próximos meses.
Bancos e lojas usam essa nota como uma das informações na hora de aprovar crédito, definir limite e taxa de juros. Cada empresa tem sua própria política, então um score alto não garante aprovação, e um score médio não significa recusa automática.
Cada birô tem a sua nota
É normal ver números diferentes em cada empresa. Cada birô usa dados e modelos próprios. O mais importante é observar a tendência: se a nota está subindo ou caindo com o passar dos meses.
O que faz o score subir ou cair
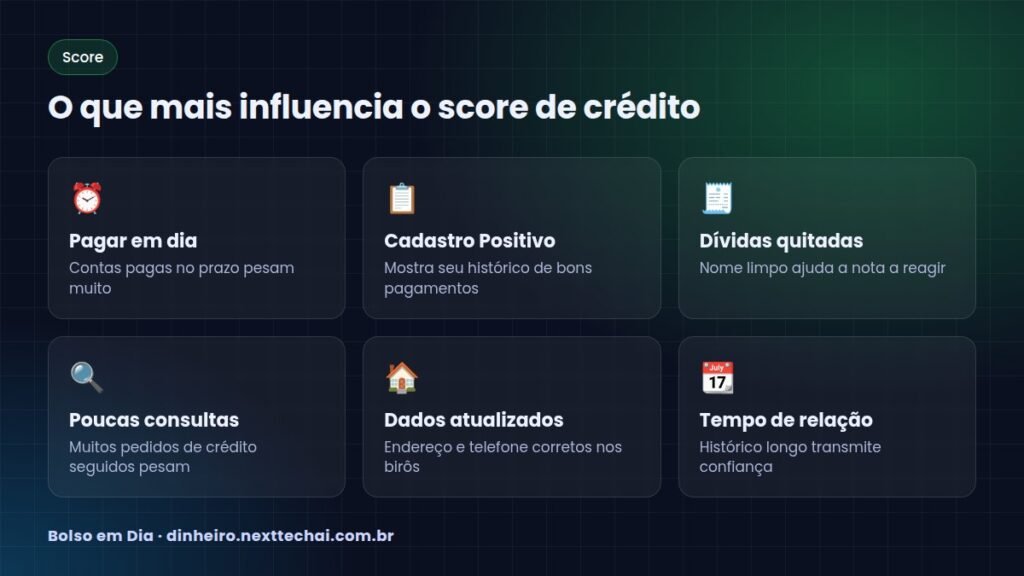
Os critérios exatos não são públicos, mas os birôs divulgam os fatores que mais pesam:
- Pagamento em dia: contas, boletos, parcelas e faturas pagas no prazo
- Dívidas em atraso: negativação derruba bastante a nota
- Cadastro Positivo: registra seu histórico de pagamentos, inclusive os bons
- Consultas ao CPF: muitos pedidos de crédito em pouco tempo podem pesar
- Dados cadastrais: informações desatualizadas atrapalham a análise
- Tempo de relacionamento: um histórico longo tende a transmitir mais confiança
Como aumentar o score de crédito: 7 atitudes que funcionam
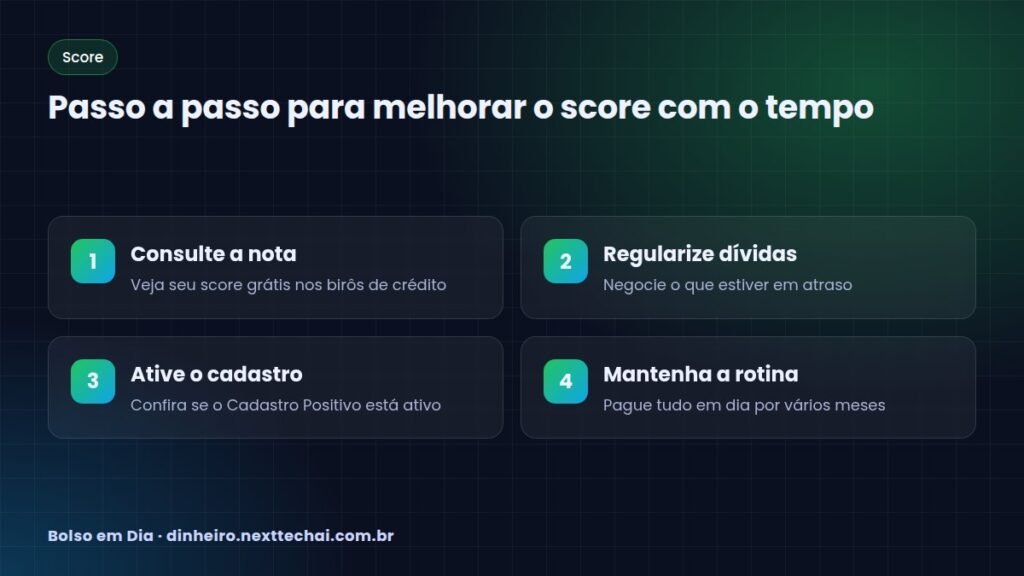
1. Pague as contas em dia
É o fator mais importante. Coloque as contas no débito automático quando fizer sentido e crie lembretes no celular para as datas de vencimento. Um bom orçamento pessoal ajuda a não deixar nada escapar.
2. Limpe o nome
Se você tem dívidas negativadas, negociar é o primeiro passo. Depois que a dívida é paga, a empresa tem prazo para retirar a negativação, e a nota costuma reagir com o tempo. Veja o passo a passo em como sair das dívidas.
3. Confira o Cadastro Positivo
O Cadastro Positivo reúne informações sobre contas pagas, como luz, água, telefone e parcelas. Hoje a inclusão é automática, mas vale conferir no site ou app dos birôs se ele está ativo e se os dados estão corretos.
4. Evite pedir crédito em vários lugares ao mesmo tempo
Cada pedido de cartão ou empréstimo gera uma consulta ao seu CPF. Muitas consultas em sequência podem passar a imagem de que você está precisando de dinheiro com urgência.
5. Use o cartão com moderação
Usar o cartão e pagar a fatura inteira mostra responsabilidade. Já entrar no rotativo é o caminho oposto. Se isso já aconteceu, leia como sair do rotativo do cartão.
6. Mantenha seus dados atualizados
Endereço, telefone, e-mail e renda desatualizados podem atrapalhar. Entre no site do birô com sua conta e revise o cadastro.
7. Tenha paciência
O score reflete comportamento ao longo de meses. Não existe atalho legítimo para subir a nota da noite para o dia.
Cuidado com golpes de “aumento de score”
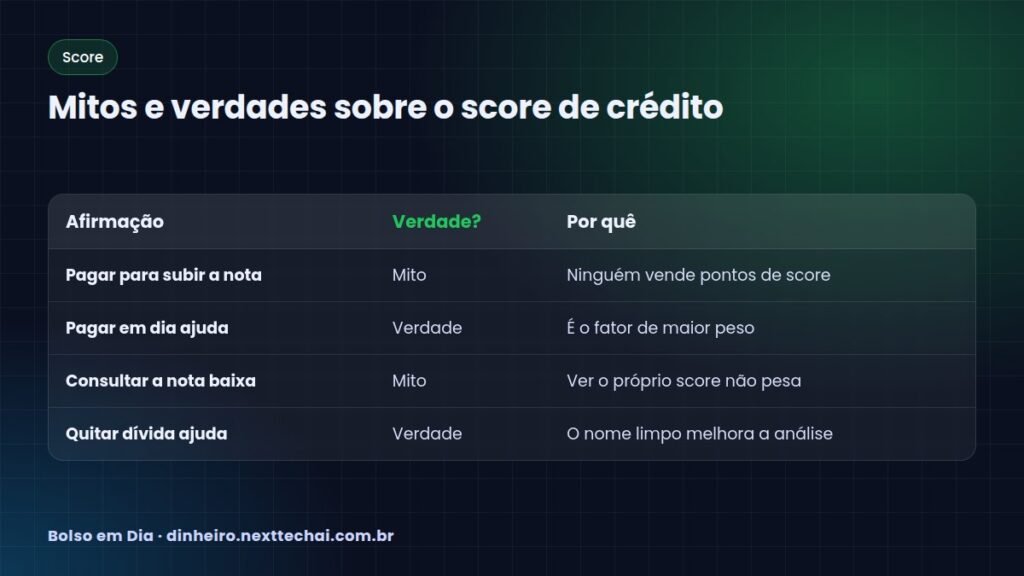
Desconfie de qualquer pessoa ou empresa que prometa aumentar sua nota mediante pagamento. Ninguém tem acesso ao cálculo para “vender pontos”. Esses anúncios costumam ser golpe e podem pedir dados pessoais ou pagamento por PIX. Veja como se proteger em golpes do PIX.
Outros sinais de alerta:
- Pedido de pagamento antecipado para liberar crédito
- Promessa de “limpar o nome” sem pagar a dívida
- Contato por redes sociais com perfis sem identificação clara
Exemplo prático de rotina
Imagine a Ana, com score baixo por causa de um boleto antigo em atraso. Ela negociou a dívida, pagou a primeira parcela e passou a:
- Colocar as contas fixas no débito automático
- Usar o cartão só para compras que cabem no orçamento
- Pagar sempre a fatura inteira
- Conferir a nota uma vez por mês, sem pedir crédito novo
Depois de alguns meses de pontualidade, a tendência é que a nota melhore. O ritmo varia para cada pessoa. Se ela precisar de dinheiro no meio do caminho, o ideal é evitar crédito caro e, antes de qualquer contrato, ler os cuidados com o empréstimo consignado.
Perguntas frequentes
Consultar o próprio score diminui a nota?
Não. Ver a sua pontuação no site ou app do birô não prejudica o score. O que pode pesar são muitas consultas feitas por empresas em pedidos de crédito seguidos.
Quanto tempo leva para o score subir?
Não existe prazo fixo. Depende do histórico, das dívidas e da regularidade dos pagamentos. Em geral, a melhora vem aos poucos, com meses de contas pagas em dia.
Qual é um score bom?
Cada birô usa faixas próprias. De forma geral, quanto mais perto de 1.000, menor o risco percebido. Mas cada banco tem seus critérios para aprovar crédito.
Quitar uma dívida faz o score subir na hora?
Não necessariamente na hora. A retirada da negativação leva alguns dias, e a nota costuma reagir com o tempo, conforme o novo comportamento é registrado. Veja também nome sujo: como consultar e negociar.
Conclusão
Aumentar o score de crédito é uma questão de hábito: pagar em dia, manter o nome limpo, usar o crédito com cuidado e deixar o Cadastro Positivo trabalhar a seu favor. Fuja de promessas milagrosas e acompanhe a evolução com calma. Com organização, a nota tende a refletir a sua nova rotina financeira.
E-books para organizar seu dinheiro
Guias práticos e diretos, a partir de R$ 14,90, com acesso imediato.
 Organize Suas Finanças em 30 DiasVer e-book →
 Plano para Sair das DívidasVer e-book →
 Renda Extra com IA: 12 Caminhos do ZeroVer e-book →
 MEI Sem Complicação: Guia Prático para ComeçarVer e-book →
 Investimentos para Iniciantes: Renda Fixa Sem MistérioVer e-book →
 Imposto de Renda Pessoa Física: Guia DescomplicadoVer e-book →
E-books recomendados
 Criador UGC: Produza Conteúdo para MarcasR$ 19,90Ver e-book
 Primeiro Emprego: Guia para Começar BemR$ 14,90Ver e-book
 Venda em Marketplaces: Guia para IniciantesR$ 22,90Ver e-book
Deixe um comentário